电网系统市场展望:
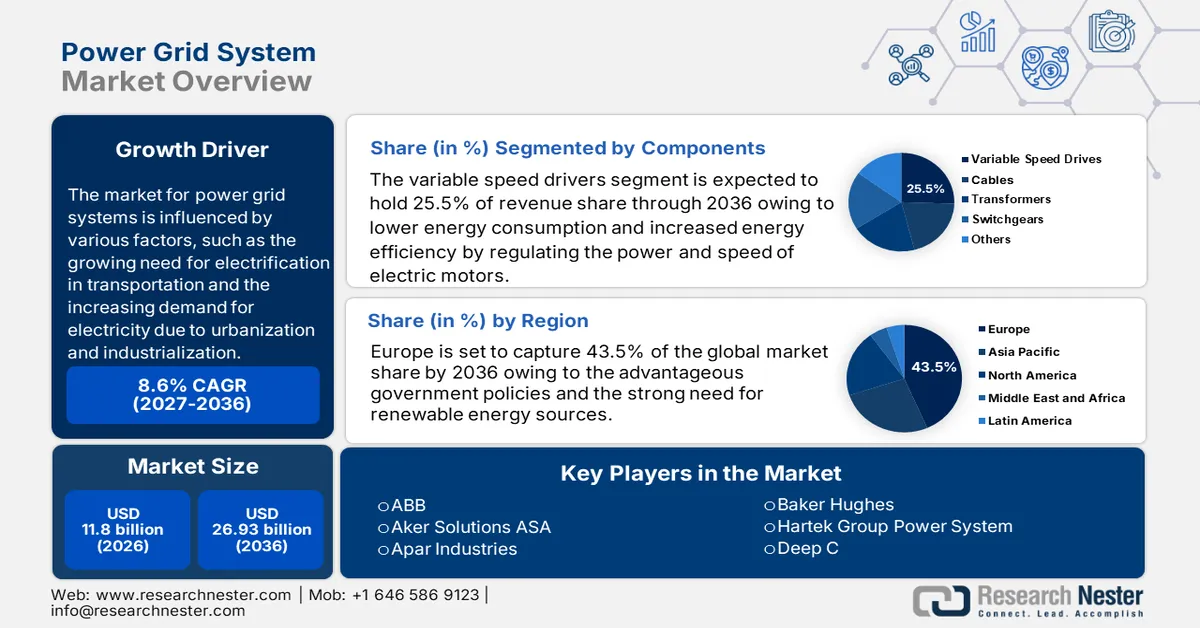
2026年,电网系统市场规模为118亿美元,预计到2036年底将超过269.3亿美元,在预测期(即2027-2036年)内,复合年增长率将超过8.6%。2027年,电网系统行业规模估计为128.1亿美元。
电力系统市场受多种因素影响,例如交通运输电气化需求的日益增长、城市化和工业化带来的电力需求增加、可再生能源利用率的提高、政府为现代化和升级老旧电网基础设施而采取的举措、对电网可靠性和韧性的日益重视,以及对智能电网技术投资的不断扩大。国际能源署(IEA)报告称,2023年全球电力需求增长了2.2%,低于2022年2.4%的增幅。预计未来三年,全球电力需求将加速增长,到2026年平均年增长率将达到3.4%。
陆上化石燃料供应的枯竭、海上作业的经济可行性以及技术的飞速发展,都在推动运营商开展深水勘探和开发。这是因为海上石油储量的发现,例如印度库奇谷、圭亚那利扎油田以及巴西图皮海上输油管道等,都预示着海上石油产品资源的进一步丰富。
关键 电网系统 市场洞察摘要:
区域亮点:
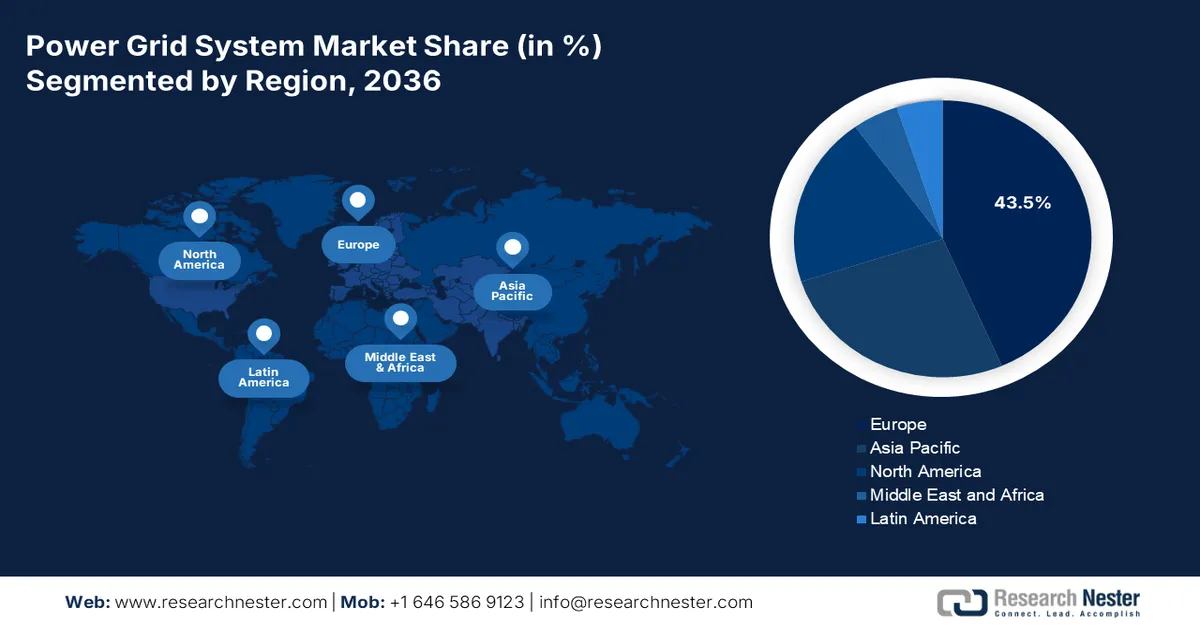
- 欧洲在电网系统市场占据 43.5% 的份额,这得益于有利的政府政策和可再生能源的大力发展,预计到 2036 年,欧洲的增长前景将更加光明。
细分市场洞察:
- 预计到 2036 年,在对节能解决方案和电网现代化日益增长的需求推动下,变频驱动器细分市场将在电网系统市场中占据超过 25.5% 的份额。
主要增长趋势:
- 数据隐私和网络安全问题
- 风电场技术的普及和价格下降
主要挑战:
- 低成本陆上发电
- 复杂的监管框架
主要参与者:ABB、Aker Solutions ASA、Apar Industries、贝克休斯、Hartek Group Power System、Deep C、DEME、通用电气、Intertek Group。
全球 电网系统 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:118 亿美元
- 2027 年市场规模:128.1 亿美元
- 预计市场规模:到 2036 年将达到 269.3 亿美元
- 增长预测:2027-2036 年复合年增长率 8.6%
主要区域动态:
- 最大区域:欧洲(到 2036 年份额将达到 43.5%)
- 增长最快的地区:亚太地区
- 主要国家/地区:德国、中国、美国、法国、英国
- 新兴国家:中国、印度、巴西、俄罗斯、墨西哥
Last updated on : 31 August, 2026
电网系统市场增长驱动因素和挑战:
增长驱动因素
数据隐私和网络安全问题:人们对数据隐私和网络安全的日益关注正在显著影响电网系统市场,尤其是在智能技术融合的背景下。电网日益数字化和互联互通加剧了其遭受网络威胁的脆弱性,促使各方加大对网络安全措施的投资。2024年,美国公用事业公司遭受的网络攻击数量较2023年同期增长了7%,截至8月份平均每年遭受1162次攻击,高于上年的689次。这一趋势凸显了随着电网数字化程度的提高,关键基础设施面临的威胁日益加剧。
世界各国政府正在实施严格的网络安全标准以保护电网。例如,北美电力可靠性公司(NERC)的关键基础设施保护(CIP)标准要求电网运营商采取全面的网络安全措施。为应对日益严峻的威胁,监管机构正在加强监管,并要求电力公司采取强有力的网络安全措施来保护关键基础设施。- 随着风电技术的日益普及和价格降低,电网必须进行升级改造,以接纳可变可再生能源(VRE),因为风电的价格越来越亲民,也越来越受欢迎,这是为了维持电网的稳定性、效率和韧性。2010年至2022年间,全球陆上风电的平均平准化电力成本(LCOE)下降了69%,从107美元/兆瓦时降至33美元/兆瓦时。陆上风电成本已降至30至50美元/兆瓦时,而海上风电预计到2030年将达到50至80美元/兆瓦时。风电场与化石燃料发电的竞争力日益增强,推动了电网扩建和升级的投资。
随着风电技术成本降低、应用日益广泛,对先进电网系统的需求也随之增长。电网运营商和电力公司必须投资智能电网、储能技术和数字化解决方案,才能高效管理日益增长的风能份额。向可再生能源未来转型正在加速,电网现代化已成为保障能源安全和可持续发展的重中之重。
挑战
低成本陆上发电:即使没有财政支持且油价下跌,海上风电场、地热和水力发电设施以及生物质能设施的发电成本也与天然气、煤炭和汽油发动机发电成本持平或更低。此外,太阳能和风能发电价格下降,使得在全球范围内使用这些资源比某些其他可再生能源更具经济效益。另外,海上油气生产设施的发电成本远高于煤炭、天然气和石油等传统能源的发电成本。
复杂的监管框架:由于电网系统横跨多个国家和地区,因此必须遵守众多监管框架。不同司法管辖区在可再生能源设施的输电、配电和并网规则方面存在显著差异。电网运营商在确保遵守当地法规方面面临着额外的运营负担。他们必须在监管环境不均衡的情况下,顺利协调跨境输电。现有基础设施升级需要获得多项审批,这延长了项目工期。清洁能源并网和电网技术创新也受到这种复杂监管框架的阻碍。
电网系统市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
8.6% |
|
基准年市场规模(2026 年) |
118亿美元 |
|
预测年份市场规模(2036 年) |
269.3亿美元 |
|
区域范围 |
|
电网系统市场细分:
组件(电缆、变频器、变压器、开关设备)
在电网系统市场中,由于通过调节电机功率和转速来降低能耗并提高能源效率,变频驱动器预计将在2036年占据超过25.5%的市场份额。这项技术能够实现更佳的工艺控制、更低的维护成本和更长的设备使用寿命。由于对节能解决方案的需求日益增长,变频驱动器在制造业、石油天然气和采矿业等行业中越来越受欢迎。
随着电网现代化项目的不断推进和智能能源管理的兴起,变频器(VSD)有望成为电网系统市场扩张的关键组成部分。工业自动化和能源效率方面的投资预计将进一步加速这一增长。2024年迄今为止,全球工业自动化行业的私募股权投资额已超过2023年全年总额,并接近2021年该行业创纪录的资本部署额。截至9月20日,私募股权和风险投资公司在该领域的投资额为148.7亿美元,而2023财年全年投资额为71.7亿美元。
应用领域(自备发电、风力发电)
根据应用领域,由于分布式能源系统和自发电的普及,到2036年底,自备发电在电网系统市场中预计将占据显著份额。为特定实体(例如商业或工业设施)自身消耗而生产的电力被称为自备发电。它使企业能够更好地控制能源供应,减少对电网的依赖,并使其能够以更经济的方式满足能源需求。由于对清洁可靠能源的需求不断增长,预计自备发电将继续主导电网系统市场。
我们对全球电网系统市场的深入分析涵盖以下几个方面:
成分 |
|
应用 |
|
深度 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
电网系统市场区域分析:
欧洲市场分析
在电网系统市场,由于政府政策的利好以及对可再生能源的强劲需求,预计到2036年,欧洲地区将占据超过43.5%的市场份额。发展可再生能源是欧洲大多数国家关注的重点。英国、挪威、荷兰、德国等国正积极提升其可再生能源装机容量。欧洲风能倡议组织(EWI)正在推动海底风能领域的增长。EWI是一个致力于促进欧洲风能产业发展的可再生能源电力研发机构。
例如,2023年,欧盟能源消耗总量的24.5%来自可再生能源。据估计,自2022年以来,这一比例增长了一个百分点,可再生电力供应的强劲增长仍然是主要驱动力。此外,2023年不可再生能源使用量的略微下降也提高了这一比例。为了实现欧盟2030年42.5%的最低目标,必须将过去十年可再生能源部署速度提高一倍,并对欧洲能源系统进行更彻底的改革。
随着电动汽车与电网环境的融合日益加深,英国对先进的充电基础设施和车网互动(V2G)解决方案的需求也日益增长。在英国,支持点对点能源交易和社区能源项目的项目能够帮助本地能源生产商和分散式电网解决方案。随着英国电网系统市场向低碳能源系统转型,电网级储能和需求响应技术正获得大量投资。
德国的电网基础设施完善、现代化,并大力投资于太阳能和风能等可再生能源。2023年,风能发电量占德国总发电量的比重超过褐煤和其他能源,净发电量占比超过32%。德国电网系统市场的扩张也得益于有利的法律法规、严格的能效要求以及供暖和交通运输等行业不断增长的电力需求。
亚太市场分析
预计亚太地区电网系统市场在预测期内将保持稳定的复合年增长率。在中国、印度和东南亚等发展中国家,由于工业快速发展、城市化进程加快以及财富积累,电力消耗量急剧上升。由于老化的输电基础设施无法满足需求,电力公司面临着升级和扩建电网的压力。出口电网技术并提供相关服务的公司拥有巨大的发展潜力。例如,能源监测公司(Energy Monitor)的母公司中国在输电网方面的投资超过了其他所有国家的总和。2022年,中国在输电基础设施方面的投资额达到1660亿美元,而其他国家的总投资额为1180亿美元。
中国对电网行业的巨额投资得益于超高压输电基础设施的建设,该基础设施能够以最小的损耗实现远距离电力传输。如今,中国电力系统通过结合人工智能和大数据分析,能够进行预测性维护,从而降低运营成本和停机时间。中国的快速城镇化进程正在推动对电网解决方案的需求不断增长,这为提供需求侧管理和电网优化技术的企业带来了机遇。
韩国的电网系统市场受益于政府对智能电网技术的大量投资,从而创建了强大而高效的能源分配网络。
除了为电网解决方案开辟新的可能性外,风能和太阳能等可再生能源的使用也增强了韩国电力系统的韧性和可持续性。韩国的电网系统市场以能源安全为优先,拥有先进的电网监控系统,可确保供电可靠性并最大限度地减少停机时间。
电网系统市场主要参与者:
- 耐克森
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- ABB
- 阿克解决方案公司
- 阿帕尔工业
- 贝克休斯
- 哈特克集团电力系统
- 深C
- 德梅
- 通用电气
- Intertek集团
在竞争异常激烈的电网系统市场,主要竞争对手正集中精力通过创新、战略联盟和并购来巩固市场份额。该市场由提供全方位电网解决方案和尖端技术的大型企业主导。这些企业凭借其在电网基础设施和技术开发方面的丰富经验,提供从输配电到智能电网技术的端到端解决方案。
以下是一些电力系统市场的主要参与者:
最新发展
- 2025年1月,哈泰克集团(Hartek Group)位于古吉拉特邦的电力系统业务部门获得印度最大的电力分销公司——印度电网公司(PGCIL)授予的价值1345万美元的项目。该项目包括765千伏AIS变电站扩建和400/220千伏变电站工程。
- 2025年1月,电缆系统和服务设计与生产领域的全球领导者耐克森(Nexans)赢得了LanWin 2项目协议。该项目价值10亿欧元,是根据2023年5月签署的TenneT框架协议进行的。该项目将设计、采购、建造和安装(EPCI)250公里长的525千伏高压直流交联聚乙烯(HVDC,XLPE)陆上和海上出口电缆系统。 在德国北海,该项目是 TenneT 公司 2 吉瓦海上电网连接计划的一部分。该项目预计将于 2030 年投入使用。
- Report ID: 7140
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
