氧气瓶和制氧机市场展望:
2026年,氧气瓶和制氧机市场规模为55.3亿美元,预计到2036年底将超过94.5亿美元,在预测期(即2027-2036年)内,复合年增长率将超过5.5%。2027年,氧气瓶和制氧机行业规模预计为58.3亿美元。
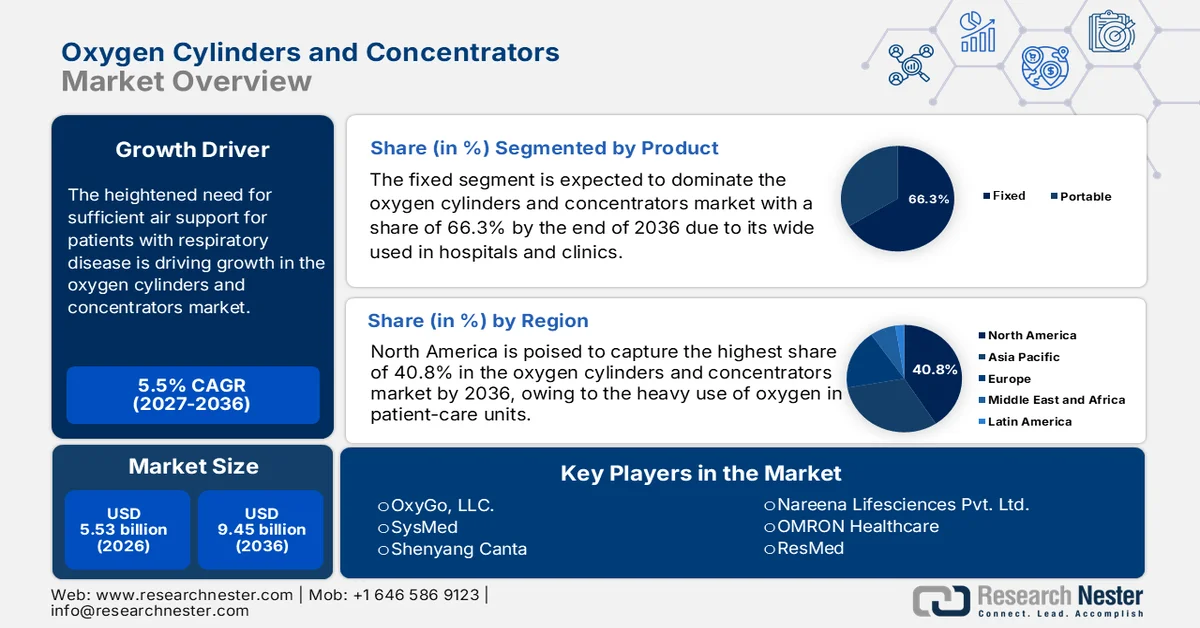
呼吸系统疾病患者对充足氧气支持的需求日益增长,推动了市场的发展。 慢性阻塞性肺疾病(COPD)、哮喘和肺癌发病率的不断攀升,为该领域创造了庞大的消费群体。2020年,全球共有4.8亿人患有COPD,患病率为10.6%。根据美国国家医学图书馆(NLM)2023年12月发布的一份报告,预计到2050年,这一数字将进一步增至5.92亿,比2020年增长23.3%。NLM 2023年的另一篇文章指出,全球哮喘患者人数已达约3亿。这表明对高效氧气输送设备的需求不断增长,从而推动了市场的扩张。
据美国国家医学图书馆(NLM)统计,到2023年,呼吸系统疾病相关支出占欧洲医疗保健总支出的6%以上,其中慢性阻塞性肺病(COPD)的支出约为419亿美元。鉴于此,氧气瓶和制氧机市场正积极研发价格亲民、易于使用的产品。此外,许多临床研究也探索了通过新的合成方法降低支付方成本的途径。2023年6月出版的《卫生与环境健康进展》期刊指出,氧气的主要来源包括:变压吸附(PSA)、医用制氧机(MOC)、空气分离装置(ASU)等,并得出结论:离子传输膜(ITM)技术具有以更低成本提取高纯度氧气的潜力。
氧气合成方法的成本比较分析
合成类型 | 成本 O2工厂 (美元) | 每公吨氧气每日成本 (美元) | 成本 安装 (单位:百万美元) |
ITM系统 | 41,600.0 | 14,300.0 | 41.6 |
低温空气单元 | 61,200.0 | 22,200.0 | 61.2 |
来源:2023 年 ScienceDirect 文章
关键 氧气瓶和制氧机 市场洞察摘要:
区域亮点:
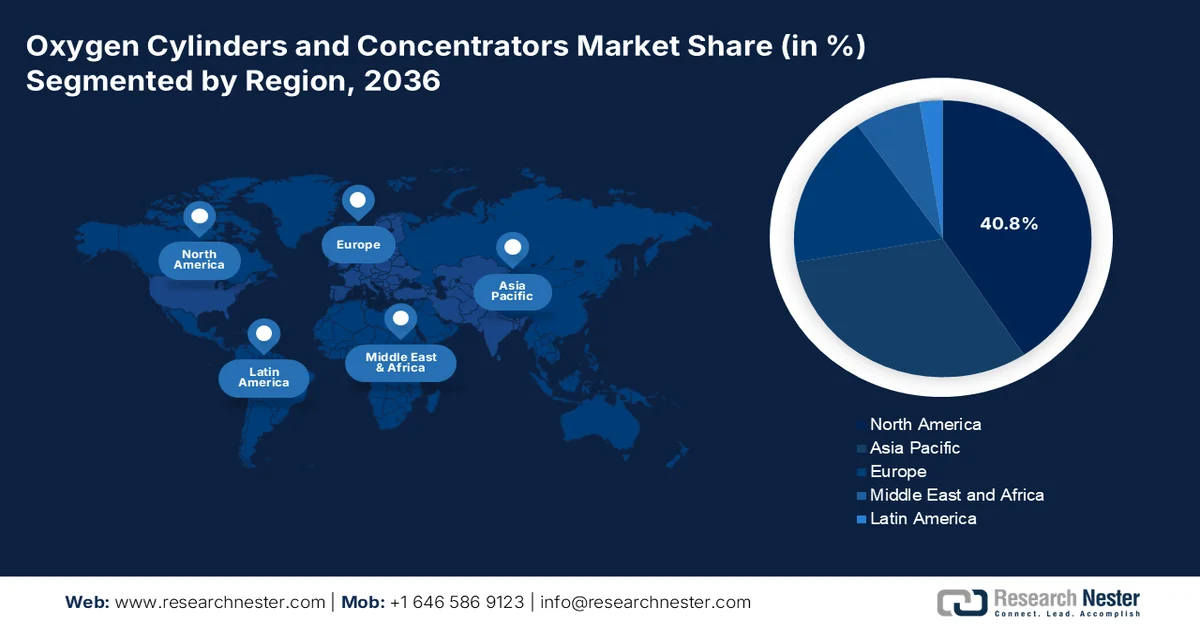
- 北美地区在氧气瓶和制氧机市场占据 40.8% 的份额,这得益于其强大的医疗保健基础设施和不断增长的氧疗需求,预计到 2027 年至 2036 年将保持强劲增长。
- 亚太地区的氧气瓶和制氧机市场预计到 2036 年将实现最快增长,这主要归功于人口老龄化、政府资金投入以及氧气普及计划的推进。
细分市场洞察:
- 预计到 2036 年,固定式氧气供应细分市场将实现显著增长,这主要得益于医院和诊所的广泛应用以及医疗基础设施投资的不断增长。
- 预计到 2036 年,医疗应用细分市场将占据最大份额,这主要得益于全球低氧血症病例的增加以及对医用氧气供应的大量投资,例如全球基金的 40 亿美元计划。
主要增长趋势:
- 功能和便利性的提升
- 人们对氧疗的认识不断提高
主要挑战:
- 先进模型和疗法的成本高昂
- 合规性和报销方面的限制
主要参与者:OxyGo, LLC.、沉阳 Canta、SysMed、Vygon、ResMed、鱼跃医疗。
全球 氧气瓶和制氧机 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:55.3 亿美元
- 2027 年市场规模:58.3 亿美元
- 预计市场规模:到 2036 年将达到 94.5 亿美元
- 增长预测:5.5% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域:北美(到 2036 年份额将达到 40.8%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、日本、英国、法国
- 新兴国家:中国、印度、巴西、墨西哥、韩国
Last updated on : 31 August, 2026
氧气瓶和制氧机市场增长驱动因素和挑战:
增长驱动因素
- 功能和便利性的提升:智能功能、轻量化设计和基于人工智能的监控技术的引入,极大地革新了氧气瓶和制氧机市场。这些技术进步提高了设备的效率和患者的依从性,吸引了更多投资。此外,近期开发的便携式氧气机使用户能够在舒适或活跃的环境中随时获取所需的氧气。例如,Oxymed 于 2024 年 9 月在印度市场推出了 P2 便携式制氧机,电池续航时间长达 10 小时。这款获得美国联邦航空管理局 (FAA) 认证、重量仅为 1.9 公斤的制氧机,配备 1-5 档脉冲流量设置和 2.8 英寸液晶显示屏,旨在满足用户各种生活方式的需求。
- 人们对氧疗的认识不断提高:随着越来越多的居民和护理人员了解氧疗的益处,围绕氧气瓶和制氧机市场的需求也随之增长。相关的辅助疗法显著帮助慢性阻塞性肺病、新冠肺炎、肺气肿和睡眠呼吸暂停患者过上更健康、更积极的生活,这促使他们投资于该领域。
挑战
- 先进型号和疗法价格昂贵:氧气瓶和制氧机市场的产品价格高昂,这给消费者造成了难以逾越的障碍。特别是那些便携式且功能先进的设备,需要较高的初始投资和维护成本,这使得它们在预算有限的地区更难负担得起。此外,显著的电力消耗也影响了该领域的销售和租赁。然而,配备更佳储能和备用电源的新型号正在缓解这一问题。
- 合规性和报销方面的限制:氧气瓶和制氧机产品中使用的可呼吸元件在许多地区被认定为药品。这迫使制造商必须经过严格的监管评估流程才能获得商业化许可。相关的漫长而昂贵的临床试验往往会导致延误和经济损失,从而阻碍企业投资研发,并限制该行业的发展。此外,缺乏保险覆盖也阻碍了患者获得该市场产品。
氧气瓶和制氧机市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
5.5% |
|
基准年市场规模(2026 年) |
55.3亿美元 |
|
预测年份市场规模(2036 年) |
94.5亿美元 |
|
区域范围 |
|
氧气瓶和制氧机市场细分:
产品(便携式、固定式)
预计到2036年,固定式氧气瓶和制氧机市场份额将超过66.3%。这类设备广泛应用于医院和诊所,而医院和诊所正是该领域最大的投资方之一。因此,其在主要医疗服务提供商网络中的广泛覆盖推动了该领域的增长。此外,用于改善医院基础设施的资金不断增加,也直接促成了该领域的大型交易和资本流入。同时,设计和容量方面的最新创新和改进也促进了该领域的发展。例如,2023年4月,OxyGo推出了OxyHome 5L家用制氧机,提供家用解决方案,并享有3年更换保修和5升/分钟的流量。
应用领域(制造业、医疗保健、航空航天与汽车、制药与生物技术、其他)
就应用领域而言,预计在预测期内,医疗保健行业将占据氧气瓶和制氧机市场最大的份额。近年来,全球低氧血症(血液含氧量低)病例大幅增加,预计到2024年,中低收入国家(LMICs)的死亡人数将超过900万。为了应对这一新出现的威胁,全球基金制定了一项40亿美元的专项基金,用于增加医用氧气的供应。此类举措正在为该领域的先行者创造有利的营商环境,吸引投资者投入资源。例如,Belluscura公司在2021年利用其便携式医用制氧机X-PLOR筹集了2450万美元的股权基金。
我们对全球氧气瓶和制氧机市场的深入分析涵盖以下几个方面:
产品 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
氧气瓶和制氧机市场区域分析:
北美市场分析
预计到2036年,北美氧气瓶和制氧机市场将占据超过40.8%的市场份额。患者护理单元对氧气的大量使用推动了此类产品的普及。因此,该地区,特别是美国和加拿大等高收入国家,拥有强大的医疗保健基础设施,为其医疗机构配备了充足的氧气资源。这为该行业创造了稳定的分销渠道,激励着国内外先行者拓展其在该地区的业务。例如,2024年4月,Dynarex公司推出了其创新的呼吸治疗产品组合,包括全新的便携式产品系列Dynarex Resp-O2。
美国不断增长的医疗支出和经济增长推动了氧气瓶和制氧机市场的发展。此外,完善的监管框架也促进了该领域的创新和巨大的收益。例如,2022年2月,便携式氧气浓缩技术的全球领导者Belluscura公司宣布,其X-PLO2R产品获得美国FDA的510(k)许可后,公司财务和商业业绩均大幅增长。该公司表示,产品在美国上市一个月内就售出了377台。这鼓励了更多可持续发展的工业企业加入这一行列。值得一提的是,2024年6月,液化空气集团投资8.5亿美元在美国建设低碳空分装置,以巩固其工业产品市场。
加拿大正通过对氧气瓶和制氧机市场的显著投资来加强全国医疗体系。该国正面临肺纤维化疫情的爆发,这种疾病需要持续的氧疗才能维持患者的生命。加拿大肺纤维化基金会 (CPFF) 2022 年的患者和护理人员调查显示,全国有超过 3 万名公民患有此病,凸显了持续氧气供应和获取的重要性。加拿大也在努力实现可持续发展,同时增加资源匮乏地区医用氧气的供应。此外,多家公共和私营医疗机构为缓解氧气资源分配不均而做出的不懈努力,也推动了该领域的需求增长。
亚太市场统计数据
预计亚太地区在预测期内将成为氧气瓶和制氧机市场增长最快的地区。推动该地区该领域发展的因素众多,包括人口老龄化、低氧血症的普遍存在以及政府资金投入。在这方面,国际合作在增强资源匮乏地区公众获得医用氧气方面发挥着至关重要的作用。例如,2023年4月,瓦努阿图卫生部、世界卫生组织和欧盟组成的联合体公布了在瓦努阿图(大洋洲)建立一座新制氧厂的计划。他们的目标是在24小时内生产超过50万升医用氧气,灌装74个容量为6800升的氧气瓶。
印度氧气瓶和制氧机市场的先驱者们正积极通过提供先进技术和便捷的产品,弥补公众获取氧气方面的差距。在新冠疫情期间及之后,印度意识到发展本地供应渠道以应对紧急情况的重要性。基于此,Exalta于2021年4月推出了一款迷你便携式水基纯氧制氧机,适用于商业和家庭场景,可提供1-8升/分钟的氧气流量。这一趋势也推动了其他供应商的业务发展。例如,2022年1月,北方邦医疗用品公司选择Servotech的产品,以确保在新冠疫情危机期间的氧气供应充足。
中国正凭借其卓越的制造能力,巩固其在区域氧气瓶和制氧机市场的主导地位。国内医疗器械生产和研发的快速发展,充分体现了中国对该领域的高度重视。据国际贸易管理局预测,2021年至2026年间,中国医疗器械行业将保持8.3%的复合年增长率,到2026年市场规模预计将达到488亿美元。此外,全国范围内的宣传活动和政府举措也对该行业产生了积极影响,并带来了持续的资金流入。
氧气瓶和制氧机市场主要参与者:
- 系统医学
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 精准医疗
- 沉阳康塔
- OxyGo 有限责任公司
- 图表工业
- 瑞思迈
- 宇悦医疗
- 维贡
- CAIRE公司
- Inogen公司
与资源丰富的公司合作的趋势正在改变氧气瓶和制氧机市场的格局。主要企业正与其他先行者合作,以增强和扩展自身能力,从而为产品带来良性竞争。例如,2024年3月,Drive DeVilbiss Healthcare与Sanrai International签署合作协议,在全球范围内推广PulmO2 10升制氧机。该团队的目标是服务于消费群体庞大但市场需求不足的地区,以推广氧气瓶和制氧机市场的创新解决方案。这些国际合作正在开辟全球贸易的新途径,并激励其他企业投入大量研发。这些主要企业包括:
最新发展
- 2025年1月,Caire宣布在美国和波多黎各正式推出其IntenOxy 5固定式制氧机。该设备氧气浓度高达95.5%,流量调节范围为0.5-5.0升/分钟,并提供3年质保。该公司还宣布了其在加拿大整合营销网络的计划。
- 2024年10月,Inogen在美国市场推出了其Rove 4便携式制氧机。该设备轻巧易用,配备第四档流量调节,最高可提供840毫升/分钟的医用级氧气,并提供三种电池配置,使其成为有需要的患者耐用可靠的解决方案。
- Report ID: 7402
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
