光学传感市场展望:
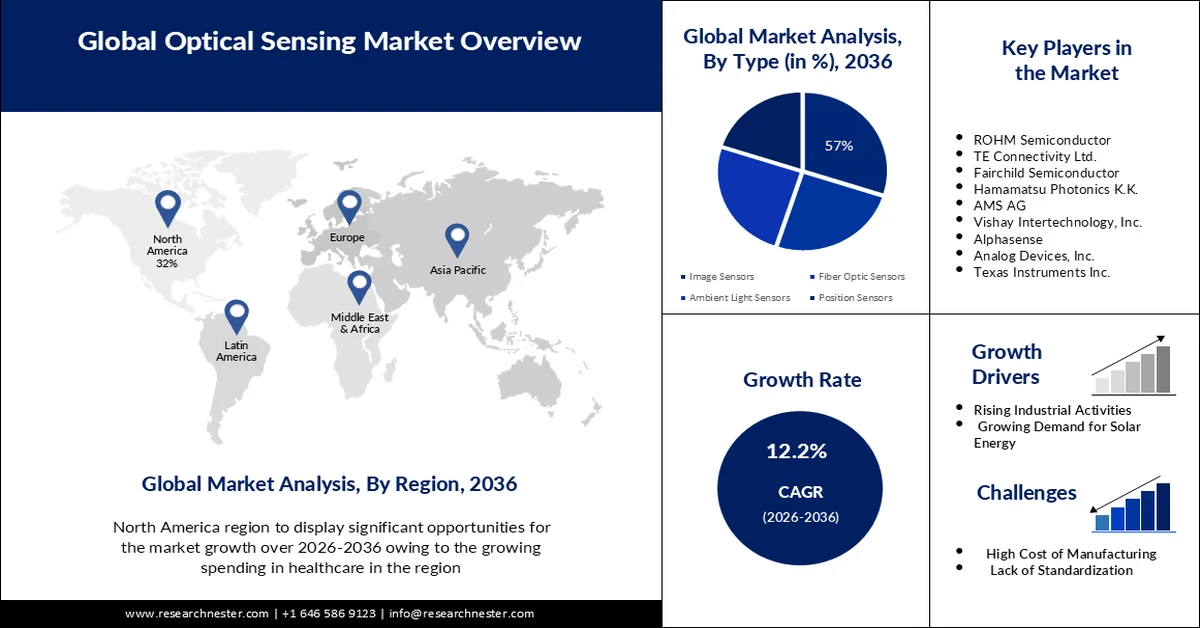
2026年,光学传感市场规模超过355亿美元,预计到2036年底将达到1122.4亿美元,在预测期(即2027-2036年)内,复合年增长率约为12.2%。2027年,光学传感行业的规模估计为398.3亿美元。
由于各主要行业对智能技术的日益普及,全球市场正经历着显著增长。物联网和人工智能技术的进步也为此提供了有力支撑,而这些技术高度依赖于用于数据采集和环境感知的高精度光学传感器。例如,2024年5月,美国商务部国家标准与技术研究院(NIST)通过小型企业创新研究(SBIR)计划,向八个州的12家小型企业提供了超过120万美元的资金。这些拨款将用于医疗保健、半导体制造和其他重要领域的新产品研发,体现了推动该行业增长的持续投资和创新承诺。
市场扩张主要得益于政府和私人企业在战略性关键高科技领域的大量投资。此外,对能够在更严苛环境下运行的更快、更小、更精确的传感器的需求也推动了市场增长。2025年3月,华为发布了F5G-A光连接和传感解决方案,展现了这一趋势。该方案将通过在石油和天然气行业以先进的光学技术取代人工操作,加速工业智能化进程。这种从基础组件向智能网络系统的转变,正在从根本上改变市场格局。
关键 光学传感 市场洞察摘要:
区域亮点:
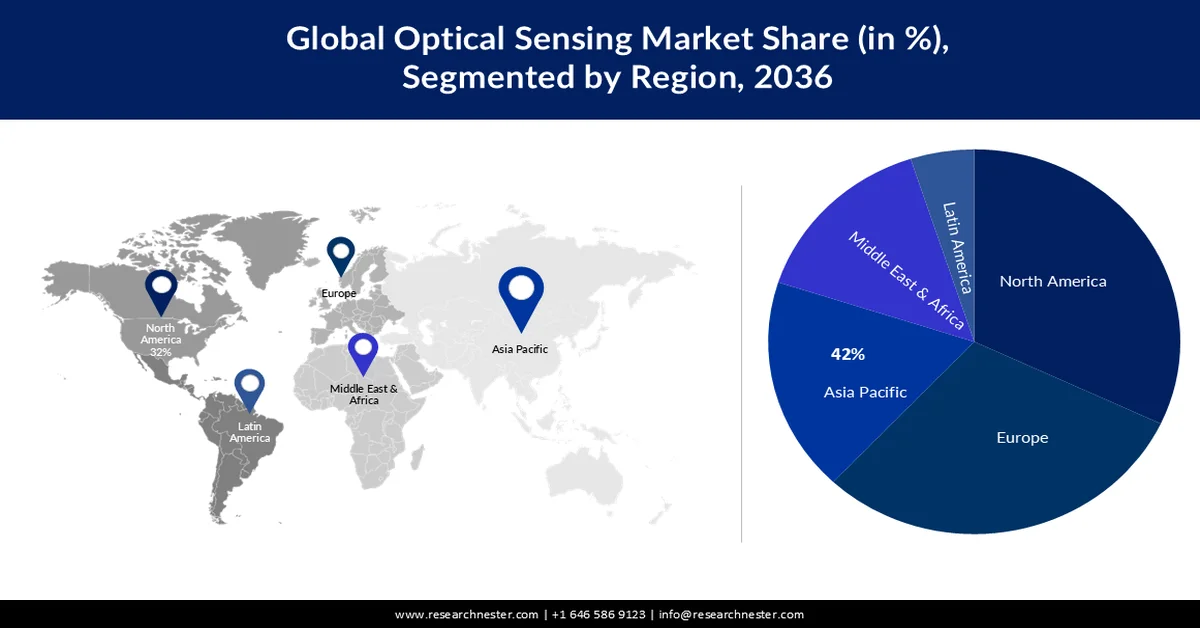
- 亚太地区光学传感市场预计在预测期内将占据 42% 的主导份额,这主要得益于该地区新兴的电子制造业中心、快速的工业化进程以及自动化技术的广泛应用。
- 北美地区预计到 2036 年将实现 10% 的复合年增长率,这主要得益于其技术优势以及在航空航天、医疗保健和汽车领域的大量投资。
细分市场洞察:
- 预计在预测期内,固有光学传感器细分市场将占据光学传感市场 57% 的份额,这主要得益于其在分布式传感应用中的天然适用性。
- 预计到 2036 年,光学温度传感器细分市场将占据 37% 的份额,这主要归功于对热管理和过程控制解决方案的需求不断增长。
主要增长趋势:
- 消费电子和医疗电子领域的微型化革命
- 人工智能驱动的机器视觉和自动化技术的发展
主要挑战:
- 在充满挑战的环境中提升表现
- 克服生理和环境障碍
主要参与者:ams OSRAM、霍尼韦尔国际公司、德州仪器、意法半导体、英飞凌科技股份公司、罗伯特·博世有限公司、澳大利亚电信、印孚瑟斯有限公司、ViTrox Corporation Berhad、三星电子、TE Connectivity、博通公司
全球 光学传感 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:355 亿美元
- 2027 年市场规模:398.3 亿美元
- 预计市场规模:到 2036 年将达到 1122.4 亿美元
- 增长预测:2027-2036 年复合年增长率 12.2%
主要区域动态:
- 最大区域:亚太地区(到2036年将占42%的份额)
- 增长最快区域:北美地区
- 主导国家:美国、中国、德国、日本、韩国
- 新兴国家:印度、巴西、墨西哥、越南、泰国
Last updated on : 31 August, 2026
光学传感市场——增长驱动因素和挑战
增长驱动因素
消费电子和医疗电子领域的微型化革命:推动市场增长的关键因素之一是光学传感器的持续小型化,这使得它们能够集成到下一代小型化、功能强大的消费电子和医疗产品中。2025年4月,SCIVAX和台积电(TSLC)合作,取得了突破性进展,共同打造了全球最小的用于生命体征监测的光电容积脉搏波描记法(PPG)传感器头。该传感器头的尺寸仅为传统设备的十分之一,为智能手表和健身手环等可穿戴设备提供了更隐蔽、更精密的健康监测方案,并为个人和远程医疗保健开辟了新的可能性。
人工智能驱动的机器视觉和自动化技术发展迅猛:由于制造商追求更高的效率和更严格的质量控制,人工智能驱动的高速检测系统需求旺盛。2023年4月,康耐视发布了In-Sight 3800视觉系统,该系统具备边缘学习能力,可应用于高速生产线的高速检测。这一趋势与机器人技术的发展密切相关。国际机器人联合会(IFR)的一份报告显示,仅2024年上半年,中国工业机器人的产量就增长了17%。
汽车及高级驾驶辅助系统 (ADAS) 的技术发展:汽车行业在提升安全性和自动驾驶功能方面的快速发展,使其成为高性能光学传感器的重要消费群体。这些传感器对于从车道保持辅助到行人检测等一系列高级驾驶辅助系统 (ADAS) 至关重要。2024 年 11 月,安森美半导体 (Onsemi) 宣布,斯巴鲁 (Subaru) 已选择其 Hyperlux AR0823AT 图像传感器用于其下一代 EyeSight 立体摄像头前置感知系统。高性能光学传感器在大批量汽车平台上的广泛应用,是推动市场持续强劲增长的重要因素。
挑战
提升严苛环境下的性能:光学传感行业面临的一项关键挑战是在恶劣的环境条件下(例如极端亮度或复杂的表面条件)实现高可靠性和高性能。传统传感器可能无法在这些条件下采集可靠的数据,从而限制了其应用。克服这些障碍需要应用能够应对光线和表面纹理变化的先进解决方案。设计能够消除噪声并保持信号完整性的坚固耐用的传感器技术是关键所在。这有望推动光学传感技术在工业和商业应用中的更广泛应用。
克服物理和环境难题:光学传感器在特定介质(例如水)中应用时,必然会面临固有的物理限制,导致图像模糊和失真,从而降低图像质量。此外,极端高温、低温或压力等外部环境因素也会影响其功能和可用性。这些限制必然需要采用更高级的变通方法,或者在某些具有挑战性的场景下使光学传感器无法使用。必须开发能够克服这些固有限制的应对措施,以增强传感器技术并扩展其在各个领域的应用。
光学传感市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
12.2% |
|
基准年市场规模(2026 年) |
355亿美元 |
|
预测年份市场规模(2036 年) |
1122.4亿美元 |
|
区域范围 |
|
光学传感市场细分:
类型细分分析
由于其天然适用于分布式传感应用,固有光学传感器领域有望在预测期内保持其57%的强劲市场份额。固有光学传感器能够远距离连续测量温度和应变等属性。此外,先进的研究不断拓展固有光学传感的边界,使其应用于创新型产品,也进一步巩固了该领域的领先地位。2025年1月,北京师范大学的研究人员发表了一项关于开发一种能够高速、高精度读取盲文的柔性光学皮肤的研究成果。这种新型传感器利用软材料中的光纤环形谐振器来检测压力波动。这表明固有光学传感技术能够超越传统的基础设施应用,拓展到机器人和假肢等领域。
传感器类型细分分析
预计到2036年,光学温度传感器市场份额将达到37%,因为温度是工业、科研和消费应用中最基本、测量最广泛的物理参数之一。电子和工业领域的整体增长也推动了该细分市场的增长,而这两个领域正是温度传感技术的主要终端应用领域。2023年,欧盟统计局(Eurostat)的数据显示,欧盟电子元件和电路板的产量增长了3.2%。产量的增长表明,市场对热管理和过程控制解决方案的需求日益增长,这些解决方案对于保证元件的质量和可靠性至关重要,进而推动了对先进光学温度传感器的需求。
应用细分市场分析
到2036年,消费电子市场有望继续主导全球市场,这主要得益于设备产量的大幅增长以及每台设备上光学传感器数量的不断增加。从每部智能手机上的环境光传感器和距离传感器,到用于面部识别技术的先进摄像头系统和生物识别传感器,光学传感已成为当今消费电子体验的基石。2024年1月,三星推出了最新的ISOCELL Vizion 931全局快门图像传感器,该传感器旨在应用于下一代机器人和XR设备中的虹膜识别和手势识别等领域。可穿戴设备的迅猛发展以及消费者对个人健康和保健监测日益增长的兴趣,也推动了这一领域的领先地位。
我们对全球市场的深入分析涵盖以下几个方面:
部分 | 子段 |
类型 |
|
传感器类型 |
|
应用 |
|
最终用途 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
光学传感市场——区域分析
亚太市场洞察
预计亚太地区光学传感市场在预测期内将占据42%的市场份额。这主要得益于该地区新兴的电子制造业中心地位、快速的工业化进程以及自动化技术的广泛应用。中国、日本和韩国巨大的生产能力使亚太地区成为光学传感元件的主要消费和生产地。根据世界银行2023年的统计数据,东亚及太平洋地区的高科技出口占其制成品出口总额的33%,这表明该地区对尖端技术的重视。
受国家战略重点发展机器人和智能制造的推动,中国市场正经历显著扩张。中国快速增长的自动化水平催生了对工业机器人及其他机器用光学传感器的巨大需求。国际机器人联合会(IFR)报告称,2024年上半年,中国工业机器人产量同比增长17%,创历史新高,这一增速正是推动光学传感元件需求增长的主要动力。
在政府政策(包括“印度制造”计划)的推动下,印度光学传感市场正快速增长。这些政策旨在促进电子硬件的本地化生产。政策的推动使得基于光学传感器的电子产品在各种应用领域的制造和出口大幅增长。印度商务和工业部公布的数据显示,2023-2024财年印度电子产品出口增长约6%,这清晰地表明了这些关键技术的国内制造基础正在不断扩大。
北美市场洞察
北美地区预计到2036年将实现10%的复合年增长率,这得益于其技术优势以及在航空航天、医疗保健和汽车等快速增长领域的大量投资。该地区拥有强大的研发基础设施,既有成熟企业,也有初创公司,它们持续开发和创新光学传感技术。创新环境,加上工业化基础带来的高需求,确保了北美企业能够实现稳定增长。
美国工业正稳步增长,这得益于政府对战略性技术产业的稳定支持以及强大的国内生产基础。美国劳工统计局发布的数据显示,2023年半导体和其他电子设备的生产就业人数增长了2.6%,这是工业增长的一个切实体现。就业增长表明制造业发展势头强劲,对高度依赖光学传感器的先进电子设备的需求不断增长,这些设备的应用范围十分广泛。
加拿大光学传感市场正引领创新潮流,尤其是在高性能、小众应用领域,尤其是在严苛环境下的应用。总部位于安大略省的Voyis公司于2025年5月推出的Deep Vision Optics便是这一专业技术的典范。这款尖端光学解决方案旨在校正水下成像中的畸变,而水下成像技术对于海底检测和测绘至关重要。这种专注于专业化、高利润解决方案的策略,正推动加拿大在全球市场份额不断增长。
欧洲市场洞察
预计2027年至2036年间,欧洲将迎来显著增长。这一增长预计将得益于其强大的工业基础以及整个欧洲大陆对工业4.0和自动化的广泛投入。反过来,对光学传感器的需求与该地区制造业的健康状况密切相关,该地区制造业是这些技术在过程控制、质量保证和机器人技术方面的主要用户。2023年,欧盟统计局的数据显示,欧盟电子元件和电路板的年产量增长了3.2%,这有力地表明了对光学传感元件的潜在需求。
德国是欧洲另一个重要的经济中心,其领先的汽车和资本货物行业对先进光学传感器有着巨大的需求。2024年上半年,德国资本货物行业的工业生产呈现积极增长态势,联邦统计局报告称增长了1.8%。这对该行业来说无疑是利好消息。该行业(包括机械设备)是自动化和质量控制领域光学传感器的主要终端用户,这表明德国这个工业强国对这些重要技术的应用呈上升趋势。
英国市场正受到政府对高科技领域的战略投资以及高度重视研发的影响。2025年4月,英国航天局发布了一项新的国家光学跟踪站网络采购公告,此举将催生对先进光学传感系统的强劲需求,以提升英国的太空自主能力。与此同时,研发投入也在不断增长,英国国家统计局的数据显示,2023年英国制造业企业的研发支出增长了8.2%,这也印证了上述趋势。
光学传感市场主要参与者:
- 欧司朗
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 霍尼韦尔国际公司
- 德州仪器
- 意法半导体
- 英飞凌科技股份公司
- 罗伯特·博世有限公司
- 澳大利亚电信
- 印孚瑟斯有限公司
- ViTrox Corporation Berhad
- 三星电子
- TE Connectivity
- 博通公司
光学传感市场竞争异常激烈,参与者众多,涵盖了从专注于特定领域的光子学厂商到全球半导体巨头。市场上的主要厂商包括欧司朗 (OSRAM)、霍尼韦尔 (Honeywell)、意法半导体 (STMicroelectronics)、索尼 (Sony) 和滨松光子学 (Hamamatsu Photonics)。这些公司在多个领域展开激烈竞争,例如传感器性能的技术创新、面向新应用的微型化、能效提升,以及人工智能和机器学习功能的集成,旨在打造更智能、更自主的传感解决方案。
其中一项最重要的进展是,AT Sensors 于 2025 年 3 月为其模块化 3D 传感器系列推出了一款新型高性能激光模块。这款激光器专为高速应用或需要大工作距离的应用而开发,例如检测路面、铁轨或挤压工艺。在尺寸、性能和价格至关重要的市场中,能够实现这样的改进是一项差异化优势,也是引领光学传感未来发展方向的重要指标。
以下是一些光学传感市场的领先企业:
最新发展
- 2025年8月,Northern Gritstone宣布与SCVC共同投资400万英镑,用于光学传感器初创公司PhovIR的种子轮融资。PhovIR利用其近红外(NIR)光学传感器技术,在便携式设备中识别固体、液体和气体的光学指纹。
- 2024年9月,瑞萨电子扩展了其R-Car产品线,推出了面向入门级高级驾驶辅助系统(ADAS)的全新系统级芯片(SoC)——R-Car V4M系列。这些新器件具备强大的AI处理能力,专为前置智能摄像头、环视系统和自动泊车等应用而设计。
- Report ID: 3253
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
