O 硝基氯苯市场展望:
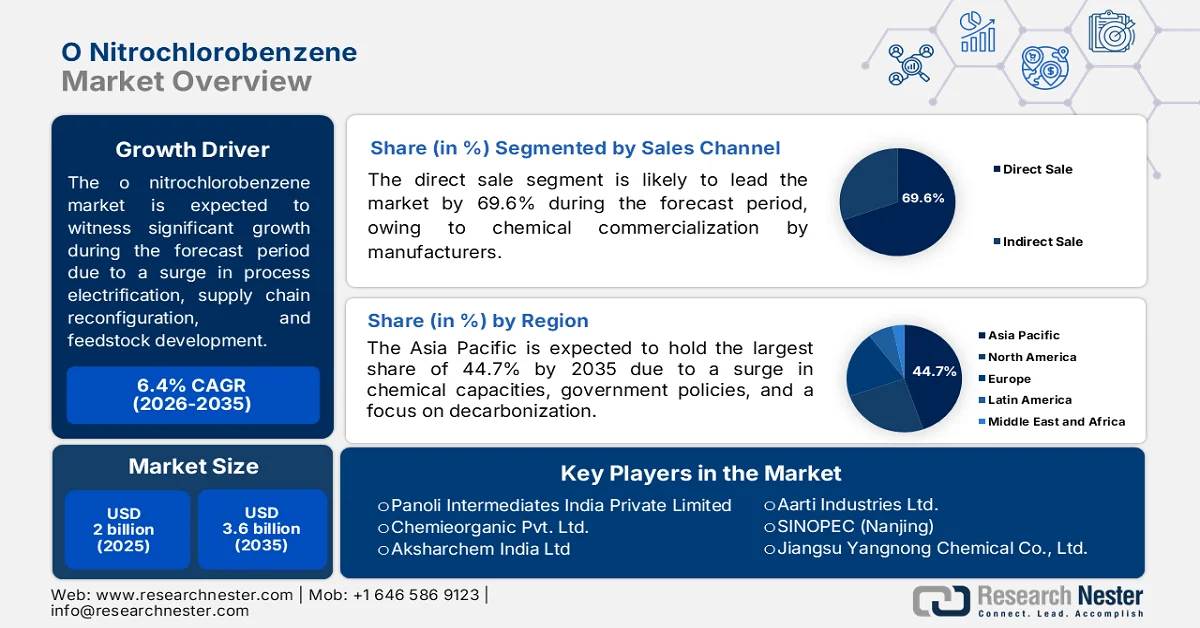
2025年邻硝基氯苯市场规模超过20亿美元,预计到2035年底将达到36亿美元,在预测期(即2026年至2035年)内,复合年增长率约为6.4%。2026年,邻硝基氯苯的行业规模估计为21亿美元。
由于环境压力、贸易流向重组、工艺电气化以及替代原料开发等因素,全球邻硝基氯苯市场目前正经历结构性转型。国际能源署(IEA)2026年2月发布的一份数据报告显示,全球电力需求预计将以平均每年3.5%以上的速度增长,其中核能、天然气和可再生能源发电量将大幅增长。此外,预计到2030年,电力需求增速将持续高于能源总需求增速的2.5倍。因此,电气化是实现邻硝基氯苯生产过程脱碳的理想途径。同时,下游向高附加值领域的多元化发展,例如先进复合材料、电池电解质和液晶聚合物等,也推动了市场增长。
2023年全球电力供应和运输出口
国家 | 交易价值(1000 美元) | 数量(件) |
中国 | 1,461,790.0 | 73,811,900 |
墨西哥 | 697,787.4 | 11,854,700 |
欧洲 | 296,537.5 | 5,349,980 |
我们 | 248,328.7 | 2,467,890 |
法国 | 243,226.2 | 5,268,140 |
波兰 | 237,257.8 | 5,721,160 |
希腊 | 155,657.1 | 2,572,750 |
斯洛文尼亚 | 152,910.1 | 3,222,010 |
突尼斯 | 146,238.3 | 2,193,720 |
罗马尼亚 | 112,409.6 | 2,374,020 |
来源: WITS
此外,全球供应链的分化、绿色硝化革命以及下游应用领域超越传统范畴的多元化发展,都是推动全球市场增长和扩张的积极趋势。据美国国家医学图书馆(NLM)2024年5月发表的一篇文章指出,全球每年生产108吨硝基芳烃。其中,硝基苯是此类产品中规模最大的,截至2022年,其全球工业规模已达97亿美元,预计到2027年底将进一步增长至130亿美元。此外,硝基芳烃的应用十分广泛,尤其是在香料、染料、农用化学品、高能炸药及材料以及医药等领域,这预示着该市场拥有乐观的发展前景。
关键 O 硝基氯苯 市场洞察摘要:
区域亮点:
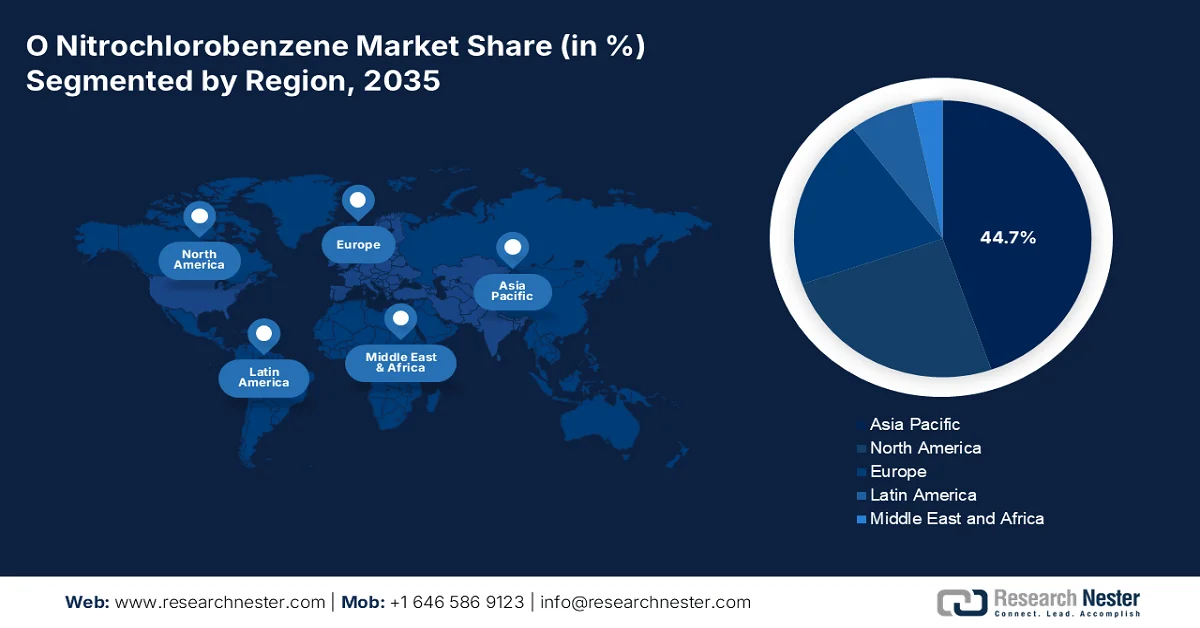
- 预计到 2035 年,亚太地区硝基氯苯市场份额将达到 44.7%,这主要得益于纺织染料行业的扩张、低成本氯碱产能以及农用化学品配方中心的存在。
- 在严格的监管框架、循环经济政策以及生物基化学解决方案日益普及的推动下,欧洲有望成为 2026 年至 2035 年间市场增长最快的地区。
细分市场洞察:
- 预计到 2035 年,直销细分市场将占据邻硝基氯苯市场 69.6% 的份额,这主要得益于制造商直接向终端用户供货,从而确保技术合作、批次可追溯性和供应安全。
- 预计到 2035 年,纯度超过 95% 的细分市场将占据 67.7% 的市场份额,这主要得益于市场对高纯度材料的需求不断增长,以确保产品性能稳定并符合法规要求。
主要增长趋势:
- 天然气原料融合
- 老旧基础设施现代化
主要挑战:
- 危险废物处理和酸回收费用
- 严格的监管压力和合规差异
主要参与者: Seya Industries Ltd.(印度)、Aarti Industries Ltd.(印度)、中国石化(南京)(中国)、江苏扬农化工有限公司(中国)、辽宁世兴药业化工有限公司(中国)、镇江华宇进出口有限公司(中国)、Panoli Intermediates India Private Limited(印度)、Chemieorganic Pvt. Ltd.(印度)、Aksharchem India Ltd(印度)、沙特基础工业公司(沙特阿拉伯)。
全球 O 硝基氯苯 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:20亿美元
- 2026年市场规模:21亿美元
- 预计市场规模:到2035年将达到36亿美元
- 增长预测:2026-2035年复合年增长率为6.4%
主要区域动态:
- 最大区域: 亚太地区(到 2035 年,份额将达到 44.7%)
- 增长最快的地区: 欧洲
- 主要国家/地区: 中国、印度、德国、美国、日本
- 新兴国家:越南、印度尼西亚、泰国、马来西亚、波兰
Last updated on : 23 July, 2026
硝基氯苯市场——增长驱动因素和挑战
增长驱动因素
- 天然气原料融合:目前天然气行业正经历结构性转型,这对全球邻硝基氯苯市场具有积极影响。根据iScience于2024年2月发布的数据报告,到2050年底,全球液化天然气和管道出口设施的最新投资额将分别达到每年2.3亿至8.4亿吨和7000万至6.2亿吨。此外,天然气在许多出口国被视为国内生产总值(GDP)的重要贡献者,在俄罗斯占GDP的6%,在卡塔尔占12%。这对于满足进口经济体(尤其是欧洲和亚洲)的需求至关重要,从而提升了市场曝光度。
- 老旧基础设施的现代化改造:市场生产已超出其经济寿命,其特点是维护成本高、产量低,且无法满足现代化的环保标准。根据美国环境保护署2026年4月发布的报告,全球化学品制造业每年产量达1万亿磅,涉及7280种化学品和2258个生产设施。此外,前十大行业的生产设施产量达7.1万亿磅,占总产量的98%以上。由此可见,化学品制造业的化学品种类和生产设施数量占化学品总量的84%,从而对市场的影响产生了积极影响。
挑战
- 危险废物处理和酸回收成本:传统的硝化工艺每生产一吨邻硝基氯苯就会产生大量的废硫酸,需要进行成本高昂的中和、回收或处置。此外,酸回收装置会显著增加资本支出并消耗大量能源。在缺乏完善废物处理基础设施的地区,生产商面临着日益增长的责任风险和社区的反对。即使采用回收系统,该工艺也会产生市场价值有限的石膏或硫酸铵副产品,从而造成二次废物流。随着垃圾填埋场收紧化学废物的接收标准,这种处置负担日益加重,迫使生产商要么投资昂贵的热氧化工艺,要么在废物堆积高峰期减产,从而对邻硝基氯苯市场增长产生负面影响。
- 严格的监管压力和合规差异:邻硝基氯苯市场在包括REACH、TSCA和中国危险化学品目录在内的多个全球框架下均被列为危险物质。生产商必须应对日益复杂且差异化的监管环境,因为在一个司法管辖区允许的事项在另一个司法管辖区可能受到限制。在这方面,REACH的授权流程要求进行长达数年的物质评估,从而延缓了新生产商进入市场。与此同时,中国日益严格的排放标准要求对硝基芳香族化合物进行持续监测,违规罚款最高可达年营业额的5%。这种监管上的碎片化迫使跨国生产商为不同的出口市场制定不同的生产规程。
O 硝基氯苯市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测期 |
2026-2035 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2025 年) |
20亿美元 |
|
预测年份市场规模(2035 年) |
36亿美元 |
|
区域范围 |
|
O 硝基氯苯市场细分:
销售渠道细分分析
在预测期内,作为销售渠道细分市场的一部分,直销子细分市场预计将占据邻硝基氯苯市场最高份额,达到 69.6%。该子细分市场的增长主要得益于制造商直接向终端用户销售化学品,无需中间商。这种模式在高纯度和应用关键型产品领域占据主导地位,因为在这些领域,技术合作、批次可追溯性和供应安全至关重要。此外,直接合作能够为轮胎制造商、染料厂和农药配方商等大批量买家提供联合研发、定制杂质谱、法规文件支持和准时物流服务。同时,该子细分市场也需要专业的销售技术团队、完善的质量保证体系和长期的合同关系,这些因素共同推动了该子细分市场的增长。
纯度段分析
在邻硝基氯苯市场中,纯度超过95%的细分市场预计到2035年底将占据第二大市场份额,达到67.7%。该细分市场的增长主要得益于确保副反应最小化、染料中色牢度稳定、农用化学品中生物活性最佳以及橡胶化学品中硫化性能可预测。因此,达到并维持这一规格需要先进的蒸馏、结晶或色谱分离工艺,以及使用高效液相色谱(HPLC)或气相色谱(GC)分析进行严格的质量控制。此外,该级别产品价格溢价显著,通常通过直销渠道销售,并附带完整的认证。而且,该细分市场的消费者更注重产品的稳定性而非成本,因为即使是微量的杂质也会降低最终产品的质量,导致产品被拒收、不符合法规要求或下游生产中的配方失败。
应用细分市场分析
根据应用领域划分,预计在预测期结束时,染料及染料中间体细分市场将在邻硝基氯苯市场占据48.6%的份额,位列第三。该细分市场的发展主要得益于其作为不同材料色彩化学基础原料以及参与染料合成化学反应的关键作用。据NLM于2023年8月发表的一篇文章显示,全球每年生产近80万吨合成染料,其中75%被纺织行业直接消耗。与此同时,用于种植天然纤维的肥料、纺织生产各环节的化学品以及用于生产合成纤维的石油等近9800万吨不可再生资源的消耗量不断增加,从而推动了该细分市场的增长和需求。
我们对邻硝基氯苯市场的深入分析包括以下几个方面:
部分 | 子段 |
销售渠道 |
|
纯度 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
O 硝基氯苯市场 - 区域分析
亚太市场洞察
预计到2035年底,亚太地区硝基氯苯市场将占据全球44.7%的最大份额,这主要得益于该地区作为消费和生产中心的地位。纺织染料行业的扩张、低成本氯碱产能以及农用化学品配制中心的存在,都推动了这一增长。根据RMI组织2026年2月发表的一篇文章,东南亚占全球化学品产量的4.5%,并正在崛起成为主要的增长引擎。此外,预计该地区将占据全球化学品行业增长的近13%,并有望进一步扩大近3倍。这一增长表明该地区拥有实现脱碳的良机,对低排放和清洁化学品生产的需求日益增长,这将对该地区市场的增长产生积极影响。
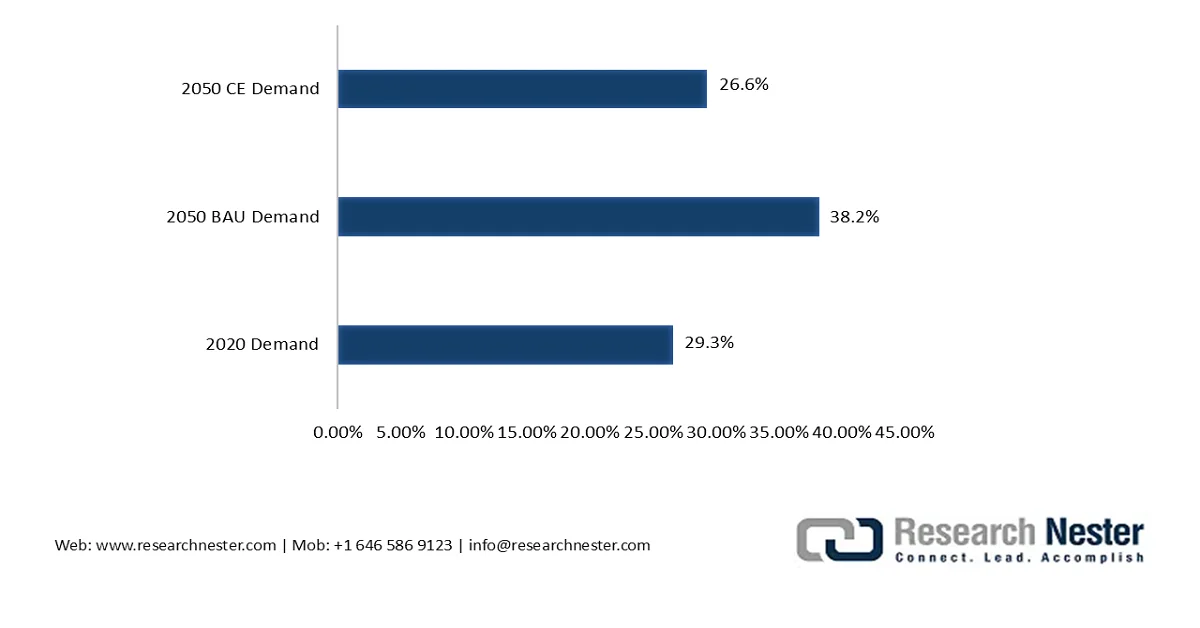
由于对高纯度电子化学品的需求、绿色硝化创新中心、医药中间体出口以及标准供应保障,日本市场正显著增长。根据国际金融协会(IFI)2026年1月发布的《社会建议》数据报告,基于较长的下游供应链,基础化学品的成本预计将增长2至3倍;因此,最终产品的成本影响仅占近1%。与此同时,预计到2050年底,该地区人口将减少20%,这为化学工业提供了适宜的增长机会。此外,同年,随着对现有业务模式(BAU)和循环经济(CE)的关注,芳烃和烯烃的需求也将增加,从而扩大市场规模。
日本2020-2050年烯烃、芳烃和甲醇需求预测(基于总体、BAU和CE情景)
资料来源:国际金融机构对社会的建议
纺织染料生态系统的各个方面、出口型农用化学品需求的激增、双碳经济一体化、公路出口走廊以及产能扩张和并购活动等,都是推动中国纺织市场发展的趋势。据国务院新闻办公室2025年7月发布的一篇文章显示,全国纺织企业增加值总额约为280万美元(2000万元人民币),同比增长4.2%。此外,国内纺织企业实现营业收入达1.4万亿元人民币,同比下降0.5%,这表明中国纺织市场仍蕴藏着巨大的增长潜力。
欧洲市场洞察
预计在预测期内,欧洲硝基氯苯市场将成为增长最快的地区。该地区市场的发展主要得益于严格的监管政策,包括欧洲绿色协议和REACH法规,以及旨在推广闭环酸回收系统和确保供应链多元化(摆脱对俄罗斯的依赖)的循环经济政策。根据欧盟委员会的文章,生物基产品有望取代化石基化学品和资源,目标是到2030年底每年减少近25亿吨二氧化碳当量排放。此外,循环生物基先进解决方案有望助力该地区在2050年底前实现气候中和和零污染,从而确保市场发展。
由于硝化设施的存在、联邦经济事务和气候行动部对指定氯代中间体的设立,以及受农用化学品、制药和汽车行业需求驱动的化学品生产激增,德国市场正日益受到关注。根据清洁能源通讯组织(Clean Energy Wire Organization)2024年3月发表的一篇文章,德国拥有12家全球最大的化学品生产设施。这些设施包括电力和热力综合设施(占总排放量的40%)、化学品蒸汽裂解装置(占24%)以及氨生产装置(占14%)。因此,所有这些设施的存在为德国市场带来了巨大的增长机遇。
跨国化工企业的存在、具有竞争力的能源成本以及可获得区域凝聚基金,是推动波兰市场发展的重要因素。根据波兰投资和信息技术局 (ITA) 2026 年的数据报告,到 2030 年底,波兰计划在绿色转型方面投入近 1845 亿美元至 2108 亿美元(7000 亿至 8000 亿波兰兹罗提),其中绿色转型支出将达到 316 亿美元至 395 亿美元(1200 亿至 1500 亿波兰兹罗提)。此外,欧洲绿色协议的目标是到 2030 年底将温室气体排放量减少 55%,并在 2050 年前实现气候中和。同时,区域预算计划为波兰提供 1610 亿美元(1370 亿欧元)的补贴和 402 亿美元(342 亿欧元)的可偿还援助,这些都将对市场扩张产生积极影响。
北美市场洞察
预计到预测期结束时,北美硝基氯苯市场将占据相当大的份额。该地区市场的增长主要受橡胶化学品、农用化学品合成和染料中间体需求增长的推动,同时农用化学品和医药供应链回流以及区域氯碱产能的复苏也起到了积极作用。根据美国网络安全和基础设施安全局 (CISA) 2023 年发布的政府数据报告,化学工业,尤其是在美国,生产超过 7 万种对现代生活至关重要的多元化产品。此外,该行业还将这些产品分销给遍布全国的超过 75 万终端用户。同时,该行业的产值高达 4860 亿美元,占美国国内生产总值 (GDP) 的 25%,从而对市场的增长产生了积极影响。
美国化学工业对就业和出口的贡献(2023 年)
就业 | 出口 | ||
直接就业 | 529,000 | 出口总额 | 1253亿美元 |
企业提供的就业机会 | 6.8 个工作岗位 | 化学品及相关产品 | 每1美元的国民出口额中,有10美分来自出口。 |
创造就业岗位总数 | 410万 | ||
整体化学制造设施 | 11,128 | ||
化学品分销商的送货 | 每6秒钟就有超过3100万吨化工产品被运出。 | ||
中小企业拥有的化工制造设施 | 占比68%,雇佣员工超过500人 | ||
资料来源: CISA政府
由于供应链和国防生产回流、通货膨胀抑制法案 (IRA) 的实施、强大的医药和农用化学品出口基地、风险管理标准以及低成本的氯原料,美国硝基氯苯市场日益受到关注。正如苏格兰政府在2026年6月发表的一篇文章中所述,美国被认为是全球最大的硝基氯苯产业中心,截至2024年,其市场价值估计为6390亿美元,预计到2033年底将进一步增长至9790亿美元。此外,美国还拥有全球排名前五的制药集团,包括位于伊利诺伊州的艾伯维 (AbbVie)、位于新泽西州的默克公司 (Merck & Co) 和强生公司 (Johnson & Johnson),以及位于纽约的百时美施贵宝 (Bristol Myers Squibb) 和辉瑞公司 (Pfizer)。因此,凭借如此巨大的增长和众多制药企业的存在,美国市场对硝基氯苯的需求十分旺盛。
加拿大市场之所以蓬勃发展,部分原因在于其整合的供应链、化学品管理计划、联邦可持续化学基金以及针对寒冷气候作物的农用化学品配方中心。正如大卫·铃木基金会2026年3月发表的一篇文章所述,化学品管理计划一直致力于保护环境和人类免受有害物质的侵害。此外,据估计,加拿大环境与气候变化部在下一财政年度用于减少污染的支出将减少6100万美元。因此,基于此,该监管机构和加拿大卫生部正在按照《加拿大环境保护法》的规定,对各种潜在有害化学品进行监管和评估,从而促进了加拿大市场的扩张。
O-硝基氯苯市场主要参与者:
- Seya Industries Ltd.(印度)
- Aarti Industries Ltd.(印度)
- 中国石化(南京)
- 江苏扬农化工有限公司(中国)
- 辽宁世兴药业化工有限公司(中国)
- 镇江华宇进出口有限公司 (中国)
- Panoli Intermediates India Private Limited(印度)
- Chemieorganic Pvt. Ltd.(印度)
- Aksharchem India Ltd(印度)
- 沙特基础工业公司(沙特阿拉伯)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Seya Industries是一家成熟的ONCB生产商,专注于生产用于制药、农用化学品和染料行业的苯基氯化和硝化产品。该公司通过向美国和欧洲等国际市场销售产品,在市场上占据了独特的地位。
- Aarti Industries Ltd.是全球硝基氯苯 (ONCB) 市场的领军企业,在硝基氯苯类特种化学品领域保持着强大的市场地位。公司提供多元化的化学品产品组合,是染料、颜料和制药等终端用户行业的重要供应商。
- 中国石化(南京)有限公司是氧化亚硝胺(ONCB)市场的主要参与者,其业务活动与其他领先生产商一起被纳入全球综合市场情报报告中。该公司凭借其国有母公司的雄厚资源,得以进行大规模化学品生产,从而巩固了其市场地位。
- 江苏扬农化工有限公司是中国重要的农用化学品生产商,ONCB是其农药制剂链中的关键中间体。公司凭借其一体化的研发和生产能力,服务于国内外农业市场。
- 辽宁世兴药业化工有限公司是一家化工生产商,其多元化的产品线涵盖了化工和制药领域,其中包括ONCB(以2-氯硝基苯的名称销售)。该公司提供多种氯硝基苯异构体,应用范围涵盖染料、药品和农用化学品等领域。
以下是全球市场主要参与者的名单:
全球邻硝基氯苯市场成品制造格局分散,生产主要集中在亚洲。此外,中国制造商凭借其一体化的氯苯供应和成本优势,在全球产能中占据主导地位;而印度生产商则在出口市场占据重要地位,尤其是在医药和染料中间体领域。欧洲的产量有限,且生产商数量较少,因此价格较高。关键差异化因素包括产品纯度、可获得的自有氯苯原料以及出口到西方市场的合规能力。此外,2026年3月,Aarti Industries Limited与一家全球领先的化工公司签署了一项重大修订协议,确保了长期供应,共同开发一种高价值的特种化学中间体,从而推动了全球邻硝基氯苯行业的发展。
市场企业格局:
最新发展
- 2026年7月,沙特基础工业公司(SABIC)与荣盛石化有限公司及其子公司荣盛新材料有限公司签署了一项基于项目的开发协议,共同开发位于中国舟山的金塘新材料项目。
- 2025年6月,Aksharchem India Ltd位于古吉拉特邦的沉淀二氧化硅装置成功扩建,新增产能6,000吨/年,使累计二氧化硅产能达到18,000吨/年。
- Report ID: 8690
- Published Date: Jul 23, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
