低碳建筑市场展望:
2026年低碳建筑市场规模为7949.1亿美元,预计到2036年底将超过21968.2亿美元,在预测期(即2027-2036年)内,复合年增长率将超过10.7%。2027年,低碳建筑行业规模预计为8799.7亿美元。
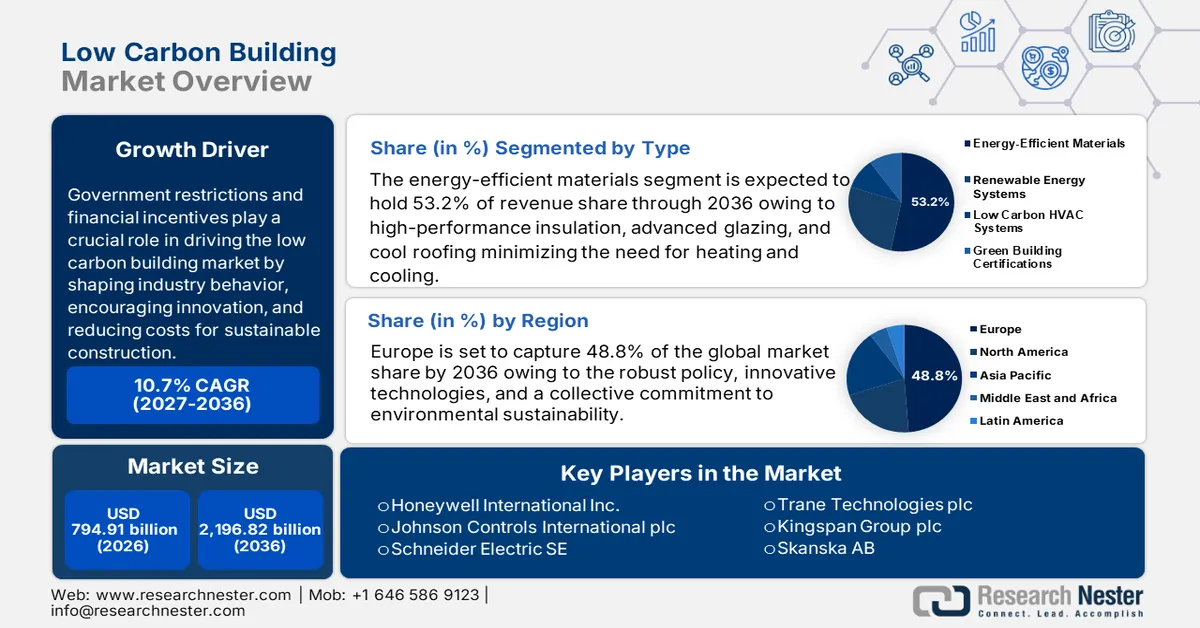
政府的限制和财政激励措施在推动低碳建筑市场发展方面发挥着至关重要的作用,它们通过塑造行业行为、鼓励创新和降低可持续建筑成本来实现这一目标。政府制定法规以确保建筑物减少碳排放。这些法规可能包括建筑规范和能效标准,例如LEED、BREEAM和被动式房屋认证;强制使用可再生能源,例如太阳能电池板;强制各行业采用更环保的解决方案;以及禁止使用高碳材料,例如化石燃料供暖。通过执行更严格的环境标准,这些法规促使开发商和建筑商采用低碳设计。
此外,各国政府还提供财政支持,以提高绿色建筑的吸引力,例如补贴和税收抵免、拨款和资金、为可持续建筑项目提供低息绿色融资,以及基于绩效的激励措施,即对超过能效目标的建筑给予经济奖励。北美地区的税收抵免政策显著促进了绿色建筑行业的发展,使可持续建筑和改造在经济上更具可行性。例如,美国房主每年最多可因节能改造节省 3,200 美元的税款。除了能效抵免外,房主还可以享受经修订和延期的住宅清洁能源抵免政策,该政策为屋顶太阳能、风能、地源热泵和电池储能等清洁能源设备提供 30% 的所得税抵免,有效期至 2032 年,2033 年和 2034 年将降至 22%。
可持续建筑税收抵免(SBTC)类别和资助金额
项目类型 | 每个日历年度的税收抵免计划上限(美元) | 生效年份 | SBTC资格要求 |
节能产品 | 2,900,000 | 2021 | 产品必须符合能源之星认证或应用说明和清单中详述的其他规范。 |
新建住宅项目 | 2,000,000 | 2022 | 该项目必须达到新墨西哥州绿色建筑金级或翡翠级认证,或 LEED-H 金级或铂金级认证标准。 |
新建商业建筑 | 1,000,000 | 2022 | 该项目必须符合 LEED 认证标准 |
预制房屋 | 250,000 | 2022 | 该项目必须符合能源之星计划的要求。 |
大型商业翻新 | 1,000,000 | 2021 | 该项目必须比 ASHRAE 标准高出 50%。 |
来源:EMNRD
关键 低碳建筑 市场洞察摘要:
区域亮点:
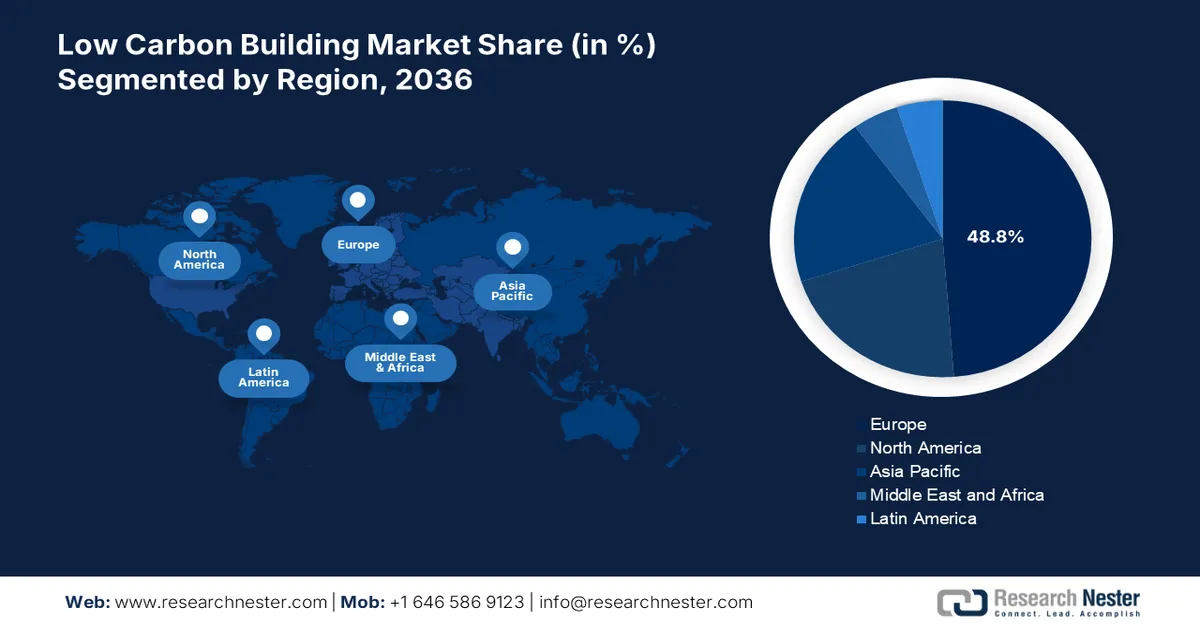
- 欧洲在低碳建筑市场中占据领先地位,市场份额高达 48.8%,这得益于强有力的政策、可持续发展目标和创新技术,预计到 2036 年将持续增长。
- 北美低碳建筑市场预计到 2036 年将实现显著增长,这主要得益于政策支持、碳负排放材料创新和绿色建筑法规。
细分市场洞察:
- 受节能材料需求和日益增强的气候意识的推动,预计2027年至2036年间,节能材料细分市场的份额将达到53.20%。
主要增长趋势:
- 建筑技术的进步
- 对气候变化日益增长的认识和关注
主要挑战:
- 金融和市场壁垒
- 供应链限制
- 主要参与者:施耐德电气公司、特灵科技公司、金斯潘集团公司、斯堪斯卡公司、联实集团有限公司、艾康集团公司。
全球 低碳建筑 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:7949.1亿美元
- 2027年市场规模:8799.7亿美元
- 预计市场规模:到2036年将达到21968.2亿美元
- 增长预测:2027-2036年复合年增长率10.7%
主要区域动态:
- 最大区域:欧洲(到2036年将占48.8%的份额)
- 增长最快区域:亚太地区
- 主导国家:德国、英国、法国、中国、美国
- 新兴国家:中国、日本、韩国、印度、巴西
Last updated on : 31 August, 2026
低碳建筑市场增长的驱动因素和挑战:
增长驱动因素
- 建筑技术的进步:利用碳捕获混凝土、地聚合物混凝土和生物水泥等新一代混凝土创新技术,减少材料的隐含碳含量,可显著降低二氧化碳排放。大块木材和替代材料,例如交叉层压木材(CLT)、麻石混凝土和菌丝体基材料,可作为碳汇。根据建筑设计,混合型中高层CLT商业建筑可将全球变暖潜能值降低15%至26%。
此外,优化3D打印和预制构件的建造流程可以减少材料浪费、加快施工速度并提高效率。模块化建造利用工厂可控环境来降低排放并确保可持续性。大多数模块化设计可减少2%至22%的排放,具体效益取决于结构框架材料和工业地点。 - 人们对气候变化的认识和关注日益增强:随着气候变化成为紧迫的全球性问题,人们日益增强的认识和关注显著推动了对低碳建筑实践的需求。媒体报道的增加、科学报告的发布以及气候行动主义的兴起,使人们更加意识到建筑物对环境的影响。消费者和投资者现在将可持续性放在首位,促使开发商采用环保的建造方法。洪水、野火和热浪等极端天气事件等气候风险,促使城市采用气候适应型、节能型建筑。包括屋顶绿化、雨水收集和被动式冷却技术在内的绿色基础设施正逐渐成为城市发展的标准配置。
此外,许多公司正在采纳环境、社会和治理 (ESG) 政策,将可持续建筑作为办公和零售空间的首要任务。企业正在投资建设碳中和总部,以履行其全球气候承诺。75% 的企业领导者认为,ESG 因素对其公司战略至关重要或与之相关。十分之九的企业领导者认为,多元化、公平性和包容性举措必不可少。与北美不到五分之一的投资者相比,近一半的欧洲投资者高度重视 ESG。全球 54% 的银行在其财务报表中纳入了气候相关数据。
挑战
- 财务和市场壁垒:许多消费者优先考虑降低前期成本而非长期节能,这降低了对低碳建筑的需求。缺乏相关知识也影响了消费者的购买决策。碳定价机制,例如碳税或碳排放交易体系,在不同地区差异很大,导致成本预测存在不确定性。缺乏标准化的碳核算方法也使得投资者难以比较不同的低碳项目。
克服这些金融和市场障碍需要更有力的政策支持、创新的融资模式、提高消费者意识,以及碳定价和估值方法的标准化。政府、金融机构和私营部门之间加强合作可以加速向可持续建筑环境的转型。 - 供应链限制:许多环保材料供应有限,高需求导致供应不足,进而可能增加成本并延误项目进度。从遥远地区采购可持续材料会增加运输排放。本地绿色材料的供应往往不足,从而降低整体碳减排效果。供应链中断会导致延误,进而增加成本并延误工期。如果低碳材料的供应存在不确定性,开发商可能会犹豫是否采用这些材料。
为了克服这些挑战,需要投资于可持续供应链、本地材料生产和政策支持。
低碳建筑市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
10.7% |
|
基准年市场规模(2026 年) |
7949.1亿美元 |
|
预测年份市场规模(2036 年) |
21968.2亿美元 |
|
区域范围 |
|
低碳建筑市场细分:
类型(节能材料、可再生能源系统、低碳暖通空调系统、绿色建筑认证)
在低碳建筑市场中,预计到2036年,节能材料细分市场将占据超过53.2%的收入份额。高性能保温材料、先进玻璃和冷屋顶等节能材料能够最大限度地减少供暖和制冷需求,从而显著降低建筑物的能源消耗。使用再生钢、竹子或低碳混凝土等可持续材料可以减少材料生产、运输和安装过程中产生的隐含碳排放。例如,根据美国钢铁结构协会的数据,美国生产的结构钢平均含有约93%的再生废钢。建筑物报废后,98%的结构钢会被回收制成新的钢铁产品,并保留其所有物理特性。当钢铁制品达到使用寿命终点时,其中81%会被回收利用。这包括85%的汽车、82%的家用电器、70%的集装箱、72%的钢筋和98%的结构钢。钢铁是世界上回收利用率最高的资源,国内钢厂每年回收利用超过7000万吨废钢。目前,结构钢中再生钢的含量高达93%。
此外,一些节能材料的前期成本较高,但可以降低能源费用和维护成本,从长远来看,使建筑物更具经济可持续性。而且,随着人们对气候变化的认识不断提高,投资者和消费者都更倾向于选择运营碳排放量和隐含碳排放量较低的建筑物,这加速了节能材料的普及应用。
应用范围(商业、住宅和工业)
根据应用领域划分,到2036年底,低碳建筑市场的商业领域有望占据显著份额。商业领域对节能、可持续和环保建筑的需求不断增长,是推动市场发展的重要力量。智能暖通空调、LED照明和太阳能电池板等节能技术能够降低运营成本。更低的公用事业费用和维护成本为可持续投资提供了强有力的商业理由。
此外,对环保型办公空间和零售店的需求日益增长。可持续建筑能够提升品牌声誉,吸引高端租户。智能建筑解决方案、能源管理系统和碳排放追踪软件进一步增强了可持续性。模块化建筑、绿色屋顶以及大块木材和再生钢材等低碳材料的应用正在不断增加。此外,绿色城市基础设施的扩展也促进了低碳商业地产的发展。公私合作模式为大型可持续发展项目提供了支持。
我们对全球低碳建筑市场的深入分析涵盖以下几个方面:
类型 |
|
应用 |
|
成分 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
低碳建筑市场区域分析:
欧洲市场分析
到2036年底,欧洲低碳建筑市场预计将占据超过48.8%的收入份额。在强有力的政策、创新技术以及对环境可持续发展的共同承诺的推动下,欧洲低碳建筑市场正处于上升期。欧盟雄心勃勃的计划旨在到2050年实现气候中和,并强调包括建筑业在内的各个行业的脱碳。该计划旨在推广可持续材料的使用和节能建筑实践。
德国拥有众多开创性项目,例如位于弗莱堡的Heliotrope项目,该项目旨在实现能源自给自足。此类创新展现了碳中和建筑设计的潜力,并为未来的发展树立了标杆。此外,像Low Carbon这样的公司正在德国扩大业务,开发大型可再生能源项目。2024年4月,Low Carbon宣布计划在德国开发超过400兆瓦的太阳能发电容量,首个项目预计将于2025年开工建设。
英国政府已实施多项政策以推广低碳建筑。其中,将于2025年生效的“未来住宅标准”规定,新建住宅的碳排放量必须比现行标准减少75%至80%。此外,政府还承诺拨款35亿美元用于“温暖住宅计划”,旨在提升现有住宅的能源效率。
北美市场分析
预计北美低碳建筑市场在预测期内将显著增长。在扶持政策、技术创新以及建筑行业日益重视可持续发展的推动下,该市场有望实现大幅扩张。
美国住房和城市发展部 (HUD) 已投资超过 10 亿美元用于经济适用房的现代化改造,重点关注能源效率和气候适应能力。此外,建筑行业正经历着旨在减少建筑材料碳足迹的技术创新浪潮。各公司正在开发碳负排放材料,例如传统水泥的替代品,这些材料可显著降低温室气体排放。
加拿大绿色建筑战略(CGBS)于2024年7月推出,旨在到2050年实现全国建筑脱碳。其关键组成部分包括:修订《能源效率法》;到2028年逐步淘汰新建建筑中的燃油供暖系统;以及推广热泵的应用。此外,《泛加拿大清洁增长与气候变化框架》强调碳污染定价,并力争到2030年制定净零能耗建筑规范。
低碳建筑市场主要参与者:
- 西门子股份公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 霍尼韦尔国际公司
- 江森自控国际有限公司
- 施耐德电气
- 特灵科技有限公司
- 金斯潘集团有限公司
- 斯堪斯卡集团
- Lendlease Corporation Ltd
- Aecon集团公司
主要参与者正通过创新、可持续实践和合规监管重塑低碳建筑市场。他们的努力减少了碳足迹,并创造了长期的经济和环境效益。许多公司发行绿色债券并获得环境、社会和治理 (ESG) 资金,以支持可持续发展项目。
最新发展
- 2024年12月,Aecon Group Inc.宣布与拉法基(Lafarge)和CarbiCrete合作,测试低碳混凝土和无水泥混凝土砌块,这标志着建筑行业在提高可持续性方面迈出了重要一步。
- 2023年7月,全球领先的先进保温材料和创新建筑解决方案供应商Kingspan Group plc(简称“Kingspan”)宣布收购Troldtekt A/S,后者是一家生产可持续木质吸音板的公司。
- Report ID: 7242
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
