巡飞弹市场展望:
2025年巡飞弹市场规模为57亿美元,预计到2035年底将达到356亿美元,在预测期(即2026年至2035年)内,复合年增长率约为20.2%。2026年,巡飞弹行业规模估计为68亿美元。
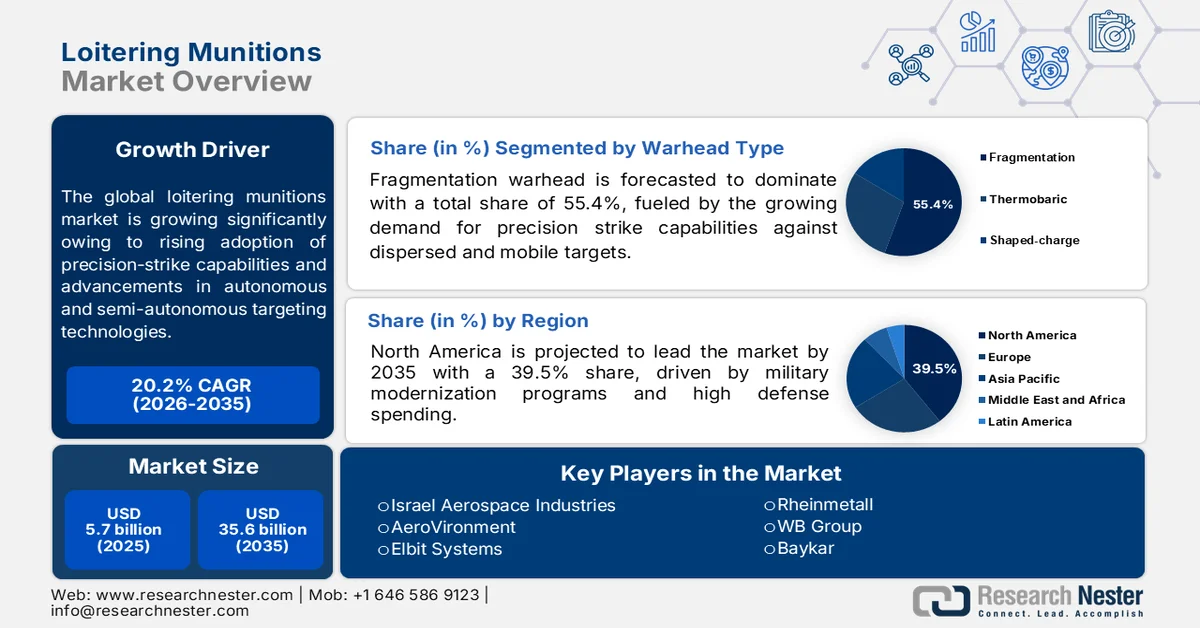
巡飞弹市场预计将保持稳定持续增长,这主要得益于精确打击能力的日益普及以及自主和半自主目标瞄准技术的进步。此外,军事侦察和监视投入的增加也推动了巡飞弹在战术行动中的应用,因为巡飞弹能够精确探测和打击目标。青年政策研究所2025年11月发表的文章指出,巡飞弹在现代战争中日益广泛的应用源于其精确性,而纳戈尔诺-卡拉巴赫战争和俄乌战争等冲突已证明其对防空系统、装甲车辆和关键军事基础设施的有效性,从而加速了其在全球范围内的应用。此外,巡飞弹成本相对较低、易于部署,并且兼容地面、空中和海上平台,使其成为现代武装部队的重要组成部分和经济高效的作战能力。
此外,现代战争的演变也支撑了市场需求,武装部队在进攻和防御任务中都寻求灵活、可快速部署的解决方案。同时,不断增长的采购项目、跨境安全问题以及巡飞弹在陆地和海上作战中日益广泛的应用,预计将为全球制造商和技术开发商创造持续的机遇。在此背景下,AeroVironment公司于2024年8月宣布,已与美国陆军签订了一份为期五年、总额达9.9亿美元的无限期交付/无限期数量(IDIQ)合同,为其提供久经实战考验的“弹簧刀”(Switchblade)巡飞弹系统,该系统隶属于致命无人系统项目。这份合同支持了陆军为步兵营配备便携式精确打击能力的计划,使其能够打击装甲车辆和其他视距外目标。
军需品、弹药及弹丸部件(HS 93.06.90)主要出口国:2024年全球防务供应指标
输出国 | 出口额(2024年) |
我们 | 36.3亿 |
保加利亚 | 23.3亿 |
波兰 | 19.2亿 |
罗马尼亚 | 7.66亿 |
韩国 | 5.48亿 |
西班牙 | 3.48亿 |
挪威 | 2.66亿 |
以色列 | 2.37亿 |
英国 | 2.27亿 |
印度 | 2.24亿 |
资料来源: OEC
2024年全球军需品、弹药和炮弹部件主要进口国:全球国防需求指标
进口国 | 进口额(美元) |
乌克兰 | 28.4亿 |
波兰 | 24亿 |
以色列 | 13.7亿 |
罗马尼亚 | 7.43亿 |
阿联酋 | 5.94亿 |
我们 | 5.49亿 |
沙特阿拉伯 | 5.29亿 |
澳大利亚 | 2.93亿 |
日本 | 2.85亿 |
斯洛伐克 | 2.11亿 |
资料来源: OEC
关键 游荡弹药 市场洞察摘要:
区域亮点:
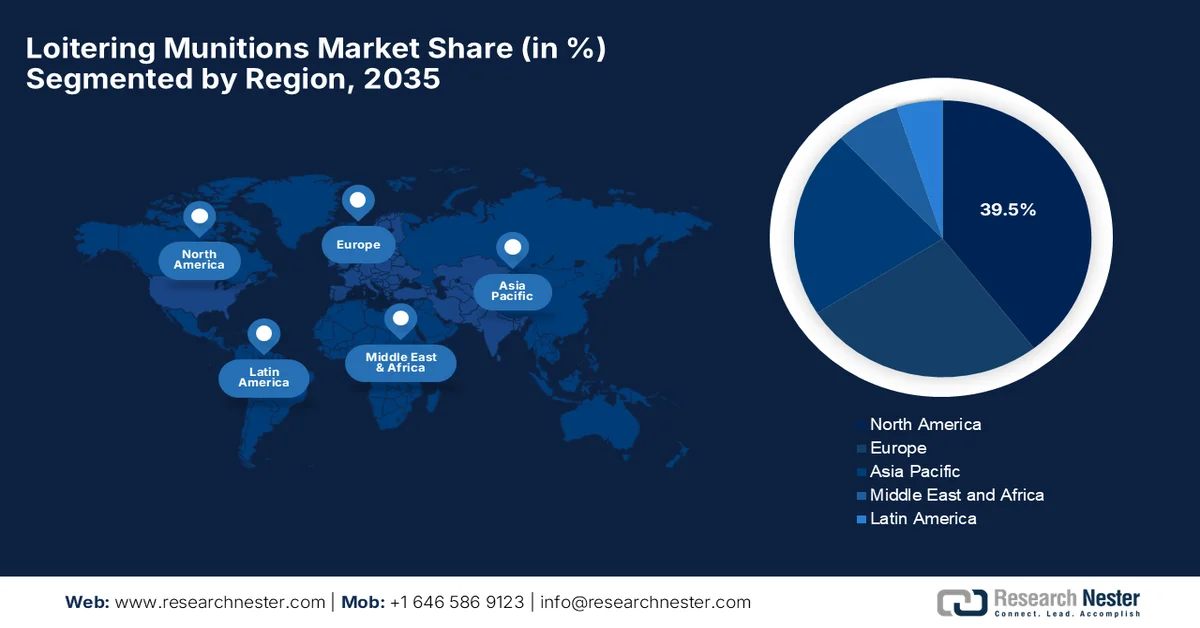
- 预计到2035年,北美巡飞弹市场将占全球市场份额的39.5%,这主要得益于美国和加拿大广泛的军事现代化计划以及雄厚的国防预算。
- 预计在2026年至2035年期间,亚太地区将迎来显著增长,这主要受地缘政治紧张局势升级、对非对称战争战略的投资增加以及本土国防能力提升的推动。
- 美国市场在北美市场份额中占比近73.7%,这主要得益于美国庞大的国防开支以及对先进无人作战系统的高度重视。
细分市场洞察:
- 预计到2035年,巡飞弹市场碎片弹头细分市场将占据55.4%的市场份额,这主要得益于对分散和移动目标的精确打击能力的需求不断增长,以及碎片弹头的成本效益。
- 预计在2026-2035年期间,空军细分市场将占据可观的收入份额,这主要得益于对空中优势、防区外打击能力和网络中心战战略的日益重视。
主要增长趋势:
- 国防预算增加和军事现代化
- 无人作战技术日益普及
主要挑战:
- 高昂的研发成本和严格的采购要求
- 出口限制和反无人机防御技术的进步
主要参与者:以色列航空航天工业公司、AeroVironment、埃尔比特系统公司、莱茵金属公司、WB集团、STM Savunma Teknolojileri Mühendislik ve Ticaret A.?.、Baykar、EDGE集团、IAI MALAT、Ondas Inc.、ZALA航空集团。
全球 游荡弹药 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:57亿美元
- 2026年市场规模:68亿美元
- 预计市场规模:到2035年将达到356亿美元
- 增长预测:复合年增长率20.2%(2026-2035年)
主要区域动态:
- 最大区域: 北美(到 2035 年,份额将达到 39.5%)
- 增长最快的地区: 亚太地区
- 主要国家/地区: 美国、中国、以色列、俄罗斯、土耳其
- 新兴国家: 澳大利亚、印度、韩国、波兰、西班牙
Last updated on : 29 July, 2026
巡飞弹市场——增长驱动因素和挑战
增长驱动因素
- 国防预算增加和军事现代化:大多数国家都在增加国防预算,以加强安全并更新老旧军事装备。因此,对包括巡飞弹在内的先进无人系统的投资已成为战略重点,为市场先行者创造了有利的商业环境。例如,德事隆系统公司于2026年2月被选中参与美国陆军低空跟踪与打击弹药计划的原型项目,以展示和验证其Damocles™巡飞弹系统。这款具备垂直起降能力的Damocles系统采用先进的第二代爆炸成型穿甲弹(EFP)、模块化开放式架构,并支持多种任务载荷,包括电子战载荷,从而积极推动市场增长。
- 无人作战技术日益普及:向无人和自主作战的转变正在创造强劲的市场需求。这些系统在降低军事人员风险的同时,还能提供持续监视和快速打击能力,从而推动全球市场的扩张。2023年7月,莱茵金属公司和UVision公司从匈牙利获得了一份价值数亿欧元的重大合同,主要目标是提供Hero巡飞弹系统。Hero系列系统具备自主侦察、目标跟踪和精确打击能力,可打击包括步兵、车辆、工事和防空系统在内的多种目标,这表明该市场拥有长期的增长潜力。
挑战
- 高昂的研发成本和严格的采购要求:巡飞弹的研发过程需要在研发、自主导航系统、光电传感器、安全通信链路以及精确制导技术等方面投入巨资。此外,制造商在产品部署前还需符合军方资质标准、可靠性测试和认证流程。由于大多数采购由政府主导,企业往往面临漫长的采购周期和复杂的招标流程,这会延缓产品商业化和收益实现。此外,小型制造商难以与拥有雄厚财力和长期政府关系的成熟国防承包商竞争,从而对市场增长产生负面影响。
- 出口限制与反无人机防御技术的进步:全球市场正面临严格的出口管制和反无人机技术的持续发展带来的挑战。各国政府出于国家安全考虑,对先进的军事系统实施严格的出口管制,这限制了制造商进入国际市场的能力,并延缓了跨境防务协议的达成。与此同时,各国军队正在加大对反无人机系统(UAS)能力的投入,包括雷达探测、电子战、GPS干扰、定向能武器以及拦截系统,以在巡飞弹到达目标之前将其摧毁。这降低了无人机系统的作战效能,从而给市场增长带来了新的挑战。
巡飞弹市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
20.2% |
|
基准年市场规模(2025 年) |
57亿美元 |
|
预测年份市场规模(2035 年) |
356亿美元 |
|
区域范围 |
|
巡飞弹市场细分:
弹头类型分段分析
在弹头类型方面,预计到2035年底,破片弹头将在巡飞弹市场占据主导地位,市场份额将达到55.4%。该细分市场的主导地位主要得益于对分散和移动目标精确打击能力日益增长的需求,以及破片弹头相比更复杂的替代方案所具有的成本效益。破片弹头的多功能性使其能够应对从步兵、轻型车辆到雷达站等各种威胁。2026年2月,莱茵金属公司向一家潜在的北约客户展示了其FV-014巡飞弹系统,全面展示了其在侦察、精确打击和远程作战方面的能力。FV-014融合了先进的传感器、网络连接和人机回路控制系统,射程可达100公里,作战持续时间为70分钟。
最终用户细分分析
作为最终用户类别之一的空军预计将持续增长,并在所述时间段内占据巡飞弹市场可观的收入份额。该细分市场的增长主要归功于对空中优势、防区外打击能力和网络中心战战略日益增长的重视。此外,先进光电系统、自主飞行技术和增强型通信链路的集成提高了任务灵活性,推动了全球空军对这些系统的更高采用率。2023年9月,埃尔比特系统公司获得了一份价值9500万美元的合同,向欧洲某国供应数百枚“天空打击者”(SkyStriker)巡飞弹。这些自主“天空打击者”系统具备精确打击能力,弹头载荷高达10公斤,射程达100公里,并可在GPS和通信受限的环境中运行。
范围段分析
根据射程划分,预计到2035年底,中程巡飞弹将在巡飞弹市场占据显著的收入份额。该细分市场的增长主要得益于对作战范围、精确打击和成本效益之间平衡的日益增长的需求。中程巡飞弹能够打击近战战术区域以外的目标,从而增强武装部队的战场灵活性,同时避免远程系统带来的高昂成本。此外,中程巡飞弹适用于步兵支援、边境监视和反叛乱行动,这促使寻求多功能无人打击能力的国防部队广泛采用该类武器。同时,通信系统、导航技术和有效载荷集成方面的进步也提高了中程平台在各种作战环境中的效能。
我们对巡飞弹市场的深入分析包括以下几个方面:
部分 | 子段 |
弹头类型 |
|
最终用户 |
|
范围 |
|
平台 |
|
启动模式 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
巡飞弹市场——区域分析
北美市场洞察
预计在预测期内,北美巡飞弹市场将占据39.5%的最高份额。该地区的主导地位主要得益于美国和加拿大庞大的军事现代化计划和巨额国防预算。向自主作战、非对称作战准备和非视距精确打击能力的战略转变,使得该地区的需求从利基战术采购转向大规模、项目支持的部署,涵盖步兵、海军和空军部队。2026年7月,美国海军陆战队第二陆战团报告称,其首次完成了JUMP 20-X Group 3无人机系统的团级试验,该系统配备了Switchblade 300 Block 20巡飞弹。报告还提到,在加利福尼亚州二十九棕榈基地举行的4-26军级训练演习中,该系统成功击中了25公里外的目标,从而展示了常规地面部队的远程精确打击能力。
从传统火炮向自主精确打击系统的转变正在推动美国市场的增长。技术进步的核心在于融合人工智能实现自主目标识别、边缘计算能力和安全网状网络,从而在电子战环境中实现集群战术。此外,国内国防承包商正优先发展模块化有效载荷配置,使这些一次性无人机能够在高度对抗的环境中无缝切换执行持续情报、监视和侦察(ISR)任务以及动能打击任务。另一方面,对多域作战能力的日益重视也进一步推动了国防领域对下一代无人打击系统的投资。
加拿大持续致力于加强国防战备和提升北极安全能力,这正在有效地重塑其市场格局。此外,加拿大市场也受益于其对无人系统、精确打击技术和情报作战日益增长的重视,这促使加拿大采用先进的巡飞弹执行侦察和战术任务。根据加拿大政府2026年6月公布的数据,加拿大宣布与美国签署一项价值19亿美元的协议,通过对外军售计划采购26套HIMARS发射装置、弹药及配套服务。这项远程精确打击(陆地)项目将为加拿大陆军提供射程超过300公里的机动远程导弹能力,并包含未来用于海岸防御的反舰选项。
亚太市场洞察
预计2026年至2035年间,亚太地区巡飞弹市场将以相当可观的速度增长。该地区在这一领域的进展主要受地缘政治紧张局势升级和关键海上咽喉要道领土争端的推动,迫使区域各国军队迅速提升其战术打击能力。区域各国正积极投资于非对称作战战略,从依赖外国军事装备进口转向自主研发经济高效且消耗性强的武器。2024年7月,澳大利亚政府宣布采购Switchblade 300型精确巡飞弹,其主要目标是提升该国国防军的作战优势。此次采购体现了澳大利亚政府致力于为士兵配备先进技术,以应对新兴威胁并保持优势的决心。
高度集中、国家支持的军工产业战略旨在确立无人作战和智能作战领域的绝对优势,这正在推动中国市场的增长。国内生产主要由国有国防集团主导,这些集团利用庞大且完全独立的国内供应链实现了无与伦比的规模经济。根据2025年9月公布的政府数据,中国正通过发展先进的无人机集群技术加速军事现代化。解放军已进行了多达200架无人机的集群发射演练,试验了两栖登陆作战方案,并测试了一种能够投放100多枚巡飞弹的无人机母舰,这些都对市场增长起到了积极作用。
在印度,市场正经历着深刻的扩张,这主要得益于“印度制造”和“自力更生印度”倡议推动的自力更生发展。为了确保其高度敏感的山区边界和漫长海岸线的安全,印度武装部队正在加快采购便携式和车载式自主打击系统。正如印度新闻信息局(PIB)在2025年5月所报道的那样,“辛杜尔行动”展现了印度在国防技术方面日益增强的自主能力,整合了诸如“阿卡什”导弹和用于精确打击的先进巡飞弹等国产系统。此外,该行动在未越过边境的情况下摧毁了巴基斯坦的无人机、导弹和防空设施,凸显了印度在国防领域的技术优势。
欧洲市场洞察
欧洲巡飞弹市场预计将在全球市场占据重要地位。该地区在该领域的领先地位主要得益于乌克兰长期冲突后欧洲大陆国防战略的深刻结构性转变。这种激增的需求正在催生一个分散化且高度协作的国内工业基础,其中,成熟的区域国防巨头正与灵活的科技初创公司合作,建立安全、本地化的供应链。2026年1月,Indra集团和EDGE签署协议,将在西班牙建立一家新的国防制造实体,专注于巡飞弹和智能武器,并拥有价值22亿美元的订单储备。协议还提到,生产将在莱昂的新工厂进行,同时在巴利亚多利德建设一座无人机微型发动机工厂,以增强航空航天能力。
德国持续致力于提升精确打击、自主作战和战场情报能力,这正积极推动市场发展。此外,德国还通过国防企业与政府机构的合作,着力提升国内国防工业能力,支持先进无人平台的研发,并减少对外部供应商的依赖。2026年6月,德国武装部队宣布从赫尔辛(Helsing)、斯塔克(Stark)和莱茵金属(Rheinmetall)公司采购巡飞弹,这标志着德国精确打击能力的重大飞跃。这些一次性使用的“神风特攻队”式系统,凭借其机载传感器和操作员控制,能够进行远程目标打击,因此符合市场增长的预期。
英国巡飞弹市场正以惊人的速度增长,这主要得益于对无人技术和自主系统投资的转移。采购策略正在重塑这一市场,这些策略优先考虑快速采购流程、供应链韧性和扩大国内制造能力。例如,2026年5月,英国国防部宣布在英国皇家空军“台风”战斗机上部署一种新型低成本先进精确打击武器系统,以应对中东地区的无人机威胁,并保护英国公民和地区伙伴的安全。公告指出,该系统通过国防部与行业伙伴的合作,迅速从测试阶段过渡到作战部署阶段,这体现了英国对经济实惠的精确打击解决方案和更快捷的国防采购途径的重视。
巡飞弹市场主要参与者:
- 以色列航空航天工业公司(以色列)
- AeroVironment(美国)
- 埃尔比特系统(以色列)
- 莱茵金属(德国)
- WB集团(波兰)
- STM Savunma Teknolojileri Mühendislik ve Ticaret A.? (火鸡)
- Baykar (土耳其)
- EDGE集团(阿联酋)
- IAI MALAT(以色列)
- Ondas公司
- ZALA航空集团(俄罗斯)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 以色列航空航天工业公司是全球领先的先进系统制造商之一。此外,该公司通过与多个地区的国防合同,建立了强大的国际影响力。
- AeroVironment是一家总部位于美国的知名国防制造商,以其Switchblade巡飞弹系列而闻名。该公司专注于轻型、单兵便携式精确打击解决方案,这些解决方案专为战术军事行动而设计。
- 埃尔比特系统公司是一家全球领先的国防技术供应商,凭借其“天空打击者”(SkyStriker)等系统,在巡飞弹领域占据着强大的市场地位。此外,该公司还凭借先进的光电传感器以及与更广泛的战场管理系统的集成而脱颖而出。
- 莱茵金属是该领域另一家奠基性企业,其在无人系统和精确打击产品组合方面的市场份额不断扩大。该公司凭借其成熟的国防制造能力、强大的欧洲市场地位以及与政府的良好关系,在开发先进的战场解决方案方面占据优势。
- WB集团在无人系统和巡飞弹的制造方面拥有丰富的经验。该公司凭借其为侦察和精确打击任务设计的高性价比战术解决方案,获得了巨大的市场认可。
以下是全球市场主要参与者的名单:
少数专注于先进产品研发和国际防务合作的成熟国防制造商加剧了市场竞争。以色列航空航天工业公司(IAI)、AeroVironment 和埃尔比特系统公司等领先制造商凭借其成熟的作战系统和广泛的地域覆盖,主导着整个市场。该领域的竞争主要取决于航程、自主性、有效载荷能力以及与现代战场网络的集成。2025年12月,UVision宣布收购SpearUAV,以拓展其巡飞弹能力并增强其多层次自主打击解决方案。此次收购通过增加先进的人工智能系统,迅速扩展了UVision的能力,使其能够支持战术营级任务和更广泛的战略行动。
市场企业格局:
最新发展
- 2026年6月,Ondas Inc.宣布获得超过4000万美元的自主防御系统新订单,包括反无人机系统、巡飞弹系统、地面系统和国防服务,使其第二季度订单总额超过1.5亿美元。
- 2025年10月,AeroVironment扩展了其Switchblade®巡飞弹系列,新增三款系统:Switchblade 600 Block 2、Switchblade 400和配备EFP有效载荷的Switchblade 300 Block 20。这些新型号具备更远的射程、人工智能辅助目标瞄准、更完善的指挥控制以及可扩展的精确打击能力。
- Report ID: 8706
- Published Date: Jul 29, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
