利多卡因市场展望:
2026年利多卡因市场规模超过28亿美元,预计到2036年底将达到48.7亿美元,在预测期(即2027-2036年)内,复合年增长率约为5.7%。2027年,利多卡因行业规模估计为29.6亿美元。
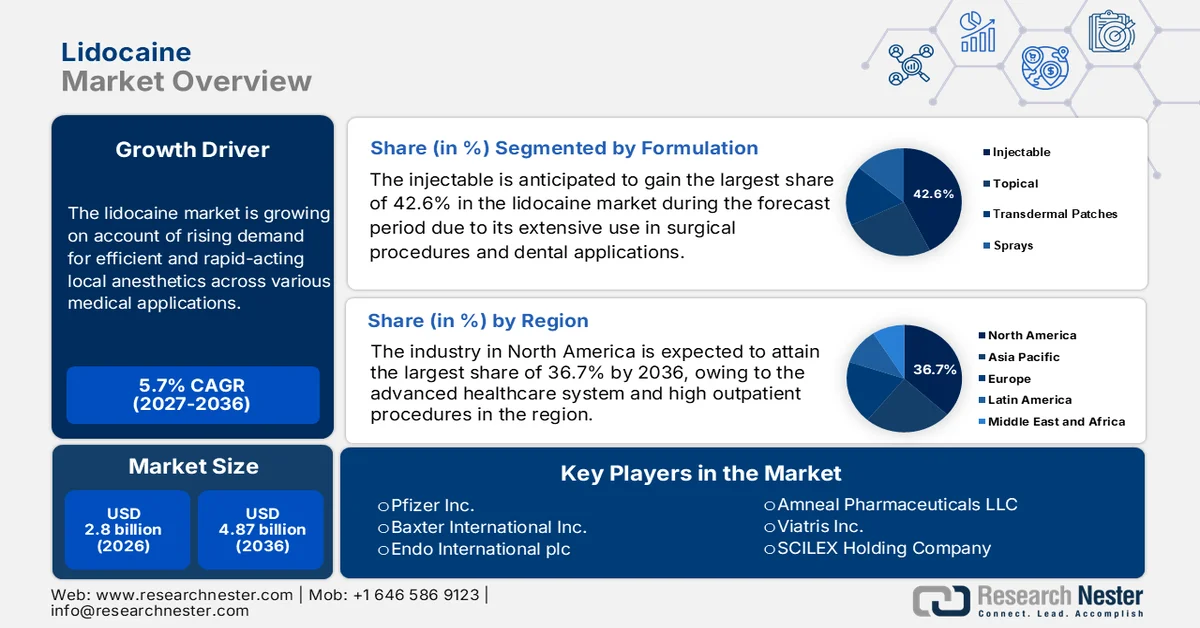
由于各种医疗应用领域对高效速效局部麻醉剂的需求不断增长,全球利多卡因市场正稳步扩张。手术量的增加和微创手术的普及推动了市场增长。根据国际美容整形外科学会(ISAPS)2024年6月发表的文章,2023年全球共进行了3490万例美容手术,手术和非手术项目总数增长了3.4%。其中,手术量增长了5.5%,超过1580万例,吸脂术是最常见的手术,面部和头部手术也均呈现显著增长。美国和巴西的手术量位居全球前列,手术主要在医院和诊所进行,这反映出对利多卡因的巨大需求。
此外,老年人口的不断增长需要慢性疼痛管理,以及非阿片类镇痛方案的广泛应用,都刺激了利多卡因市场的持续增长。世界卫生组织(世卫组织)于2025年10月发表的文章指出,全球人口老龄化正在加速,预计60岁及以上人口数量将从2020年的10亿增至2050年的21亿,其中80%的老年人将生活在中低收入国家。此外,该文章强调,老龄化涉及复杂的生物、社会和环境因素,这些因素反过来又会导致慢性疾病、老年综合征和多种疾病共存的患病率增加。因此,从战略角度来看,人口老龄化加剧为利多卡因等局部麻醉剂创造了持续的需求基础,尤其是在门诊和长期护理机构等优先考虑非阿片类镇痛的场所。
关键 利多卡因 市场洞察摘要:
区域亮点:
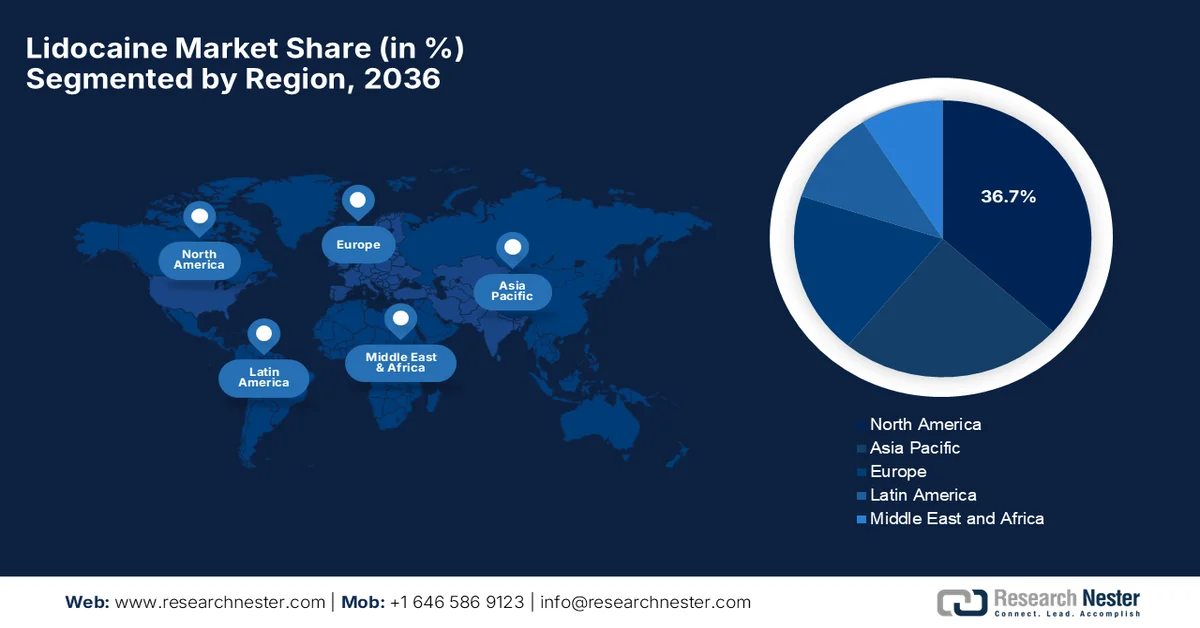
- 预计到 2036 年,北美利多卡因市场份额将达到 36.7%,这主要得益于先进的医疗保健系统、不断增长的门诊手术以及给药系统的创新。
- 预计在 2027 年至 2036 年间,亚太地区将成为市场增长最快的地区,这主要得益于医疗保健投资的增加和医疗旅游需求的增长。
细分市场洞察:
- 在利多卡因市场中,注射剂型预计到 2036 年将占据 42.6% 的市场份额,这主要归功于其在外科手术、牙科治疗和急诊护理等需要快速麻醉的场景中的广泛应用。
- 预计在 2027 年至 2036 年期间,牙科应用领域将占据显著份额,这主要得益于利多卡因在常规和外科牙科手术中的广泛应用。
主要增长趋势:
- 疼痛管理需求不断增长
- 给药系统的技术进步
主要挑战:
- 安全隐患和副作用
- 供应链和原材料供应限制
主要参与者:辉瑞公司(美国)、百特国际公司(美国)、Endo International plc(都柏林)、Amneal Pharmaceuticals LLC(美国)、Viatris Inc.(美国)、SCILEX Holding Company(美国)、Sorrento Therapeutics, Inc.(美国)、Medline Industries, Inc.(美国)、Teva Pharmaceutical Industries Ltd.(以色列)、Fresenius SE & Co. KGaA(德国)、阿斯利康公司(英国)、中国医疗系统控股有限公司(中国)、Hikma Pharmaceuticals PLC(英国)、山德士国际有限公司(瑞士)、山东澄辉药业集团有限公司(中国)、勃林格殷格翰有限公司(德国)、久光制药株式会社(日本)、帝国制药株式会社(日本)、Avenacy(美国)、Zydus Lifesciences(印度)、Huons Global(韩国)、Aspen Pharmacare Holdings Limited(南非)、太阳制药工业有限公司(印度)、帝国制药美国公司(美国)、Glenmark Pharmaceuticals Ltd.(印度)、Kotra Pharma (M) Sdn Bhd(马来西亚)。
全球 利多卡因 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:28 亿美元
- 2027 年市场规模:29.6 亿美元
- 预计市场规模:到 2036 年将达到 48.7 亿美元
- 增长预测:5.7% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域:北美(到2036年将占36.7%的份额)
- 增长最快区域:亚太地区
- 主导国家:美国、德国、中国、日本、印度
- 新兴国家:韩国、巴西、墨西哥、泰国、印度尼西亚
Last updated on : 31 August, 2026
利多卡因市场——增长驱动因素和挑战
增长驱动因素
- 疼痛管理需求不断增长:慢性疼痛和急性疼痛疾病(例如关节炎、神经病变和背痛)负担日益加重,有效推动了利多卡因在神经痛和慢性疼痛治疗中的应用。在此背景下,世界卫生组织2023年6月发布的报告显示,全球每年约有1800万人患有类风湿性关节炎,其中约70%为女性,55%的患者年龄在55岁以上。此外,该报告还强调,约有1300万人出现中度至重度症状,可通过康复治疗获益。该疾病最常累及手、腕、足、踝、膝、肩和肘关节,导致慢性疼痛,预示着未来几年利多卡因市场将拥有巨大的发展潜力。
- 给药系统的技术进步:缓释制剂、脂质体技术和微针贴剂等方面的持续创新提高了治疗效果和使用便捷性。这些进步促进了利多卡因市场的整体扩张。2025年9月,美国食品药品监督管理局(FDA)批准了Bondlido(利多卡因外用系统)10%(NDA 215029),用于缓解成人带状疱疹后神经痛。此外,MEDRx US公司随后提交了完整的答复,阐述了其在局部给药系统方面的创新,这些创新改善了粘附性、局部药物释放和患者舒适度。因此,监管机构的支持,加上利多卡因给药技术的持续进步,正在迅速提高治疗效果并拓展其临床应用。
- 心脏护理应用增长:利多卡因是一种有效的抗心律失常药物。因此,其在医院心脏护理中的应用显著推动了利多卡因市场的增长。2023年10月,美国国立卫生研究院 (NIH) 的一项研究发现,利多卡因(一种 Ib 类抗心律失常药物)主要通过阻断钠通道、缩短动作电位时程和延长不应期来治疗室性心律失常,尤其是在缺血组织中。利多卡因在急性持续性室性心动过速的治疗中重新受到关注,而临床研究表明,利多卡因可以终止难治性室性心律失常,通常与胺碘酮联合使用。目前的国际指南将利多卡因列为难治性室性心动过速和急性冠脉综合征相关心律失常的二线治疗药物。
挑战
- 安全隐患和副作用:利多卡因若使用不当,可能引起过敏反应、心血管并发症和神经系统症状等副作用。因此,人们对这些副作用的日益关注可能会影响医疗专业人员的处方率和患者的接受度。另一方面,已报告的安全事件可能会影响监管审查,从而给利多卡因市场的生产商带来财务和声誉风险。在此背景下,企业需要加大对临床试验和患者教育的投入,以确保安全用药。这些安全隐患也限制了利多卡因在某些地区的非处方销售,进一步制约了市场扩张。
- 供应链和原材料限制:利多卡因市场主要依赖于活性药物成分和辅料的持续供应。因此,任何因地缘政治紧张局势或疫情相关限制造成的供应中断都可能导致生产和分销延误。原材料成本的波动,尤其是医药级化学品的成本波动,会对定价和盈利能力产生负面影响。制造商在应对这些供应问题的同时,也面临着保持产品质量稳定的压力。对少数原料药供应商的依赖会增加短缺的风险。因此,该领域的公司需要实施供应链管理、实现采购多元化并维持缓冲库存,以降低供应风险。
利多卡因市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
5.7% |
|
基准年市场规模(2026 年) |
28亿美元 |
|
预测年份市场规模(2036 年) |
48.7亿美元 |
|
区域范围 |
|
利多卡因市场细分:
配方细分分析
预计在预测期内,注射剂(属于制剂类)将占据利多卡因市场42.6%的最大份额。该细分市场的主导地位主要归功于其在外科手术、牙科应用以及需要快速局部麻醉的紧急情况下的广泛应用。例如,2026年2月,高德美公司宣布,其新一代瑞蓝注射器已获得欧盟、美国和加拿大监管机构的批准,可用于多种面部和手部适应症的NASHA利多卡因注射剂产品。该公司还指出,这款重新设计的注射器是与美容医师共同开发的,通过符合人体工程学的设计提高了注射的精准度、控制性和舒适度,从而确保注射效果的一致性和高质量,因此具有更广泛的应用前景。
应用细分市场分析
在应用领域,预计未来几年牙科将在利多卡因市场中占据相当大的份额。该领域的增长主要得益于利多卡因作为局部麻醉剂在牙科手术、龋齿治疗和日常口腔护理等操作中的广泛应用。2025年3月,《美国急诊医学杂志》发表的一项研究为在急诊科、医院和紧急护理机构等无法立即进行根治性牙科治疗的场所管理急性牙痛提供了可靠的建议。此外,该研究强调了在简单或手术拔牙后,使用包括利多卡因在内的短效局部麻醉剂,联合非甾体抗炎药和对乙酰氨基酚来缓解术后疼痛。因此,这些循证研究正在巩固利多卡因作为一种安全、有效且标准的急性牙痛治疗药物的地位。
分销渠道细分分析
预计到预测期结束时,医院药房在利多卡因市场分销渠道中将占据显著的收入份额。大量的外科手术、急诊护理和专科介入治疗是推动该细分市场整体增长和市场份额提升的关键因素。利多卡因广泛用于小型和大型手术、牙科手术以及导管介入治疗,并通过医院药房进行快速局部麻醉。此外,其在治疗心律失常(尤其是室性心动过速)方面的显著疗效也凸显了其在住院治疗中的重要性。医院药房确保利多卡因的稳定供应,从而支持计划内手术和紧急应用,使其成为全球利多卡因供应链的基础。
我们对利多卡因市场的深入分析涵盖以下几个方面:
部分 | 子段 |
配方 |
|
应用 |
|
分销渠道 |
|
类型 |
|
给药途径 |
|
最终用户 |
|
力量 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
利多卡因市场——区域分析
北美市场洞察
预计在所讨论的时间范围内,北美利多卡因市场将以36.7%的市场份额成为最大的市场。该地区的领先地位主要得益于其先进的医疗保健体系和较高的门诊手术量。此外,监管支持的不断加强以及给药系统的创新,例如先进的透皮贴剂和长效注射剂,也促进了市场增长。例如,2023年5月,美国食品药品监督管理局(FDA)批准了瑞蓝眼霜(Restylane Eyelight,P040024/S135),这是一种含有0.3%利多卡因的透明质酸基皮肤填充剂,可减轻注射疼痛。该批准允许其用于改善眼下凹陷或空洞区域的外观,即21岁及以上成年人的眶下凹陷,因此符合标准利多卡因市场增长的预期。
牙科手术量的增加和美容治疗的普及推动了美国利多卡因市场的发展。强大的研发实力和主要制药企业的存在也是市场扩张的关键因素。此外,非处方利多卡因产品和仿制药的日益普及提高了消费者的用药便利性,有效巩固了美国在该地区的市场领先地位。在此背景下,Armas Pharmaceuticals于2025年4月宣布,在缺货两年多后,重新向美国市场推出2%利多卡因凝胶(30毫升),填补了医疗机构的供应缺口。此外,该公司指出,这种局部麻醉剂可用于泌尿外科和内窥镜手术,以提供局部镇痛,凸显了其在临床实践中的重要性。
加拿大利多卡因市场的发展主要得益于门诊手术中心(ASC)数量的增长。这些中心为需要局部麻醉的小型门诊手术提供了经济高效的替代方案。全球制药巨头和本土企业的并存重塑了加拿大的市场竞争格局,近期监管部门的批准也有助于缓解供应短缺问题。2025年4月,美国国立卫生研究院(NIH)通过对安大略省一家门诊手术中心2596例美容手术患者的回顾性研究,分析了加拿大门诊手术中心的安全性。结果显示,并发症发生率极低,仅为2.4%,其中仅有0.4%的患者术后需要住院治疗,这表明加拿大门诊手术中心提供的当日出院手术是安全的。因此,这项研究凸显了门诊手术中心在加拿大的重要性,并支持在门诊手术中更多地使用利多卡因等局部麻醉剂。
亚太市场洞察
预计2027年至2036年,亚太地区利多卡因市场将实现最快增长。该地区的增长主要得益于新兴经济体对医疗基础设施的大量投资。医疗旅游和美容皮肤科治疗的日益普及,推动了该地区局部和注射麻醉剂的消费。根据世界银行2025年1月的官方统计数据,泰国在美容手术、牙科护理和心脏治疗方面处于领先地位,每年吸引超过300万医疗游客,消费额达6亿美元。此外,该报告还指出,印度重视器官移植和骨科等复杂手术,并推行电子医疗签证和“印度医疗”(Heal in India)计划,2023年吸引了47.6万外国患者,这表明该地区利多卡因市场具有巨大的增长潜力。
由于对外科和牙科麻醉的巨大需求,中国利多卡因市场正崛起为该地区最强劲的市场。推动中国市场增长的根本因素包括监管支持、政府对医疗基础设施的大量投资,以及使用局部利多卡因进行疼痛管理的皮肤填充剂和激光治疗的日益普及。2024年5月,帝国制药美国公司(Teikoku Pharma USA)的利多卡因水凝胶贴剂Lidoderm获得美国国家药品监督管理局(NMPA)批准,用于治疗带状疱疹后神经痛。该产品由Link Healthcare Group授权生产,提供局部、非全身性镇痛方案,采用12小时用药/停药循环,最多可同时使用三片。因此,从战略角度来看,中国市场的这些案例凸显了制药公司推出创新型利多卡因产品并扩大利多卡因在外科和美容领域的市场渗透率的巨大机遇。
印度牙科、眼科和小型外科手术数量庞大,是推动利多卡因市场增长的主要原因。随着印度医疗基础设施的不断完善,城乡医疗服务覆盖面的扩大,对经济实惠的局部麻醉剂的需求也显著增长。据印度新闻信息局 (PIB) 于 2023 年 8 月发布的一篇文章报道,在国家防盲和视力障碍计划框架下,2022-2023 财年,以“使命模式”开展的白内障手术活动共进行了 8,344,824 例手术,远超 7,500,000 例的目标。文章强调,该计划旨在到 2025 年将可避免的失明率降低至 0.25%,并得到了邦级政府的资金支持。因此,眼科手术量的不断增长有效地推动了印度利多卡因使用量的增长。
欧洲市场洞察
对患者安全的重视以及非阿片类镇痛策略的广泛应用,是推动欧洲利多卡因市场整体发展的主要动力。市场发展得益于领先企业之间的战略合作、人口老龄化导致慢性疼痛干预需求增加,以及对高纯度制剂的关注。例如,2024年6月,Aspen Pharma Ireland与Wooshin Labottach达成许可协议,在欧洲部分市场销售700毫克利多卡因贴剂。这些贴剂可有效缓解成人带状疱疹后神经痛引起的神经性疼痛症状,此次合作也巩固了该公司在欧洲和中东的市场地位。因此,凭借这些战略举措,该地区有望提高患者获得有效局部麻醉剂的途径,并巩固利多卡因类产品在监管支持下的增长。
由于手术量不断增加、医疗基础设施持续升级以及临床上向区域麻醉的战略性转变(旨在减少对全身性阿片类药物的依赖),德国利多卡因市场有望在未来几年持续增长。德国本土制造商在开发先进的给药系统方面继续保持领先地位,例如缓释注射剂和高粘附性透皮贴剂。德国联邦统计局指出,2023年,根据诊断相关分组(DRG)统计数据,德国各医院报告了20种最常见的住院手术,涵盖了所有根据《医院补偿法》(KHEntgG)采用DRG系统计费的医院。在这20种最常见的手术中,肠道手术占386,048例,腰椎手术占346,903例,产后女性生殖器重建手术占339,263例。其他常见手术包括内镜胆管手术 290,454 例,剖腹产 252,209 例。这些数据反映了德国高手术量对利多卡因等麻醉剂的需求。
2023年德国常见住院手术——手术编码统计及手术量
操作代码 | 外科手术 | 手术次数 | |
全套手术 | 16,531,491 | ||
5-469 | 肠道手术 | 386,048 | |
5-032 | 腰椎入路 | 346,903 | |
5-758 | 女性生殖器重建 | 339,263 | |
5-513 | 胆管内镜手术 | 290,454 | |
5-820 | 髋关节假体 | 273,737 | |
5-749 | 剖腹产 | 252,209 | |
5-794 | 骨折复位及骨合成术 | 241,174 | |
5-822 | 膝关节假体 | 229,551 | |
5-839 | 脊柱手术 | 220,696 | |
5-896 | 皮肤组织清创 | 216,854 | |
5-452 | 大肠切除术 | 212,465 | |
5-511 | 胆囊切除术 | 201,602 | |
5-916 | 软组织覆盖 | 190,743 | |
5-790 | 骨折/骨骺分离复位 | 171,251 | |
5-900 | 皮肤表面修复 | 170,724 | |
5-800 | 联合修订 | 167,933 | |
5-530 | 腹股沟疝修补术 | 158,895 | |
5-83b | 脊柱骨合成术 | 155,883 | |
5-895 | 皮肤组织切除 | 152,010 | |
5-831 | 椎间盘组织切除 | 146,149 | |
英国国家医疗服务体系 (NHS) 高度集中的采购策略加速了英国利多卡因市场的增长,因为该策略优先保障了基本局部麻醉剂的大规模供应。此外,用于治疗病毒感染后神经痛的药用贴剂的使用量也显著增加,这反映出英国老龄化人口对靶向性、非全身性治疗的偏好。2024 年 6 月,NHS Somerset ICB 发布了一项患者群体指导意见,授权在全科诊所和委托服务机构中注册的理疗师为关节内或关节外肌肉骨骼损伤患者注射 1% 和 2% 的盐酸利多卡因。该指导意见有效期至 2026 年 11 月,其中包含记录保存、不良事件报告和患者知情同意等措施,因此符合市场正常增长的要求。
利多卡因市场主要参与者:
- 辉瑞公司(美国)
- 百特国际公司(美国)
- Endo International plc(都柏林)
- Amneal Pharmaceuticals LLC(美国)
- Viatris 公司(美国)
- SCILEX控股公司(美国)
- 索伦托治疗公司(美国)
- Medline Industries, Inc.(美国)
- 梯瓦制药工业有限公司(以色列)
- 费森尤斯股份公司(德国)
- 阿斯利康有限公司(英国)
- 中国医疗系统控股有限公司(中国)
- Hikma Pharmaceuticals PLC(英国)
- 山德士国际有限公司(瑞士)
- 山东澄辉药业集团有限公司(中国)
- 勃林格殷格翰有限公司(德国)
- 久光制药株式会社(日本)
- 帝国制药株式会社(日本)
- Avenacy(美国)
- Zydus Lifesciences(印度)
- Huons Global(韩国)
- Aspen Pharmacare Holdings Limited(南非)
- 印度太阳制药工业有限公司
- 帝国制药美国公司(美国)
- Glenmark 制药有限公司(印度)
- Kotra Pharma (M) Sdn Bhd(马来西亚)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 辉瑞公司是该领域的领军企业,拥有强大的全球布局和多元化的注射剂及医院用麻醉剂产品组合。公司高度重视通过稳定供应和对包括局部麻醉剂在内的关键药物进行全生命周期管理,来保持其领先地位。
- 梯瓦制药工业有限公司凭借其成本效益高的生产方式和广泛的全球分销网络,被认为是仿制药市场的主导力量。该公司主要致力于提高药品的可负担性和可及性,尤其是在新兴市场。
- 费森尤斯股份公司(Fresenius SE & Co. KGaA)是一家专注于注射剂(包括利多卡因)的知名企业,并受益于与医院供应链的紧密整合。此外,该公司的增长战略还包括扩大无菌注射剂的生产,并加强其在重症监护和麻醉领域的市场地位。
- 久光制药株式会社在透皮给药系统领域处于领先地位,其产品包括利多卡因贴剂。该公司凭借外用制剂的创新和强大的研发能力脱颖而出,从而在利多卡因市场保持领先地位。
- 太阳制药有限公司凭借其丰富的仿制药产品组合和高性价比的生产方式,成为市场的主要贡献者。该公司在新兴经济体拥有强大的市场份额,并持续拓展其在监管完善的市场。
以下是全球利多卡因市场一些主要参与者的名单:
利多卡因市场既有制药巨头,也有区域性仿制药生产商,它们在价格、持续创新和分销渠道等方面展开激烈竞争。辉瑞、梯瓦和费森尤斯等行业领先企业凭借其强大的产品组合和全球供应链获益,而亚太地区的企业则专注于成本效益高的生产。分销合作和产能扩张是该领域企业采取的几种策略,旨在增强地域覆盖。各公司还在投资先进的药物递送系统和高纯度原料药,以实现产品差异化。2026年2月,中国医疗系统控股有限公司与帝国制药美国公司签署协议,由后者在中国大陆分销利多卡因糊剂。这是一项为期10年的协议,使中国医疗系统控股有限公司能够利用其营销网络,拓展院外和新的零售渠道。
利多卡因市场企业格局:
最新发展
- 2025年11月,山东澄辉药业集团有限公司获得欧洲药品质量管理局 (EDQM) 颁发的盐酸利多卡因原料药 (API) CEP 认证,这是该公司当年获得的第五项 CEP 认证,并支持其在欧洲和美国持续进行的国际注册。
- 2025年8月,Avenacy宣布在美国推出其首款符合美国药典 (USP) 标准的盐酸利多卡因注射液,该产品是 XYLOCAINE 的通用名,用于外科手术、牙科、诊断和产科手术中的局部和区域麻醉。
- 2025年5月,Huons宣布其 1% 和 2% 的盐酸利多卡因注射液多剂量小瓶获得美国食品药品监督管理局 (FDA) 的批准,该产品添加了防腐剂,开封后可重复使用,且与参考药物具有治疗等效性。 利多卡因。
- 2024年12月,Zydus Lifesciences获得美国FDA最终批准,在其位于艾哈迈达巴德的工厂生产利多卡因和丙胺卡因乳膏(USP 2.5%/2.5%)。该乳膏适用于完整皮肤和生殖器黏膜的局部镇痛,可用于小型手术和术前浸润麻醉。
- Report ID: 3577
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
