低地球轨道卫星通信市场展望:
2025年低地球轨道卫星通信市场规模为676亿美元,预计到2035年底将达到2252亿美元,在预测期(即2026-2035年)内复合年增长率约为12.8%。2026年,低地球轨道卫星通信行业规模估计为762亿美元。
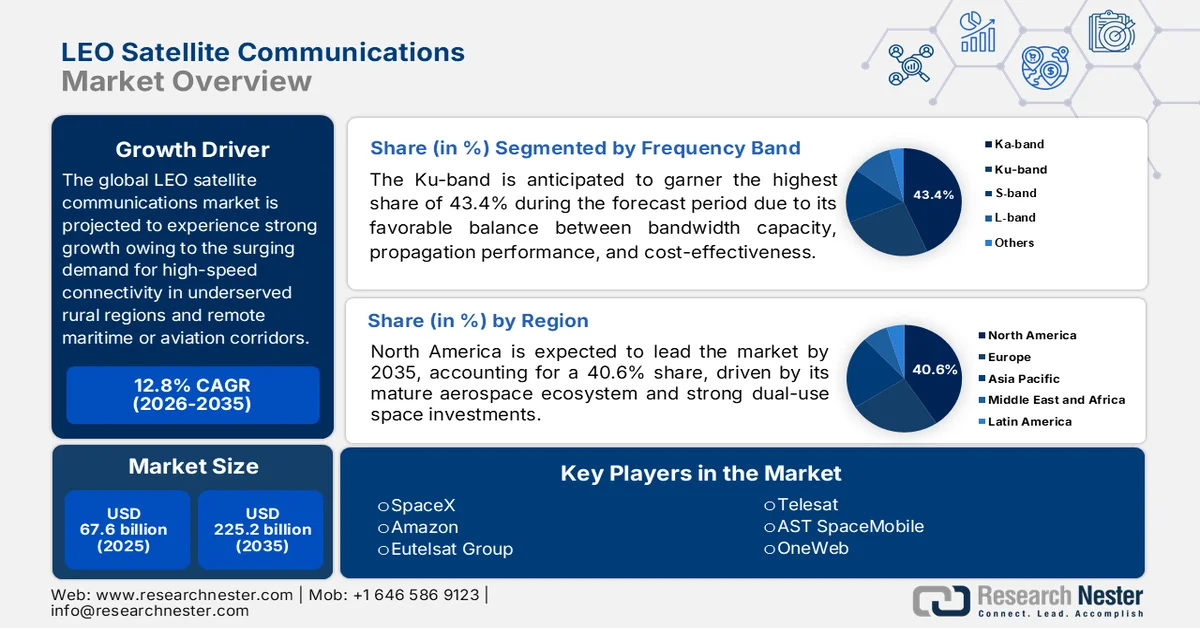
全球低地球轨道(LEO)卫星通信市场正呈指数级增长,这主要得益于服务欠缺的农村地区以及偏远海域或航空走廊对高速连接日益增长的需求。此外,可重复使用火箭技术的进步降低了发射门槛,使运营商能够部署大规模星座,提供可与地面光纤网络媲美的低延迟数据传输。根据美国国立卫生研究院(NIH)2025年7月发表的一篇文章,一种基于增强型通用拥塞控制算法的低地球轨道卫星切换恢复方法,能够提高卫星链路切换期间的通信可靠性。文章还指出,该方法集成了用于卫星姿态控制的径向基函数(RBF)神经网络、智能切换检测机制以及基于时间序列预测的拥塞感知速率恢复算法。仿真结果表明,该方法能够减少通信中断、提高数据吞吐量、缩短恢复时间并提高切换检测精度,从而积极促进市场增长。
此外,卫星到蜂窝网络连接的广泛商业应用、军方对弹性通信框架的需求不断增长,以及卫星系统与更广泛的物联网生态系统的融合,都推动了市场的蓬勃发展。随着企业将安全、不间断的数字基础设施置于优先地位,市场正转向一种协作式电信模式,即卫星网络与现有地面基础设施相辅相成,构建一个真正统一的全球网络。在此背景下,AT&T 和 AST SpaceMobile 于 2024 年 5 月宣布达成一项商业协议,旨在直接向日常智能手机提供基于太空的宽带网络,并将双方的合作延长至 2030 年。此外,该合作计划通过将低地球轨道 (LEO) 卫星与 AT&T 现有的无线网络相集成,扩展移动连接范围,从而覆盖偏远和欠发达地区。
关键 低地球轨道卫星通信 市场洞察摘要:
区域亮点:
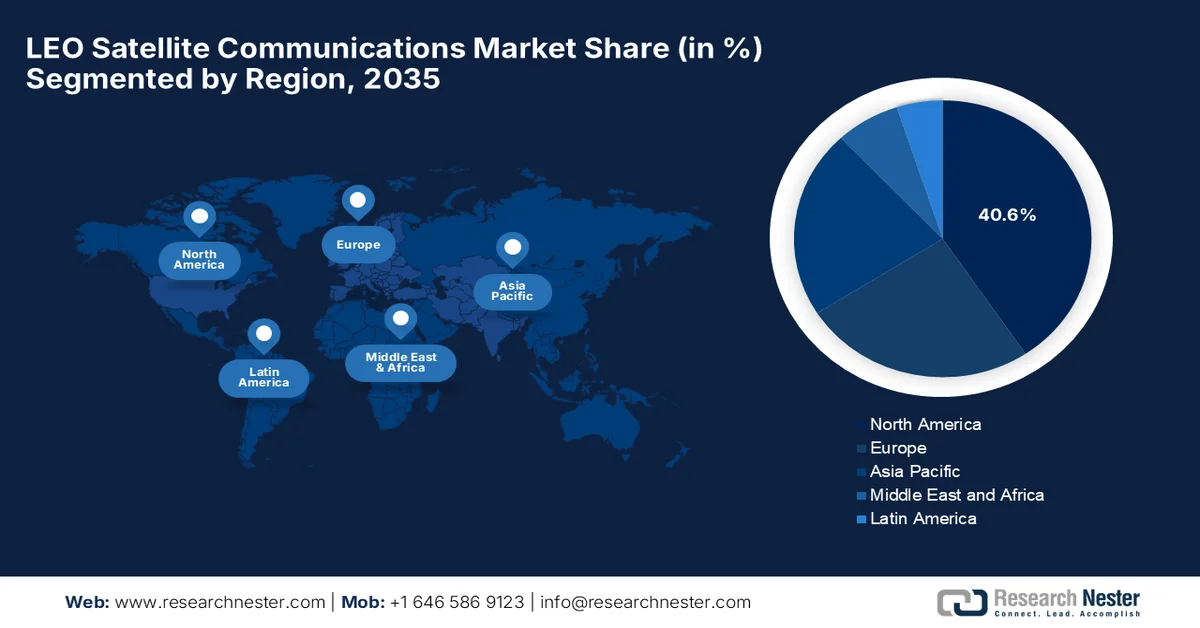
- 预计到 2035 年,北美低地球轨道卫星通信市场份额将达到 40.6%,这得益于其强大的航空航天生态系统和大量的军民两用投资,以及主要科技公司快速部署高密度巨型星座。
- 预计亚太地区将在 2026 年至 2035 年期间实现最快增长,这主要得益于主权航天计划以及海事和航空领域对高吞吐量连接日益增长的需求。
细分市场洞察:
- 预计到 2035 年,低地球轨道卫星通信市场中 Ku 波段将占据 43.4% 的份额,这主要得益于其在带宽容量、传播性能和成本效益方面的优势平衡。
- 预计在 2026 年至 2035 年期间,电信应用领域将保持相当可观的市场份额,这主要得益于偏远和欠发达地区对高速、低延迟连接日益增长的需求。
主要增长趋势:
- 发布成本下降
- 弥合数字鸿沟
主要挑战:
- 空间碎片和轨道拥堵
- 天文和环境干扰
主要参与者:SpaceX(美国)、亚马逊(美国)、Eutelsat集团(法国)、Telesat(加拿大)、AST SpaceMobile(美国)、OneWeb(英国)、铱星通信(美国)、Kepler通信(加拿大)。
全球 低地球轨道卫星通信 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模: 676亿美元
- 2026年市场规模: 762亿美元
- 预计市场规模: 到2035年将达到2252亿美元
- 增长预测: 2026-2035年复合年增长率12.8%
主要区域动态:
- 最大区域: 北美(预计到2035年将占40.6%)
- 增长最快区域: 亚太地区
- 主导国家: 美国、德国、日本、中国、英国
- 新兴国家: 印度、韩国、新加坡、巴西、沙特阿拉伯
Last updated on : 22 July, 2026
低地球轨道卫星通信市场——增长动力与挑战
增长驱动因素
- 发射成本下降:可重复使用火箭技术大幅降低了每公斤成本门槛,彻底改变了太空运输方式。频繁且可预测的发射计划使运营商能够更快地部署大规模的近地轨道卫星星座。这种资本效率的提升,使得全球卫星通信供应商能够持续部署网络,并建立财务上可行的商业模式。在此背景下,SpaceX 于 2023 年 5 月宣布,使用猎鹰 9 号火箭从佛罗里达州卡纳维拉尔角太空部队基地的 40 号航天发射场将 56 颗星链卫星送入近地轨道。此次任务标志着星链卫星星座在扩展全球宽带连接方面又迈出了重要一步。猎鹰 9 号一级助推器完成了其第 11 次发射和着陆,验证了 SpaceX 可重复使用火箭技术的有效性,使其能够有效推动全球近地轨道卫星通信市场的发展。
- 弥合数字鸿沟:传统的光纤和蜂窝网络在偏远地区面临着地理和经济上的限制。而低地球轨道(LEO)卫星星座则通过为偏远农村社区、远洋航道和高空航空航线提供高速互联网,克服了这些障碍,从而释放了全球范围内此前未开发的潜在用户群体。2024年2月,澳大利亚电信(Telstra)和欧洲通信卫星公司(Eutelsat)旗下的OneWeb宣布,全球规模最大的LEO卫星蜂窝回程网络部署项目在澳大利亚启动,并在新南威尔士州的牛津瀑布(Oxford Falls)完成了首次商业语音通话。此外,该项目旨在通过提供更高的速度、更低的延迟和更可靠的卫星连接,改善网络覆盖,从而连接300多个偏远移动站点,进而推动市场增长。
挑战
- 太空碎片和轨道拥挤:近地轨道卫星的激增导致轨道拥挤和太空碎片问题日益严重。在空间层级有限的区域内运行的巨型星座,会显著增加高速卫星碰撞的统计概率。此外,任何一次碰撞都可能引发灾难性的连锁反应,即所谓的凯斯勒综合征,从而产生数千个无法追踪的碎片,威胁附近轨道上的所有资产。市场上的运营商面临着巨大的压力,需要开发精确的避碰系统、自动机动能力以及可靠的任务后处置策略。因此,必须在严格的时限内将失效卫星脱离轨道,以保持轨道的可用性。
- 天文和环境干扰:庞大的低地球轨道卫星星座带来了严重的光污染和大气干扰问题,严重阻碍了关键的科学研究。数千颗低轨道卫星的高反射表面和太阳能电池板在夜空中形成明亮的光迹。这种反射严重影响地面光学天文观测,破坏了长时间曝光的深空图像,并掩盖了近地小行星。此外,这些星座发出的高强度射频信号会干扰相邻频段,产生电磁噪声,使敏感的射电望远镜无法正常工作。除了观测方面的挑战,其环境影响也引起了监管机构的关注,对市场增长产生了负面影响。
低地球轨道卫星通信市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
12.8% |
|
基准年市场规模(2025 年) |
676亿美元 |
|
预测年份市场规模(2035 年) |
2252亿美元 |
|
区域范围 |
|
低地球轨道卫星通信市场细分:
频带段分析
预计在预测期内,Ku波段将在低地球轨道(LEO)卫星通信市场的频段细分领域占据最高份额,达到43.4%。该频段的主导地位主要归功于其在带宽容量、传播性能和成本效益之间的良好平衡。这些因素使其广泛适用于宽带互联网接入、海上连接、机载连接和企业通信服务。2026年3月,Global Invacom和SatWave Arrays Inc.签署了一份谅解备忘录,共同开发用于Ka/Ku波段卫星通信的下一代多轨道平板天线。这款创新型天线能够实现LEO、MEO和GEO卫星之间的无缝切换,从而显著提升灵活性、可靠性和连接性。
应用细分市场分析
应用领域的电信预计将占据相当大的市场份额。偏远和欠发达地区对高速、低延迟连接日益增长的需求正在推动该细分市场的增长。另一方面,卫星宽带在消费者和企业应用中的日益普及,以及光纤和蜂窝网络等传统地面网络难以经济有效地覆盖地理环境复杂的地区,也推动了该细分市场的领先地位。例如,亚马逊于2026年4月宣布收购Globalstar,以增强其Amazon Leo低地球轨道卫星网络,实现直接到设备的连接功能。Globalstar的卫星资产、频谱和专业技术的整合将使亚马逊能够提供除蜂窝网络覆盖之外的更多语音、短信和数据服务,包括支持苹果的卫星功能。
组件细分分析
预计到2035年底,基于组件的服务将占据显著的市场份额。该细分市场的增长主要得益于对托管连接解决方案、网络运营服务、卫星宽带订阅以及运营和维护大型低地球轨道(LEO)星座所需的增值服务的需求不断增长。随着卫星运营商扩大商业部署,服务提供商正在提供端到端解决方案,包括连接即服务(CaaS)、企业网络、移动服务和政府通信解决方案,从而降低了客户直接管理复杂卫星基础设施的需求。因此,所有这些因素都显著提升了该细分市场在该领域的地位。
我们对低地球轨道卫星通信的深入分析包括以下几个方面:
部分 | 子段 |
频带 |
|
应用 |
|
成分 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
低地球轨道卫星通信市场——区域分析
北美市场洞察
预计在预测期内,北美低地球轨道(LEO)卫星通信市场将占据最高的市场份额,达到40.6%。该地区的领先地位主要归功于其强大的航空航天生态系统和大量的军民两用投资。与此同时,随着主要科技巨头加速在当地生产和部署高密度巨型星座,商业扩张也蓬勃发展。2025年12月,是德科技(Keysight Technologies)和KT SAT公司首次在地球同步轨道(GEO)卫星和模拟的LEO链路之间演示了多轨道NTN切换,实现了持续的业务连接。这项概念验证使用了通过KOREASAT-6A卫星建立的Ku波段GEO连接,并验证了符合新兴3GPP NTN标准的关键6G卫星移动能力。
美国先进航空航天制造和私人发射能力的空前集中,正推动美国低地球轨道(LEO)卫星通信市场在未来几年实现稳健增长。市场增长势头主要源于深度机构整合,例如国防部等联邦机构授予合同,用于构建用于战术通信、导弹预警和安全数据路由的广泛轨道架构。2023年8月,美国航天发展局(SDA)授予诺斯罗普·格鲁曼公司和洛克希德·马丁公司价值约15亿美元的合同,用于建造72颗第二阶段传输层(Tranche 2 Transport Layer)的Beta型卫星。这些卫星将提供持续的全球加密通信、先进的战术数据链路,并支持导弹预警和超视距目标定位等任务,因此符合市场增长的预期。
在加拿大,低地球轨道(LEO)卫星通信市场正蓬勃发展,这主要得益于该国广袤的地域和人口密度低的地理环境,以及对北极地区主权的战略需求。与此同时,加拿大正通过大量的公私合作融资,大力发展企业级卫星星座,例如由MDA Space公司在加拿大本土制造的Telesat Lightspeed卫星系统,从而巩固其国内航天能力。2026年4月,加拿大国防部发起了一项挑战,旨在开发能够在对抗环境中稳定运行的、具有韧性的低地球轨道卫星通信技术。该计划重点关注自适应波束成形、抗干扰技术以及实验验证,以提高通信在对抗干扰下的可靠性。
亚太市场洞察
预计2026年至2035年间,亚太市场将以最快的速度增长。该地区的崛起主要得益于各国自主航天计划的推动,尤其是在中国、日本和印度,这些国家的政府正在加速建设国内大型卫星星座。此外,蓬勃发展的海运和航空业也推动了该地区市场的发展,这些行业对货运和商业航班持续、高吞吐量的网络连接有着迫切的需求。2026年1月,日本总务省宣布为日本低地球轨道卫星通信项目(J-LEO项目)提供补贴,其主要目标是增强日本在卫星通信领域的自主性。该项目将通过日本通信信息网络协会(CIAJ)管理的资金,支持低地球轨道卫星星座、卫星和地面设备的开发。
中国政府大力支持的巨型星座计划被视为关键国家基础设施,正积极推动低地球轨道(LEO)卫星通信市场的增长。此外,这些计划旨在获取宝贵的轨道位置和频谱资源,从而构建一个能够与西方卫星网络抗衡的国内替代方案。根据2024年8月公布的政府数据,中国发射了“太空帆”(Spacesail)低地球轨道卫星星座的首批18颗卫星,这标志着中国在发展全球卫星互联网能力方面迈出了重要一步。该星座旨在提供低延迟、高速、可靠的宽带服务,并计划扩展至数千颗卫星,实现区域乃至全球覆盖,这预示着其市场前景光明。
印度低地球轨道(LEO)卫星通信市场正步入变革性增长阶段,其主要驱动力是全面的监管改革和国内对农村宽带日益增长的需求。频谱分配以及全球卫星运营商与国内主要电信巨头之间的合资企业正在推动商业扩张,这些企业旨在为偏远农村社区提供高速、低延迟的互联网服务。2025年9月,印度新闻信息局(PIB)表示,印度正利用低地球轨道(LEO)和中地球轨道(MEO)卫星系统,为偏远和欠发达地区提供更快、更可靠的宽带连接,从而将卫星互联网作为其“数字印度”愿景的关键组成部分。另一方面,政府改革、私营部门参与以及诸如J-LEO生态系统、BharatNet和卫星通信政策等举措,正在加速印度天基连接基础设施的发展。
欧洲市场洞察
预计欧洲市场在预测期内将实现显著增长。该地区市场格局的重塑得益于其对技术主权、政府安全通信以及摆脱对外国基础设施依赖的重视。欧洲市场的发展得益于高度发达的国内卫星制造供应链、通过区域监管机构积极开展的频谱协调以及与欧洲多域军事框架日益紧密的融合。正如欧洲议会文章所述,在欧盟IRIS²多轨道星座等举措的推动下,该地区的低地球轨道卫星通信行业正通过对技术主权、安全通信和数字独立的战略投资而加速发展。
商业增长得益于航空航天公司、初创企业和电信运营商之间的合作,以扩大农村地区、海上航线和航空网络的连接。
德国先进的工业制造基础以及对关键经济部门数字化主权的日益重视,正积极推动着德国市场的发展。德国的汽车、物流和重工业自动化行业正在积极采用低地球轨道(LEO)连接,以支持物联网(IoT)的广泛应用、自动驾驶汽车测试以及跨越偏远地区的智能供应链管理,这些行业有效地推动了市场增长。在此背景下,兰德公司在2025年11月发布的报告显示,德国计划到2030年投资约380亿美元,以加强其自主军事太空能力,重点发展安全卫星通信、轨道监视以及抵御网络攻击、干扰和敌对太空活动的防御能力。这项投资旨在减少对外国供应商的依赖,提升德国在欧洲太空安全领域的作用,并加速先进国防技术的研发。
在英国,低地球轨道(LEO)卫星通信市场正蓬勃发展,这主要得益于众多全球大型卫星运营商的总部或大量投资。此外,英国政府对国家数字主权的重视、确保国防部通信的可靠性以及通过公私合作混合网络试验将高速网络连接扩展到偏远农村地区,也推动了该市场的增长。2026年4月,英国政府宣布启动“低地球轨道连接”(C-LEO)计划,旨在通过加速先进技术研发、大规模星座制造和提升国内供应链能力,巩固英国在高速增长的低地球轨道卫星通信领域的地位。该计划旨在帮助英国企业获得未来的卫星通信合同、吸引私人投资并推进关键技术的发展。
低地球轨道卫星通信市场主要参与者:
- SpaceX(美国)
- 亚马逊(美国)
- 欧洲通信卫星集团(法国)
- 加拿大电信卫星公司
- AST SpaceMobile(美国)
- OneWeb (英国)
- 铱星通信(美国)
- 开普勒通信(加拿大)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- SpaceX是一家领先的互联网公司,其发展动力源于其星链星座,该星座是全球最大的商业卫星宽带网络之一。该公司自行制造和运营低地球轨道卫星、地面系统和用户终端,以提供高速、低延迟的互联网服务。
- 亚马逊正携其名为Amazon Leo(前身为Project Kuiper)的项目进军市场,该项目是一个规划中的卫星宽带星座,旨在提供全球连接。亚马逊正在开发和部署低地球轨道(LEO)卫星及网络基础设施,其主要目标是服务于消费者、企业和政府用户。
- 欧洲通信卫星集团是一家主要的卫星通信服务提供商,其OneWeb星座提供低地球轨道(LEO)通信服务。该公司制造并运营全球低地球轨道卫星网络,致力于为企业、政府、移动通信和电信部门提供高速连接解决方案。
- Telesat是一家总部位于加拿大的卫星通信公司,专注于开发其Lightspeed低地球轨道(LEO)星座,以提供先进的宽带连接。该公司还利用高性能卫星网络,面向远程连接、专用网络和关键通信等应用领域。
- AST SpaceMobile是一家专注于低地球轨道卫星通信的公司,致力于提供直接到设备的连接。该公司正在开发一种基于太空的蜂窝宽带网络,旨在通过与移动网络运营商的合作,为语音、数据和互联网服务提供支持。
以下是全球市场主要参与者的名单:
全球低地球轨道(LEO)卫星通信市场正经历着重大变革,目前该市场由少数几家大型制造商主导,这些制造商运营着庞大的卫星星座,并为终端用户提供连接解决方案。该领域的领先制造商在星座规模、发射能力、网络覆盖范围、低延迟性能以及与企业和消费者通信服务的集成等方面展开激烈竞争。另一方面,SpaceX、Eutelsat集团、Telesat和亚马逊等公司正在扩展其LEO卫星平台,以满足宽带、移动、政府和物联网应用的需求。例如,空客和Spacesail于2025年12月达成合作,将Spacesail未来的LEO卫星连接集成到空客的HBCplus机载连接解决方案中。此次合作将为航空公司提供额外的高带宽、低延迟连接选项,从而提升乘客体验和飞机运营效率。
市场企业格局:
最新发展
- 2026年7月,Amazon Leo与Herotel达成合作,推出卫星互联网服务Evry,旨在为传统网络覆盖不到的农村家庭和企业提供网络连接。该服务将利用Amazon Leo的低地球轨道(LEO)卫星技术,为南非服务欠缺的地区提供高速、低延迟的网络连接。
- 2026年6月,日立建机与Amazon Leo合作,在欧洲的建筑工地测试卫星网络连接,成为首家加入Amazon Leo企业预览计划的工程机械制造商。便携式Amazon Leo天线将为英国和德国的偏远地区提供可靠的高速网络连接。
- Report ID: 8684
- Published Date: Jul 22, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
