L-赖氨酸硫酸盐(CAS 60343-69-3)市场展望:
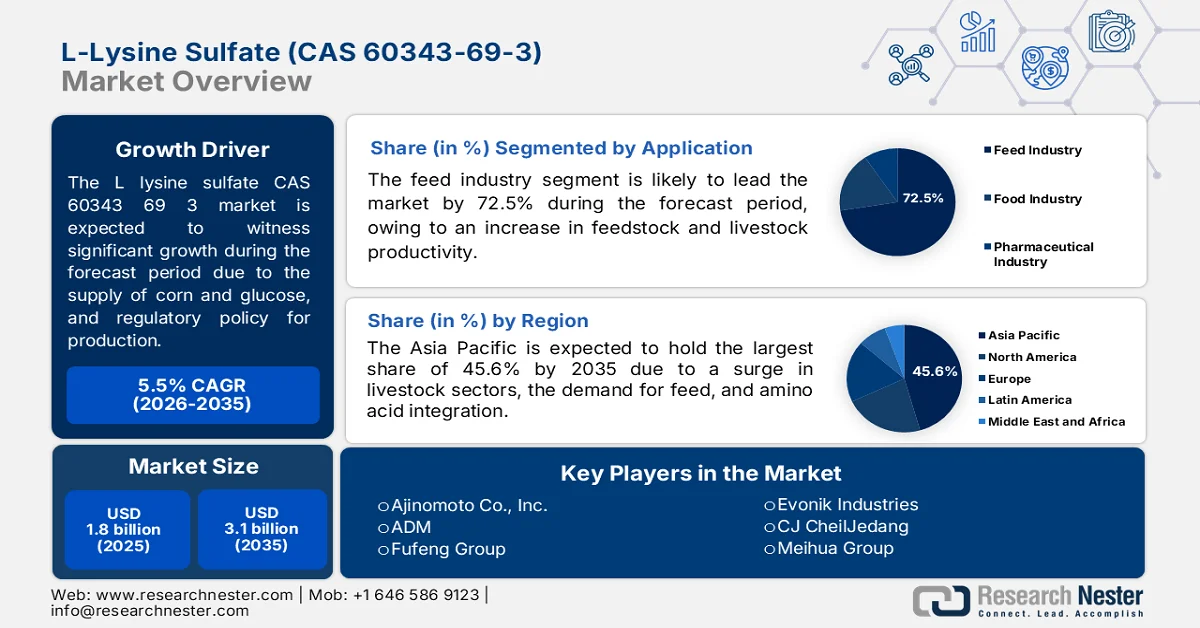
2025年,L-赖氨酸硫酸盐(CAS 60343-69-3)市场规模超过18亿美元,预计到2035年底将达到31亿美元,在预测期(即2026-2035年)内,复合年增长率约为5.5%。2026年,L-赖氨酸硫酸盐(CAS 60343-69-3)的行业规模估计为19亿美元。
全球L-赖氨酸硫酸盐(CAS 60343-69-3)市场受多种因素显著影响,包括葡萄糖和玉米等原材料以及赖氨酸生产的监管环境。根据联合国粮食及农业组织2024年12月发布的一篇文章,截至2023年,全球主要农作物出货量达到99亿吨,较2022年增长3%。此外,由于玉米产量增加,2022年至2023年间谷物产量也增加了6100万吨。与此同时,同期糖料作物产量增加了1.22亿吨,其中甘蔗作为主要糖料作物,截至2023年产量超过20亿吨。此外,各国玉米的出货量也推动了市场的增长和扩张。
2025-2026年全球玉米出货能力
经济 | 全球生产百分比 | 总产量(公吨) |
我们 | 33 | 432.3 |
中国 | 23 | 301.2 |
巴西 | 10 | 138.0 |
阿根廷 | 5 | 61.0 |
欧洲 | 4 | 56.8 |
印度 | 4 | 55.0 |
乌克兰 | 2 | 30.9 |
墨西哥 | 2 | 25.0 |
南非 | 1 | 17.7 |
加拿大 | 1 | 14.8 |
资料来源:美国农业部政府
此外,多源采购、供应链分散化、批次和质量一致性风险,以及成熟经济体对特种级产品的关注,都是推动全球L-赖氨酸硫酸盐(CAS 60343-69-3)市场增长的趋势。根据美国饲料工业协会2026年3月发表的一篇文章,饲料教育与研究协会指出,美国约78%的维生素进口来自中国,并且高度依赖进口的维生素D3和赖氨酸用于牲畜饲料。同样,美国也依赖中国供应约85%至90%的重要氨基酸,例如蛋氨酸和苏氨酸,以及95%的某些B族维生素。因此,鉴于维生素和氨基酸的供应如此充足,全球市场蕴藏着巨大的增长潜力。
关键 L-赖氨酸硫酸盐(CAS 60343-69-3) 市场洞察摘要:
区域亮点:
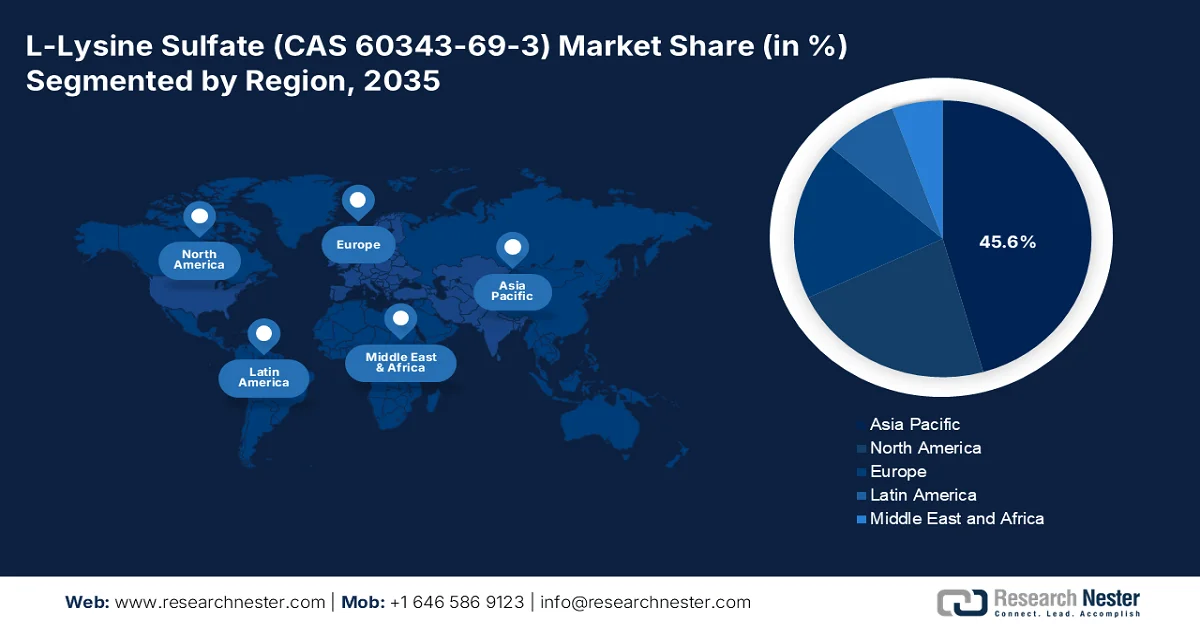
- 预计到2035年,亚太地区L-赖氨酸硫酸盐(CAS 60343-69-3)市场将占据45.6%的市场份额,这主要得益于畜牧业和水产养殖业的扩张、家禽和生猪养殖业强劲的饲料需求,以及为提高效率和可持续性而采用的精准氨基酸解决方案。
- 预计在预测期内,欧洲将占据18.5%的市场份额,这主要得益于可持续发展战略、对低蛋白动物饲料的监管支持、进口量的增长以及该地区赖氨酸产量的提高。
细分市场洞察:
- 预计到 2035 年,饲料行业将占据 L-赖氨酸硫酸盐(CAS 60343-69-3)市场 72.5% 的份额,这主要得益于其在提高畜牧生产力、通过均衡营养保障动物福利以及确保动物蛋白稳定供应方面发挥的关键作用。
- 预计在 2026 年至 2035 年期间,直销渠道将占据 58.6% 的市场份额,这主要得益于大型生产商和农业企业对成本效益高的采购方式、更强大的供应链控制以及定制化采购解决方案的需求日益增长。
主要增长趋势:
- 生产商的战术性产能扩张
- 可持续发展是商业发展的必然要求
主要挑战:
- 产能过剩和价格压力
- 原材料价格波动
主要参与者: 赢创工业集团(德国)、CJ第一制糖(韩国)、梅花集团(中国)、味之素株式会社(日本)、ADM(美国)、阜丰集团(中国)。
全球 L-赖氨酸硫酸盐(CAS 60343-69-3) 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:18亿美元
- 2026年市场规模:19亿美元
- 预计市场规模:到2035年将达到31亿美元
- 增长预测:5.5%复合年增长率(2026-2035年)
主要区域动态:
- 最大区域:亚太地区(到2035年将占45.6%的份额)
- 增长最快区域:欧洲
- 主导国家:中国、美国、巴西、德国、印度
- 新兴国家:越南、泰国、印度尼西亚、波兰、土耳其
Last updated on : 24 July, 2026
L-赖氨酸硫酸盐(CAS 60343-69-3)市场——增长驱动因素和挑战
增长驱动因素
- 生产商战术性产能扩张:各国知名生产商正大力提升产能,以巩固其在全球L-赖氨酸硫酸盐(CAS 60343-69-3)市场的领先地位。例如,2024年11月,CJ第一制糖通过增加海外产能,加速了其韩国食品业务的扩张。该公司在南达科他州和匈牙利等地建立了最新的食品制造中心,旨在提升其在欧洲的业务。该中心占地11.5万平方米,约相当于16个足球场的大小,配备了尖端的自动化生产线,从而推动了市场增长。
- 可持续性已成为商业发展的必然要求:环境绩效已成为一项核心差异化因素,饲料生产商普遍倾向于选择采用低碳发酵工艺的供应商,这积极推动了L-赖氨酸硫酸盐(CAS 60343-69-3)市场的发展。根据美国环保署(EPA)2025年8月发布的一篇文章,全球近40%的食物被浪费。此外,食物供应链复杂,也会产生排放。食物浪费意味着种植、收获、加工、运输、储存和烹饪食物所消耗的资源也同样被浪费。因此,减少食物浪费至关重要,这不仅能够节约资源,减少温室气体排放,降低垃圾填埋场的甲烷排放量,从而提升市场价值。
挑战
- 产能过剩和价格压力: L-赖氨酸硫酸盐(CAS 60343-69-3)市场正面临严重的产能过剩问题,导致整个行业价格压力巨大。中国在全球生产中的主导地位导致供应超过需求,迫使生产商在价格竞争中利润空间受到挤压。这种供应过剩的局面尤其影响到发酵工艺效率较低的小型生产商,其中一些企业甚至难以维持盈利。产能与实际市场需求之间的不平衡,使得生产商不得不不断寻求降低成本以保持竞争力,这限制了他们对创新和质量改进的投资能力,同时也破坏了整体市场结构的稳定性。
- 原材料价格波动:制造商面临着原材料成本波动带来的巨大挑战,尤其是作为发酵生产基础的农业原料。玉米和葡萄糖合计占总生产成本的很大一部分,而这些商品的价格对天气变化、农业政策、生物燃料竞争以及全球商品市场动态高度敏感。这种波动性造成了价格压力,使得生产者和买家都难以制定长期定价策略。投入成本的不可预测性使生产计划和预算编制变得复杂,迫使制造商采取风险管理策略,这增加了运营的复杂性,并最终可能转嫁给客户,从而限制了L-赖氨酸硫酸盐(CAS 60343-69-3)的市场增长。
L-赖氨酸硫酸盐(CAS 60343-69-3)市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测期 |
2026-2035 |
|
复合年增长率 |
5.5% |
|
基准年市场规模(2025 年) |
18亿美元 |
|
预测年份市场规模(2035 年) |
31亿美元 |
|
区域范围 |
|
L-赖氨酸硫酸盐(CAS 60343-69-3)市场细分:
应用细分市场分析
饲料行业作为应用领域的一部分,预计到2035年底将占据L-赖氨酸硫酸盐(CAS 60343-69-3)市场72.5%的最高份额。该领域的增长主要归功于其作为全球食品和农业体系支柱的地位,推动畜牧业生产力提升,通过提供营养均衡的饲料促进动物福利,并确保安全动物蛋白的稳定供应。根据De Molenaar于2026年4月发表的一篇文章,截至2025年,全球动物饲料产量已飙升至14亿吨。与上一年相比,这一数字增长了2.9%,相当于增加了4000多万吨的产量。此外,巴西、美国和中国在动物饲料行业占据主导地位,从而积极推动了该领域的增长。
分销渠道细分分析
根据分销渠道,预计在预测期内,直销渠道将在L-赖氨酸硫酸盐(CAS 60343-69-3)市场占据第二大份额,达到58.6%。该细分市场的增长主要得益于大型饲料生产商和农业企业,他们倾向于直接采购,因为直销具有成本效益高、供应链可控以及能够提供定制化解决方案等优势。此外,直销模式有助于加强生产商与买家之间的关系,并带来批量采购的优势,从而实现更优惠的价格和质量保证。因此,随着新兴畜牧市场需求的增长,预计这种模式将继续保持其重要性,从而提升该细分市场的全球影响力。
类型细分分析
预计在既定时间表结束时,L-赖氨酸硫酸盐70%子细分市场将在L-赖氨酸硫酸盐(CAS 60343-69-3)市场中占据41.5%的份额,位列第三。该子细分市场的发展主要得益于其作为一种重要的饲料氨基酸补充剂的重要性,该产品主要用于农业领域,例如反刍动物、家禽和猪的饲料。正如美国国家医学图书馆(NLM)2024年5月发表的一篇文章所述,全球赖氨酸产业经历了显著增长,规模扩大了近20倍,全球赖氨酸盐年产量超过220万吨。此外,盐酸赖氨酸被认为是一种耐受性良好且安全的膳食补充剂,每日剂量为3.0克,因此该子细分市场的发展前景乐观。
我们对L-赖氨酸硫酸盐(CAS 60343-69-3)市场的深入分析包括以下几个方面:
部分 | 子段 |
应用 |
|
分销渠道 |
|
类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
L-赖氨酸硫酸盐(CAS 60343-69-3)市场——区域分析
亚太市场洞察
预计到2035年底,亚太地区L-赖氨酸硫酸盐(CAS 60343-69-3)市场将占据45.6%的最大份额。该地区市场增长的主要驱动力是畜牧业和水产养殖业的存在,以及对饲料的巨大需求,尤其是来自家禽和生猪养殖业的需求。此外,精准氨基酸解决方案在提高效率、增强可持续性和降低生产成本方面的应用也推动了市场增长。根据美国国家医学图书馆(NLM)2023年9月发表的一篇文章,东南亚人口已达6.56亿,约占全球人口的9%。与此同时,粮食供应和生产的不稳定性导致约1.26亿人面临严重或中度粮食不安全,另有4880万人面临饥饿威胁,约占全球饥饿人口的6.4%,这些因素共同推高了市场需求。
由于家禽和生猪产业规模庞大、全国发酵生产能力不断提升、糖和玉米供应充足,以及政府致力于实现蛋白质自给自足和农业现代化,中国L-赖氨酸硫酸盐(CAS 60343-69-3)市场正显著增长。正如观察家研究基金会2024年6月发表的一篇文章所述,中国农业已显著降低了以95%的粮食自给率养活14亿人口的风险。此外,截至2022年,全国地方政府土地使用权出售总额达9200亿美元(约合人民币6.6万亿元),较上年创纪录的1.2万亿美元(约合人民币8.7万亿元)下降了23%。同时,地方政府51%的收入实际上来源于土地出售,这进一步增加了市场敞口。
水产养殖和家禽业的扩张、蛋白质消费量的增长以及政府推广现代化养殖方式的战略,是推动印度L-赖氨酸硫酸盐(CAS 60343-69-3)市场增长的几个主要因素。正如CEEW在2025年12月发表的一篇文章所述,印度人口平均每天摄入55.6克蛋白质,其中谷物占近50%。此外,农村地区人均日常蛋白质摄入量从60.7克增至61.8克,城市地区则从60.3克增至63.4克。而且,最富裕的10%人口的蛋白质摄入量是普通人群的1.5倍,并且能够便捷地获取动物源性蛋白质,这进一步促进了市场增长和需求。
欧洲市场洞察
由于可持续发展战略、低蛋白动物饲料的监管推动、进口量增加以及各国赖氨酸产量激增,预计欧洲L-赖氨酸硫酸盐(CAS 60343-69-3)市场将在预测期内以18.5%的市场份额成为增长最快的地区。根据欧盟委员会2026年7月发布的一篇文章,该地区目前每年从饲料和耕地作物中生产6700万吨植物蛋白,同时将近8000万吨用于工业、食品和饲料用途。此外,该地区畜牧业每年消耗7400万吨蛋白质作为动物饲料。同时,该地区高度依赖进口高蛋白饲料原料,例如蛋白质作物和油籽。在这方面,该地区25%的此类原料蛋白质来自本地,从而推动了市场发展。
2025-2026年区域植物蛋白消费和生产情况
蛋白质类型 | 消费量(百万吨) | 产量(百万吨) |
粗粮 | 30.4 | 30.6 |
谷物 | 27.1 | 29.4 |
油籽 | 7.5 | 5.0 |
干豆类 | 1.5 | 1.3 |
大豆和豆粕 | 13.2 | 0.9 |
来源:欧盟委员会
由于化学工业的增长和创新、材料技术领域的蓬勃发展、高水平的研发活动、饲料添加剂的广泛应用以及严格的环境标准,德国的L-赖氨酸硫酸盐(CAS 60343-69-3)市场正日益增长。根据美国农业部海外农业局2026年3月发布的一篇文章,德国食品加工业是该国第四大工业部门。此外,根据德国食品饮料工业联合会的数据,截至2024年,德国的加工饮料和食品产值约为2701亿美元。同时,德国在整个地区仍是确保国际供应商的重要经济体,这为该市场带来了巨大的增长机遇。
西班牙强大的家禽和畜牧业、庞大的消费群体,以及动物营养的可持续性和高效性,再加上低蛋白日粮的推广,是推动L-赖氨酸硫酸盐(CAS 60343-69-3)市场增长的几个主要趋势。根据Alinnea Organization 2024年12月的数据报告,截至2022年,西班牙奶牛的平均存栏量为81.3万头,涉及115,601个农场,占总存栏量的1.7%。与此同时,肉牛和育种牛的存栏量为5,792头,涉及54,160个农场,占总存栏量的5.9%;而家禽(包括肉和蛋)的存栏量为51,748头,涉及4,861个农场,占总存栏量的0.5%。因此,基于所有这些行业的发展,该国市场存在巨大的增长机会和不断增长的需求。
北美市场洞察
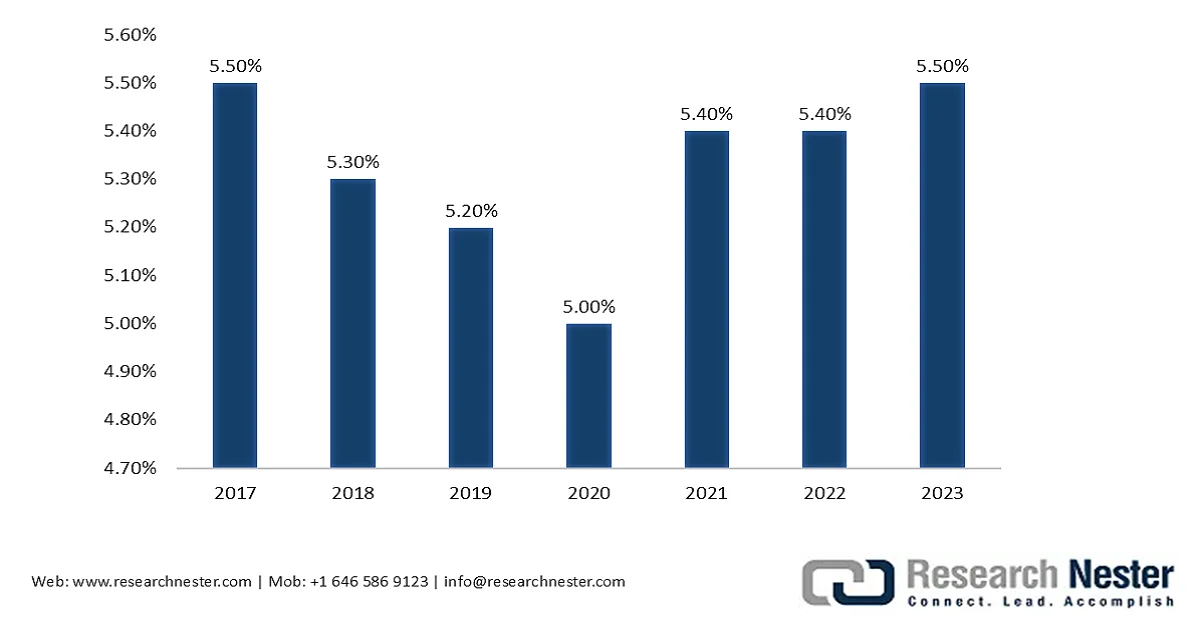
预计到既定时间结束时,北美L-赖氨酸硫酸盐(CAS 60343-69-3)市场将占据22.4%的相当可观的份额。该地区市场的增长主要得益于联邦政府的投资、农业产业的大量消费、畜牧业生产以及精准营养技术的广泛应用,尤其是在家禽和生猪养殖业。根据美国农业部2026年4月发布的数据报告,食品、农业及相关产业的总产值达1.5万亿美元,占美国国内生产总值(GDP)的5.5%,而美国消费者在食品上的支出占家庭预算的12.9%。此外,区域农场的产值达2223亿美元,约占美国GDP的0.8%,从而对市场增长和需求产生了积极影响。
2017-2023年美国农业及相关产业对GDP的年度增加值
资料来源:美国农业部政府
由于低蛋白和氨基酸平衡饮食的普及、生猪和家禽生产的蓬勃发展以及饲料转化率的提升,美国L-赖氨酸硫酸盐(CAS 60343-69-3)市场日益活跃。美国农业部海外农业局2026年4月发布的数据报告显示,截至2025年,美国国内猪肉出口中销往中美洲和墨西哥的份额从25%增至46%。同时,对亚洲市场的出口保持稳定,平均占美国猪肉出口总量的27%。此外,2026年2月,美国对亚洲市场的出口份额增长了3%,其中台湾、韩国和日本的增长尤为显著,墨西哥和亚洲其他地区的出口份额也有所增加,这将有助于推动美国市场的发展。
对无抗生素饲料解决方案的需求不断增长、政府出台有利于促进可持续农业的法规以及水产养殖业的扩张,是推动加拿大L-赖氨酸硫酸盐(CAS 60343-69-3)市场发展的若干因素。根据加拿大农业及农业食品部2026年3月发表的一篇文章,农业是加拿大甲烷排放的主要来源之一,约占全国甲烷排放总量的30%。此外,根据加拿大农业普查数据,农业用地面积达6400万公顷,农村地区共有189,874个农场。与此同时,不列颠哥伦比亚省遭遇严重洪灾,超过1100个农场、250万头牲畜和1.5万公顷土地受灾,进一步加剧了市场对该产品的需求。
L-赖氨酸硫酸盐(CAS 60343-69-3)主要市场参与者:
- 赢创工业集团(德国)
- CJ第一制糖(韩国)
- 梅花集团(中国)
- 味之素株式会社(日本)
- ADM(美国)
- 阜丰集团(中国)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 赢创工业集团凭借其Biolys®产品,将自身定位为L-赖氨酸硫酸盐(CAS 60343-69-3)市场的可持续发展领导者。该产品强调减少碳足迹,并在其巴西工厂使用可再生能源生产。公司凭借对精准营养解决方案和合规性的高度重视而脱颖而出,以优质的可持续发展理念服务于欧洲和美洲市场。
- CJ第一制糖是全球领先的赖氨酸生产商,在饲料级和食品级赖氨酸领域均占据重要地位。公司大力投资生物发酵研发和可持续发展平台,其BestAmino产品线服务于亚洲、美洲和欧洲的主要畜牧市场。
- 梅花集团是全球产能最大的赖氨酸生产商,凭借其一体化的玉米加工价值链和先进的发酵菌株,实现了成本领先。公司专注于大批量饲料应用,并不断拓展医药级和特种赖氨酸产品,以抢占高利润市场。
- 味之素株式会社凭借其在氨基酸科学领域的深厚底蕴和高品质的生产标准,致力于L-赖氨酸硫酸盐(CAS 60343-69-3)市场。公司专注于高端饲料、食品和医药应用领域,并充分利用其先进的发酵技术和强大的品牌声誉。
- ADM凭借其一体化的农业供应链参与竞争,生产用于动物营养的液态和固态赖氨酸产品。公司凭借多元化的产品组合脱颖而出,其中包括瘤胃保护型和水产养殖专用配方,并利用其全球谷物采购网络实现成本优势的生产。
以下是全球市场主要参与者的名单:
L-赖氨酸硫酸盐(CAS 60343-69-3)市场呈现出高度集中的竞争格局,主要由垂直整合的全球发酵生产商主导。关键差异化因素包括生产规模、菌株效率和地域覆盖范围,领先企业利用生物发酵技术和一体化的玉米供应链来实现成本领先。梅花集团和CJ第一制糖是全球最大的生产商之一,而赢创则凭借其Biolys®产品市场领先的可持续性优势脱颖而出。味之素和ADM等主要企业也位列其中,ADM专注于液态赖氨酸输送系统和瘤胃保护配方。此外,阜丰集团于2025年4月在哈萨克斯坦江布尔州启动了工业园区的建设。该项目旨在投资8亿美元,计划年加工能力达100万吨玉米,从而推动L-赖氨酸硫酸盐(CAS 60343-69-3)产业的发展。
L-赖氨酸硫酸盐(CAS 60343-69-3)市场企业格局:
最新发展
- 2026年6月,味之素株式会社(Ajinomoto Co., Inc.)慷慨投资NEXT NEW WORLD Inc.,旨在探索合适的机遇,以加强其基于氨基酸科学能力的自身功能材料业务。
- 2022年5月,赢创(Evonik)获得莱茵T&V认证,旨在实现其Biolys®(一种用于现代化动物营养的添加剂)在卡斯特罗现代化生产基地的碳中和,从而确保低碳排放。
- Report ID: 8697
- Published Date: Jul 24, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
