本安型设备市场展望:
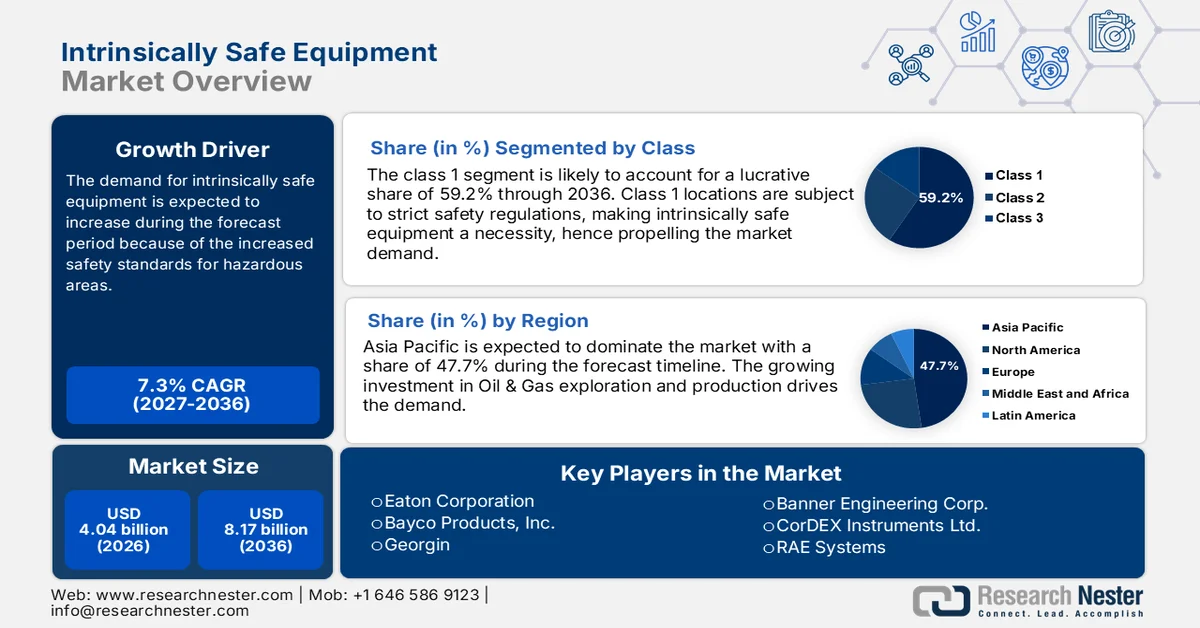
2026年本质安全设备市场规模为40.4亿美元,预计到2036年底将超过81.7亿美元,在预测期(即2027-2036年)内以超过7.3%的复合年增长率增长。2027年,本质安全设备行业规模估计为43.3亿美元。
在石油、天然气、采矿和化工制造等危险环境普遍存在的行业中,本质安全型设备市场正迎来蓬勃发展的机遇。推动本质安全型设备发展的关键因素包括:危险场所对自动化和远程监控的需求日益增长,以及技术的进步,这些进步使得产品功能更强大、可靠性更高,同时人们也更加关注工业过程对环境的影响。例如,2022年3月,Monnit宣布其本质安全型ALTA-ISX远程无线传感器现已上市,可用于保护爆炸性气体环境中的工人和设施。该系列产品包括ALTA-ISX温度传感器、干接点传感器和300 PSIG压力表。
此外,对基础设施建设的持续投资进一步凸显了对可靠安全解决方案的需求。国际能源署指出,为实现近零能耗(NZE)目标,到2030年,电力网络每年需投资约6000亿美元,约为目前每年3000亿美元投资额的两倍。各行业都在努力平衡运营效率与严苛的安全要求,而本质安全型设备作为保障人员和资产安全、确保生产不间断的关键要素,显得尤为重要。
此外,安全法规的不断完善以及为保障员工安全而采取的持续措施,推动了本质安全型设备市场的增长。同时,工业发展也催生了一种新的趋势,即制定严格的规则,这促使政府机构和组织革新法律并加以实施。例如,根据联合国工业组织的数据,工业化经济体的年增长率从2022年第二季度的2.5%上升至第三季度的3.6%。其他工业化经济体在2022年第三季度的年产出增长率为4.9%。
关键 本安型设备 市场洞察摘要:
区域亮点:
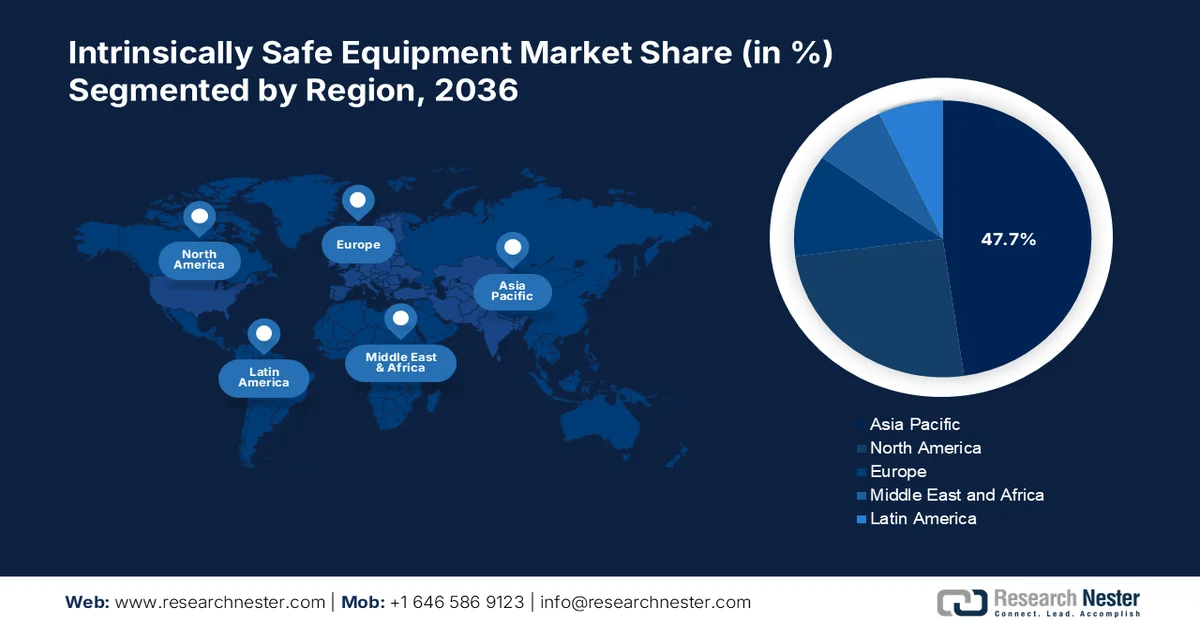
- 亚太地区在本质安全设备市场中占据 47.7% 的份额,这主要得益于日益增长的工作场所安全意识、不断增加的工业事故以及对本质安全设备的投资,预计到 2036 年将实现强劲增长。
细分市场洞察:
- 预计到 2036 年,石油和天然气细分市场将占据主要份额,这主要得益于严格的安全法规的实施。
- 预计到 2036 年,1 类细分市场将达到 59.2% 的份额,这主要得益于关键应用环境中严格的安全法规。
主要增长趋势:
- 工业自动化程度不断提高
- 安全意识日益增强
主要挑战:
- 复杂的认证流程
- 不断发展的行业标准
主要参与者:OMEGA Engineering(Spectris PLC)、Stahl AG、RAE Systems(霍尼韦尔)、伊顿公司、CorDEX Instruments Ltd.、Bayco Products, Inc. 等。
全球 本安型设备 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:40.4亿美元
- 2027年市场规模:43.3亿美元
- 预计市场规模:到2036年将达到81.7亿美元
- 增长预测:2027-2036年复合年增长率7.3%
主要区域动态:
- 最大区域:亚太地区(预计到2036年将占全球47.7%)
- 增长最快区域:北美
- 主导国家:中国、美国、日本、德国、韩国
- 新兴国家:中国、印度、巴西、墨西哥、泰国
Last updated on : 31 August, 2026
本安型设备市场增长驱动因素和挑战:
增长驱动因素
- 工业自动化程度的提高:各行各业自动化程度的不断提高推动了本质安全设备市场的增长。这需要自动化系统(例如机器人)和远程监控设备在本质安全条件下运行,避免在爆炸性环境中产生点火风险。例如,欧姆龙自动化于2021年12月推出了加热器调节监控器K7™。该监控系统提供预防性维护支持,以防止加热器发生故障。随着企业努力利用自动化提高生产效率,本质安全设备变得至关重要,它能够确保在危险工作环境中运行的完整性和工人的安全。
- 安全意识的提升:人们对安全实践的日益重视,使得本质安全型设备成为重要的增长驱动力。随着危险相关风险的增加,许多组织希望通过保护员工在危险环境中的安全来降低风险。例如,2021年7月,工业应用红外成像和热分析解决方案的全球领导者福禄克过程仪器公司推出了最新的Thermalert 4.0系列高温计,其中包括通过ATEX和IECEx认证的本质安全型产品。此外,积极主动的风险管理和企业社会责任的文化因素,以及对可靠安全解决方案日益增长的需求,都推动了这一领域的增长。
挑战
- 复杂的认证流程:本质安全设备市场面临的主要挑战在于认证流程,制造商需要应对复杂的监管要求,以满足ATEX和IECEx安全标准的要求。该流程虽然复杂,但通常包含大量的测试、文件编制和验证工作,耗时耗力。造成这一挑战的原因之一是,不同地区的监管标准各异,这给制造商进入全球市场带来了困难,并延长了产品上市时间。因此,这可能会抑制投资,阻碍本质安全设备领域的创新。
- 行业标准的不断演变:由于工业流程标准的持续演变,本质安全设备制造商面临着日益严峻的挑战。这不仅会增加成本,还会延长产品开发周期。此外,技术的快速发展往往超越了现有法规的更新速度,导致安全措施需要不断更新和改进。这使得制造商在合规与创新之间寻求平衡,以满足市场需求,从而增加了运营策略的复杂性。
本安型设备市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.3% |
|
基准年市场规模(2026 年) |
40.4亿美元 |
|
预测年份市场规模(2036 年) |
81.7亿美元 |
|
区域范围 |
|
本安型设备市场细分:
班级(1 班、2 班、3 班)
在本质安全设备市场,1 类设备预计到 2036 年将占据超过 59.2% 的市场份额,这主要归功于其关键的应用环境,以及工业应用中严格的安全法规。例如,2024 年 6 月,西门子智能基础设施和巴斯夫宣布推出首款采用生物质平衡塑料组件的电气安全产品。西门子 SIRIUS 3RV2 断路器采用巴斯夫的 Ultramid BMBcert™ 和 Ultradur BMBcert™ 生产,替代了化石原料。相关行业的公司优先考虑安全合规性和风险管理,这推动了对 1 类本质安全设备的需求,并持续推动市场迈向新的增长高峰。
最终用户(石油天然气、采矿、电力、化工及石化、加工、其他)
根据终端用户划分,预计到2036年底,石油和天然气行业将在本质安全型设备市场占据主要份额。该行业拥有严格的安全法规,要求使用本质安全型设备来保护工作人员和资产免受潜在点火源的危害。例如,诺基亚于2022年10月宣布,将加强其业界领先的加固型用户设备产品组合,以应对危险、易燃、易爆和多尘环境。诺基亚将推出改进型工业5G现场路由器,以及由HMD Global为4.9G和5G网络设计的诺基亚XR20智能手机,以帮助石油和天然气公司。随着企业越来越重视运营完整性,对本质安全型设备的需求将持续增长,从而巩固其在高风险环境中的战略地位。
我们对全球本质安全型设备市场的深入分析涵盖以下几个方面:
区 |
|
班级 |
|
最终用户 |
|
产品 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
本安型设备市场区域分析:
亚太市场统计数据
预计到2036年,亚太地区本质安全型设备市场将占据约47.7%的市场份额。该地区的企业将工作场所安全视为确保业务持续运营和保障员工生命安全的关键因素。此外,工业事故日益增多,由此带来的法律和经济后果促使市场将本质安全型设备作为其安全措施的核心。
由于石油和天然气行业的扩张和投资,印度本质安全型设备市场正经历强劲增长。此外,生活方式的不断变化以及人们对安全问题的日益重视也推动了市场增长。例如,2021年4月,哈维尔斯(Havells)推出了一系列抗病毒抗菌开关,旨在推广安全的生活方式。克拉布特里(Crabtree)也推出了新型抗病毒开关——在接触病毒1分钟内即可达到92.5%的抗病毒效果,2小时内抗病毒效果可达99.89%。
由于电气设备设计日趋现代化,能够满足各行业不同工艺流程的严苛要求,中国本质安全型设备市场正在不断扩大。随着电气设备在各行业的应用日益广泛,对本质安全型设备的需求也日益增长,以降低爆炸风险。例如,2023年11月,海能达通信发布了最新的IS系列无线电产品,包括HP79XEx DMR便携式双向无线电和PT890Ex TETRA便携式无线电。这些先进的设备符合IECEx和ATEX防爆设备的严格要求,能够增强工作人员对工作场所安全的信心。
北美市场分析
本质安全型设备市场正蓬勃发展,预计在预测期内将实现可观的增长。该地区日益重视安全标准,以加强工业安全和运营效率,这进一步推动了市场增长。此外,主要市场参与者的存在、持续的技术进步以及对创新和研发活动的重视,也都在增强市场增长。
由于一些实力雄厚的关键企业专注于研发活动以满足市场不断变化的需求,美国本质安全设备市场正在蓬勃发展。此外,他们还将自身专业知识应用于产品重新设计和开发。例如,2023年8月,罗克韦尔自动化公司设计了一种名为ArcShield的技术,该技术可以轻松集成到CENTERLINE系统中。这种中央电机控制系统能够管理电机并防止电弧故障。
加拿大本质安全型设备市场正呈指数级增长,这主要得益于相关法规要求安装安全可靠的解决方案,以避免工业运营中发生事故。例如,2024年9月,《加拿大电气规范》新增条款,规定在第0节所列的危险场所,或在设计、安装甚至使用过程中可能引燃爆炸性气体或可燃粉尘、纤维或飞絮的场所安装电气设备,均应在第18节中予以讨论。
本质安全型设备市场主要参与者:
- Bayco Products, Inc.
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 佩珀尔+福克斯
- 福禄克公司
- 欧米茄工程(Spectris PLC)
- 斯塔尔股份公司
- RAE Systems(霍尼韦尔)
- 伊顿公司
- CorDEX仪器有限公司
- 凯兰德科技股份有限公司
- Banner 工程公司
- 乔治
本质安全设备市场竞争异常激烈,其生态系统中涌现出众多实力雄厚的关键企业。各公司正致力于研发先进材料和技术,以提升产品竞争力,并与客户目标保持一致。例如,2023年10月,韦丹塔铝业推出了一系列新型先进线材,包括T4、AL59和8xxx系列,为全球电力和输电行业的卓越产品树立了新的标杆。
以下是本质安全设备市场的一些主要参与者:
最新发展
- 2024年11月,GE Vernova Inc.宣布与Powerlink签署合同,为其资本工程项目提供关键电气设备。根据该合同,GE Vernova将交付69台额定电压为245千伏及以上的死罐断路器(DTCB),以支持可再生能源目标并增强电力基础设施的韧性。
- 2023年9月,BlackBerry Limited宣布推出面向危险品运输商的全新BlackBerry Radar系列设备H2M IS。 它已获得本质安全认证,凭借此认证,BlackBerry Radar(一款资产追踪解决方案)目前正瞄准运输和物流公司市场。
- Report ID: 6929
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
