高强度铝合金市场展望:
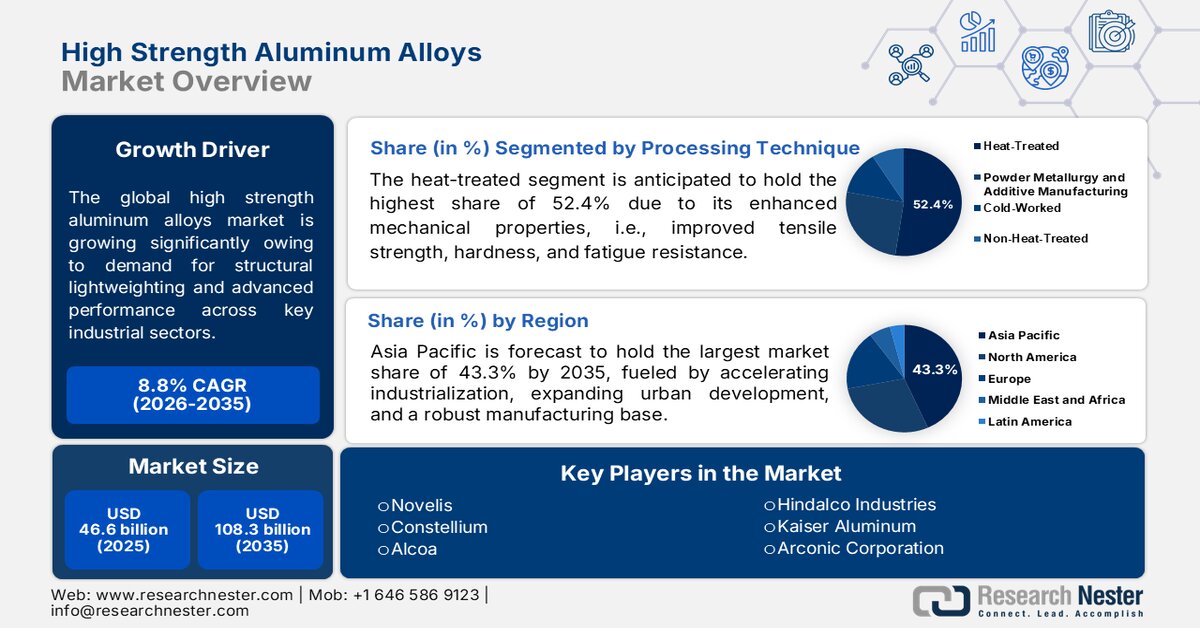
2025年,高强度铝合金市场规模超过466亿美元,预计到2035年底将达到1083亿美元,在预测期(即2026-2035年)内,复合年增长率约为8.8%。2026年,高强度铝合金行业规模估计为507亿美元。
全球高强度铝合金市场正步入变革性增长阶段,其主要驱动力是关键工业领域对结构轻量化和高性能日益增长的需求。此外,航空航天和国防等领域正在采用铝锂合金等新一代铝合金,以提高商用飞机、国防车辆和太空探索系统的燃油效率、有效载荷能力和弹道防护性能。在此背景下,美国地质调查局指出,2026年1月美国原铝产量达到5.8万吨,日均产量为1860吨,高于2025年1月的水平。该机构还提到,伦敦金属交易所(LME)认可仓库中的美国铝合金库存稳定在12万吨。
2026年1月美国铝合金各类型产量统计数据:库存、产量和出货量(公吨)
铝合金 | 股票,开盘 | 生产 | 净出货量 | 股票,收盘 |
压铸合金 | ||||
13% Si、360 等(最大 0.6% Cu) | 3,160 | 2,140 | 2,140 | 3,160 |
380 及变体 | 6,830 | 19,600 | 19,600 | 6,830 |
砂型和永久模合金 | ||||
95/5 Al-Si、356 等(最大 0.6% Cu) | 1,940 | 2,110 | 2,110 | 1,940 |
第319号及其变体 | 1200 | 1,380 | 1,380 | 1200 |
F-132合金及其变体 | 89 | 231 | 231 | 89 |
铝锌合金 | 339 | 70 | 70 | 339 |
铝硅合金(0.6% 至 2.0% Cu) | 230 | 193 | 193 | 230 |
铝铜合金(硅含量最高1.5%) | 139 | 718 | 718 | 139 |
其他 | 4,230 | 30,200 | 30,200 | 4,250 |
与此同时,汽车行业正加速研发优化电动汽车架构的部件,以轻量化的碰撞管理系统和底盘部件来抵消沉重的电池组,其主要目标是最大限度地提高续航里程。此外,这种需求也延伸至船舶、消费电子和基础设施等行业,这些行业对高强度应用有着极高的要求,需要卓越的耐久性,从而推动了高强度铝合金市场的发展。2026年6月,橡树岭国家实验室的研究人员开发出DuAlumin-3D,这是一种耐热的3D打印铝合金,专为高温汽车和航空航天应用而设计。该合金在400°C下具有优异的抗蠕变性能,支持复杂的增材制造设计,并且其工作温度远高于传统铝合金。
关键 高强度铝合金 市场洞察摘要:
区域亮点:
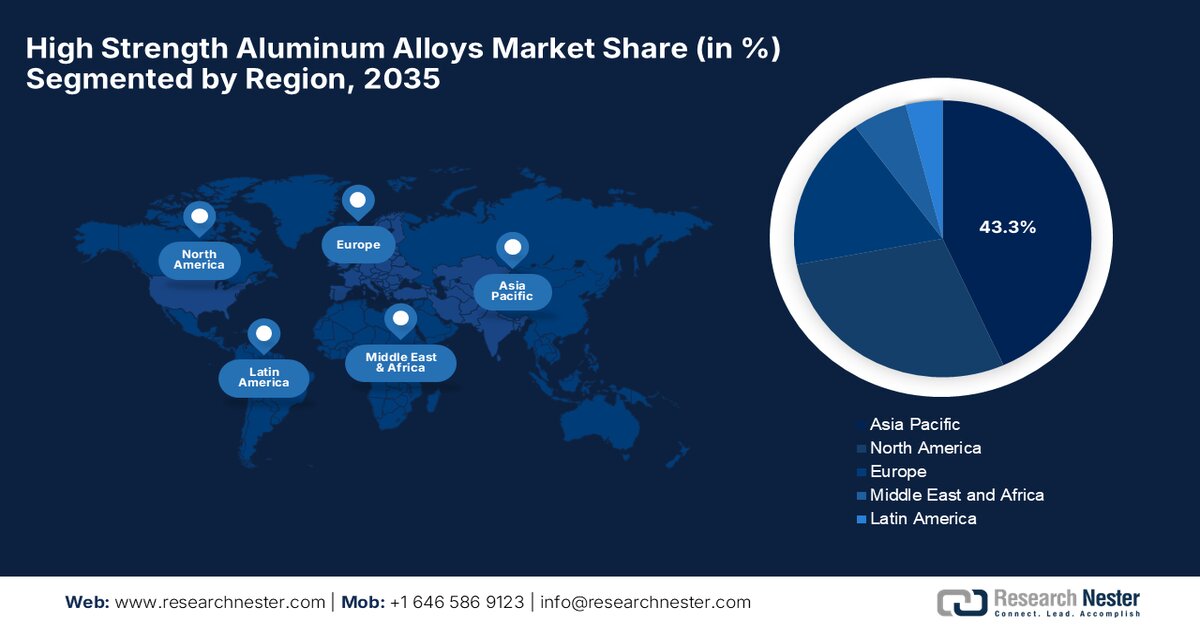
- 亚太地区高强度铝合金市场预计在2026年至2035年间占据43.3%的市场份额,这主要得益于快速的工业化、广泛的城市化以及完善的制造业生态系统。
- 北美高强度铝合金市场预计在2035年前将保持强劲增长,这主要得益于广泛的飞机制造业、先进的热处理技术投资、电动汽车的普及以及严格的燃油效率标准。
细分市场洞察:
- 预计到 2035 年,高强度铝合金市场中经热处理的变型产品将占据 52.4% 的市场份额,这主要得益于其增强的抗拉强度、硬度、抗疲劳性和在高应力条件下的性能。
- 预计在 2026 年至 2035 年期间,板材和薄板细分市场将占据可观的收入份额,这主要得益于其在飞机机身结构、汽车车身面板、船舶和工业设备等领域的日益普及。
主要增长趋势:
- 太空和国防开支不断增长
- 增材制造技术不断进步
主要挑战:
- 供应链限制和原材料供应
- 合金开发中的技术复杂性
主要参与者: 美国诺贝丽斯、法国肯联、美国铝业、印度工业公司、印度凯撒铝业公司、美国奥科尼克公司、挪威海德鲁公司、印度铝业公司、中国豪美铝业公司、美国蔚来公司、美国洛克希德马丁公司、纳尔科公司。
全球 高强度铝合金 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:466亿美元
- 2026年市场规模:507亿美元
- 预计市场规模:到2035年将达到1083亿美元
- 增长预测:复合年增长率8.8%(2026-2035年)
主要区域动态:
- 最大区域:亚太地区(43.3% 份额)
- 增长最快区域:北美地区
- 主要国家:中国、美国、日本、德国、印度
- 新兴国家:印度、韩国、加拿大、墨西哥、意大利
Last updated on : 10 August, 2026
高强度铝合金市场——增长驱动因素和挑战
增长驱动因素
- 不断增长的航天和国防开支:全球国防预算和太空探索计划被认为是推动高强度铝合金市场需求的主要因素。高强度铝合金是制造军用装甲车辆、导弹弹体和海军舰艇的关键材料,这些装备需要具备出色的抗弹性能。此外,卫星系统和运载火箭也依赖这些先进材料来承受极端的机械应力。在此背景下,NioCorp Developments Ltd. 和 IBC Advanced Alloys 于 2025 年 10 月在 IBC 位于印第安纳州富兰克林的铸造厂成功生产出一种含 0.2% 铝钪合金,经独立测试证实,该合金完全符合所需的纯度和质量标准。这表明,铝钪合金可用于铸造、锻造、挤压和增材制造,从而为航空航天、汽车、电子和国防等行业的应用提供支持。
- 增材制造技术的进步: 3D打印技术在工业制造中的应用是推动全球市场增长的又一重要催化剂。先进的增材制造技术使企业能够以零材料浪费的方式制造复杂的单件式铝制部件。2023年10月,空中客车直升机公司在多瑙沃特新建了一座3D打印中心,进一步拓展了其增材制造能力。该中心配备了用于生产铝制部件的先进设备。这项技术能够制造轻量化、结构复杂的飞机部件,并显著提高材料利用率,从而支持CityAirbus NextGen和Racer等原型机和未来飞机的应用,进而积极促进市场增长。
挑战
- 供应链制约因素和原材料供应:市场受到供应链不确定性的负面影响,这些不确定性与铝的供应、合金元素以及全球贸易状况密切相关。铜、锌、镁和锂等原材料的供应和价格波动会影响生产成本和制造稳定性。此外,地缘政治冲突和运输中断也可能影响关键投入品和成品合金的供应。因此,对少数特定合金元素来源的依赖会带来供应风险。在此背景下,制造商需要建立更具韧性的供应链网络。
- 合金研发的技术复杂性:开发下一代高强度铝合金需要大量的研发投入、先进的加工技术以及深厚的材料科学知识。因此,制造商需要不断努力提高合金的强度、耐腐蚀性、成形性和可回收性,以满足不断变化的客户需求。平衡多种性能特征在技术上极具挑战性,因为强度的提高可能会对延展性和焊接性产生负面影响。此外,电动汽车和航空航天等行业需要定制化的合金解决方案,这要求制造商与最终用户在市场上密切合作。
高强度铝合金市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
8.8% |
|
基准年市场规模(2025 年) |
466亿美元 |
|
预测年份市场规模(2035 年) |
1083亿美元 |
|
区域范围 |
|
高强度铝合金市场细分:
加工技术 分段分析
在预测期内,热处理铝合金细分市场预计将占据高强度铝合金市场52.4%的最高份额。该细分市场的主导地位主要归功于其优异的机械性能,包括更高的抗拉强度、硬度和抗疲劳性能,使其适用于严苛的应用环境。此外,这些合金在高应力条件下表现出卓越的性能,使制造商能够满足对轻量化且耐用部件的严格要求。例如,2026年7月,康斯坦铝业(Constellium)与EOS公司达成合作,旨在加速先进铝合金在增材制造领域的工业应用。此次合作将康斯坦铝业的合金研发经验与EOS的3D打印技术相结合,以提升材料性能并拓展商业化途径。
产品细分分析
板材细分市场预计将在2026年至2035年间占据可观的市场份额。这一增长主要得益于飞机机身结构、汽车车身面板、船舶和工业设备等领域对大尺寸铝板的需求不断增长。此外,铝轧制技术的进步以及对轻量化车辆平台投资的增加也支撑了对高强度铝板产品的需求。同时,交通运输行业对燃油效率和减排的日益重视,促使制造商用先进的铝材解决方案替代较重的材料,从而扩大了该细分市场的范围。
年级段分析
预计到预测期结束时,6xxx系列铝合金将占据相当大的市场份额。该细分市场的领先地位主要得益于其优异的挤压性能、焊接性能和耐腐蚀性。此外,6xxx系列铝合金能够成型为复杂的型材,使其适用于轻量化结构件,例如车辆车架、碰撞管理系统、建筑结构和节能设备。2024年11月,诺贝丽斯与理想汽车合作,将先进的轻量化铝合金解决方案应用于理想MEGA电动MPV,从而提升了车辆的效率和性能。在关键结构件中使用诺贝丽斯Advanz™ 6HS-s650铝合金,实现了11%的减重,从而增强了强度和碰撞安全性。
我们对高强度铝合金的深入分析包括以下几个方面:
部分 | 子段 |
加工技术 |
|
产品形式 |
|
年级 |
|
终端用户行业 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
高强度铝合金市场——区域分析
亚太市场洞察
预计亚太地区高强度铝合金市场将在预测期内占据主导地位,市场份额将达到43.3%。该地区的领先地位主要得益于快速的工业化、广泛的城市化以及完善的制造业生态系统。此外,主要区域经济体也是主要的增长引擎,这归功于其国内制造业发展计划、基础设施建设以及政府的支持性政策。例如,2026年6月,印度新闻信息局报道称,印度在加强国防自主方面迈出了重要一步,在位于那格浦尔的Yantra India Limited公司建成了一台1万吨级的铝挤压机,旨在为国防、航空航天和战略产业生产关键部件。该报道强调,投资于研发、创新和先进制造基础设施对于构建强大的国防工业至关重要。
航空航天、国防和汽车行业需求的快速增长是推动中国高强度铝合金市场发展的重要因素。政府支持国内制造业和先进材料研发的各项举措也促进了市场扩张,进而鼓励本土生产商提升技术能力。在此背景下,2025年3月,中国工业和信息化部联合其他九个政府部门共同发布了《2025-2027年铝产业高质量发展实施规划》。该规划旨在构建一个协调框架,以促进铝产业的可持续、高效和创新驱动型增长。
未来几年,日本高强度铝合金市场有望保持稳健增长,这主要得益于诸多积极因素,包括对高品质产品的重视以及先进汽车和航空航天产业的蓬勃发展。此外,国内科研机构、材料科学公司和工业终端用户之间卓有成效的合作,也为高应力应用领域的创新提供了源源不断的动力。2025年3月,日本UACJ株式会社与三菱重工和富山住友电工株式会社合作,被日本宇宙航空研究开发机构(JAXA)选中,利用电弧增材制造技术开发用于火箭的高强度铝钪合金丝。该项目旨在实现铝钪合金商业化后,在日本火箭领域实现首次实际应用。
北美市场洞察
北美市场预计将在全球市场占据主导地位,这得益于飞机原始设备制造商庞大的工业布局以及为提升合金韧性而对先进热处理基础设施的大量投资。此外,电动汽车的快速普及和燃油效率监管标准的严格执行也加速了市场扩张。2026年5月,美国铝业协会报告称,2025年北美铝需求量增长0.8%,达到266.5亿磅,高于2024年的264.5亿磅。铝挤压件需求下降3.1%,而废铝库存增长18.6%,进口量增长9.1%,铝轧制产品出口量下降13.2%。此外,该报告还指出,过去十年间,美国铝业已在国内投资超过110亿美元,其主要目标是提升产能和竞争力。
庞大的国防工业和汽车行业大力推进的轻量化战略正在推动美国高强度铝合金市场的增长。该市场受益于国内大量的研发投入,这些投入促进了先进热处理工艺的持续创新以及特种抗断裂合金牌号的研发。在此背景下,美国政府于2026年7月宣布了一系列新措施,其主要目标是通过第232条贸易政策倡议鼓励对铝冶炼厂的投资,从而加强国内原铝生产。此举旨在减少对进口原铝的依赖,支持需要先进铝合金的国防工业,进而增强美国的经济和国家安全,最终有利于市场的扩张。
加拿大高强度铝合金市场影响力巨大且高度一体化,这主要得益于加拿大作为全球主要低碳原铝生产国之一的地位。该市场拥有得天独厚的清洁水力发电资源,使国内制造商能够生产优质、可持续的合金,从而吸引具有环保意识的全球供应链。2026年6月,加拿大政府宣布将钢铁和铝的关税措施延长一年至2027年,以保护国内产业和工人。该政策旨在增强加拿大的产业韧性并减少贸易转移。2026年5月,加拿大向力拓铝业公司(Rio Tinto Alcan)投资1亿美元,用于其价值4.4亿美元的ELYSIS™技术项目,以推进低碳铝的生产。
2026年加拿大铝合金进口量(按原产国划分):数量、进口额(美元)及每吨价格分析
发布月份 | 原产地 | 吨 | 金额(千美元) | 美元/吨 |
1 | 荷兰 | 30.95 | 172.87 | 5,585 |
1 | 我们 | 98.51 | 284.81 | 2,891 |
2 | 比利时 | 10.00 | 89.78 | 8,978 |
3 | 荷兰 | 23.67 | 140.03 | 5,917 |
3 | 我们 | 60.30 | 211.22 | 3,503 |
4 | 比利时 | 24.00 | 243.10 | 10,129 |
4 | 德国 | 20.36 | 217.09 | 10,662 |
4 | 我们 | 59.40 | 246.05 | 4,142 |
5 | 阿联酋 | 38.44 | 135.74 | 3,531 |
5 | 荷兰 | 10.91 | 66.16 | 6,067 |
5 | 我们 | 29.53 | 141.47 | 4,789 |
6 | 比利时 | 8.71 | 54.18 | 6,221 |
6 | 德国 | 20.10 | 226.13 | 11,250 |
6 | 我们 | 66.62 | 289.77 | 4,350 |
7 | 我们 | 19.90 | 102.93 | 5,172 |
8 | 我们 | 14.12 | 52.75 | 3,736 |
全部的 | - | 535.51 | 2,674.27 | 4,994 |
资料来源:加拿大政府
欧洲市场洞察
由于对环境可持续性、技术创新和循环经济原则的重视,欧洲市场预计将持续扩张。区域内企业致力于开拓先进的回收技术,以生产高纯度再生铝,从而降低生产的碳足迹。在此背景下,诺贝丽斯(Novelis)和TSR Recycling于2024年10月签署了一项为期三年的合作协议,将供应约7.5万吨经处理的废旧铝材,用于生产汽车行业所需的低碳铝板。这项合作将通过增加再生材料的使用,加强欧洲铝业的循环利用,从而支持向可持续制造的转型。
德国的汽车制造业和高端汽车品牌是推动德国整体市场发展的主要动力。德国工程集群、学术机构和一级工业供应商之间的技术合作,极大地促进了市场的发展,推动了先进航空航天、机械和交通运输应用领域的持续创新。2024年3月,宝马集团宣布正在推进线切割电弧增材制造技术,用于生产具有更高刚度重量比的轻量化铝制汽车零部件。宝马集团还表示,该技术利用金属丝和电弧焊接逐层构建复杂零件,与传统制造方法相比,可减少材料浪费、减轻重量并降低能耗。
英国高强度铝合金市场正呈指数级增长,这主要得益于其与高价值制造生态系统的紧密联系,尤其是在英国具有全球竞争力的航空航天、赛车运动和国防领域。此外,英国交通运输领域的电气化转型也加速了高强度合金在电动汽车结构和电池外壳方面的应用。2026年6月,英国政府宣布投资6350万美元,旨在通过支持铝的开采、加工、回收和基础设施项目,加强包括铝在内的关键矿产供应链。这项举措旨在提高供应安全,扩大回收能力,并支持英国铝业发展,从而积极推动高强度铝合金市场的发展。
高强度铝合金市场主要参与者:
- 诺贝丽斯(美国)
- Constellium(法国)
- 美国铝业公司
- 印度铝业(印度)
- 凯撒铝业(美国)
- 阿科尼克公司(美国)
- 挪威海德鲁公司(挪威)
- 印度铝业-阿尔梅克斯航空航天有限公司(印度)
- 豪美铝业(中国)
- NioCorp(美国)
- 洛克希德·马丁公司(美国)
- 印度铝业公司(NALCO)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- Novelis是一家领先的铝解决方案供应商,提供高强度合金,例如用于轻量化汽车结构的Advanz® 7UHS–s701。该公司高度专注于先进合金的研发、强度优化和可持续铝解决方案。
- Constellium公司生产高性能铝制品,包括用于航空航天和国防领域的铝锂合金。此外,该公司的Airware®解决方案以其高强度和优异的抗疲劳性能而著称。
- 美国铝业公司是该领域的领军企业,也是全球主要的铝生产商,为航空航天、国防、交通运输和工业应用提供高强度合金产品。该公司利用先进的冶金和制造技术,致力于提供耐用轻质的铝解决方案。
- 印度铝业公司(Hindalco Industries)为航空航天、国防和工业领域生产先进的铝合金。此外,凭借其专业的合金制造能力,该公司还提供高强度2xxx、5xxx、6xxx和7xxx系列铝合金产品。
- 凯撒铝业是另一家专注于工程铝产品的核心企业,其产品包括用于航空航天、汽车和工业市场的高强度合金。该公司致力于研发轻质、高性能、高强度且可回收利用的材料。
以下是全球市场主要参与者的名单:
高强度铝合金市场汇聚了众多领先制造商,他们凭借先进的合金研发能力、航空航天认证和全球生产网络,保持着强大的竞争力。该领域的主要企业专注于为不同应用领域生产特种铝合金产品,其差异化优势体现在强度重量比、耐腐蚀性和定制化合金解决方案等方面。在此背景下,加拿大钪公司于2026年6月收购了Ferreol Technologies,并将其更名为Scalium+,作为其专注于推进铝钪合金解决方案研发和商业化的子公司。此次收购将加拿大钪公司的合金研发能力与Ferreol公司的生产经验和已上市的Scalium®产品相结合,旨在加速产品的商业化进程。
市场企业格局:
最新发展
- 2026年8月,NioCorp和洛克希德·马丁公司签署了一份不具约束力的谅解备忘录,探讨在未来10年内每年长期供应至多15吨氧化钪或铝钪合金的可能性。该协议旨在支持双方持续合作,以加强美国国内用于航空航天和国防应用的钪供应链。
- 2026年2月,NALCO推出了其新型IA91级铝合金锭,这是一种高性能硅基铸造合金,旨在提高铸造性能、强度和耐腐蚀性。该产品适用于汽车、电气、工业和铸造行业。
- Report ID: 8735
- Published Date: Aug 10, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
