高性能氟聚合物市场展望:
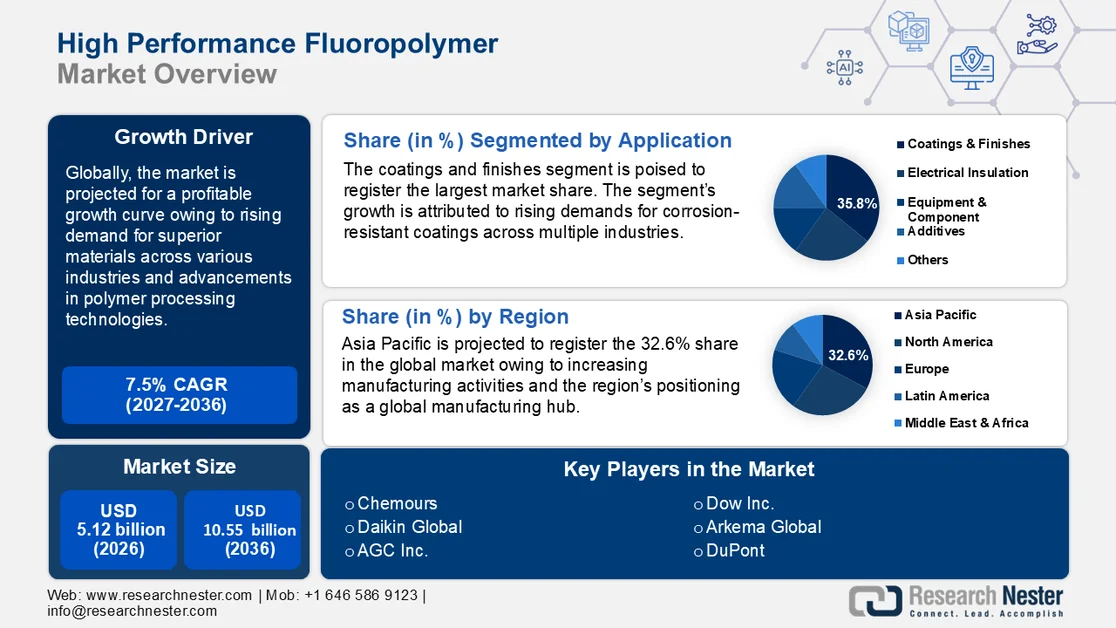
2026年高性能氟聚合物市场规模为51.2亿美元,预计到2036年底将超过105.5亿美元,在预测期(即2027-2036年)内以超过7.5%的复合年增长率增长。2027年,高性能氟聚合物行业规模估计为55亿美元。
高性能聚合物(HPF)市场的盈利增长主要归功于各行业对具有卓越耐化学性和热稳定性的材料日益增长的需求。汽车、航空航天和电子等行业在极端环境条件下运行,进一步推动了对高性能聚合物的需求。由于对能够确保产品在腐蚀性和高温环境下使用寿命的先进材料的需求不断增长,预计在预测期内,高性能聚合物的需求将保持稳定增长。聚四氟乙烯(PTFE)、聚偏二氟乙烯(PVDF)、全氟烷氧基聚合物(PFA)和乙烯-四氟乙烯共聚物(ETFE)是一些典型的高性能聚合物。
高性能氟聚合物市场的主要增长动力之一是半导体行业对这类材料日益增长的依赖。高性能氟聚合物在电缆、半导体和电路板等元件的制造中至关重要,因为这些元件需要卓越的电绝缘性和耐高温性能。例如,2024年8月,化学品制造商科慕公司扩大了其位于西弗吉尼亚州的聚四氟乙烯(PFA)生产线,以满足半导体行业对这种“永久性”化学树脂日益增长的需求。
可再生能源领域对高性能氟聚合物(HPF)的需求预计将持续增长,制造商们正积极利用这一增长趋势,在全球高性能氟聚合物市场中开拓新的收入来源。全球向可再生能源一体化的转型有望推动光伏太阳能电池板和太阳能电池对高性能氟聚合物的需求,这些材料将用作封装材料和连接器涂层。此外,随着制造商加大研发投入以提升高性能氟聚合物的机械性能,新产品配方的进步也惠及全球市场。这些进步通过渗透到此前依赖传统聚合物的新行业,为市场开辟了新的收入来源。例如,2023年8月,美国国家医学图书馆(NLM)发表了一项关于液氧软管用聚合物薄膜低温机械性能的研究,发现四种氟聚合物在浸泡60天前后均与液氧相容。预计到2037年底,全球高性能氟聚合物市场将在这些增长驱动因素的推动下,保持强劲的增长势头。
关键 高性能氟聚合物(HPF) 市场洞察摘要:
区域亮点:
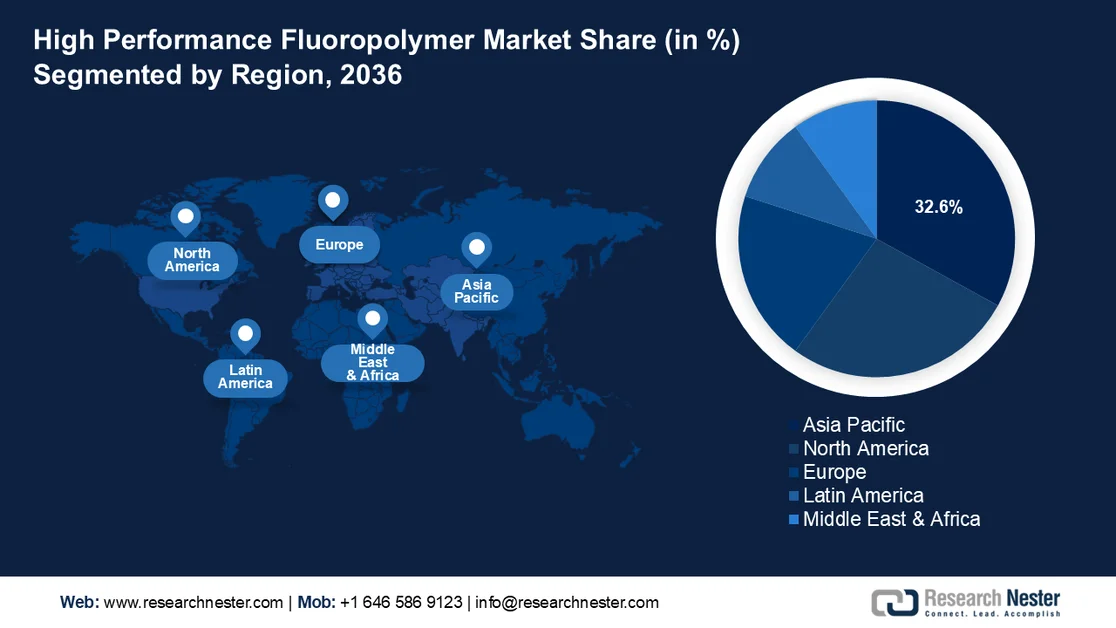
- 亚太地区在高性能氟聚合物市场占据主导地位,市场份额高达 32.6%,这主要得益于各行业快速扩张的工业基础,预计到 2036 年将实现显著增长。
细分市场洞察:
- 预计到 2036 年,电气绝缘细分市场的收入份额将有所增长,这主要得益于电信和电力行业对高温绝缘材料的需求。
- 预计在 2027 年至 2036 年期间,聚四氟乙烯 (PTFE) 细分市场的收入份额将有所增长,这主要得益于其优异的耐化学性和在各种工业应用中的耐久性。
主要增长趋势:
- 对轻质高性能材料的需求不断增长
- 塑料行业的可持续发展趋势
主要挑战:
- 市场扩张的技术壁垒
- 高昂的生产成本
主要参与者:科慕、大金全球、AGC公司、索尔维、陶氏公司、杜邦、威斯莱克塑料、阿科玛全球、古吉拉特氟化学有限公司。
全球 高性能氟聚合物(HPF) 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:51.2 亿美元
- 2027 年市场规模:55 亿美元
- 预计市场规模:到 2036 年将达到 105.5 亿美元
- 增长预测:2027-2036 年复合年增长率为 7.5%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 32.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、日本、德国、法国
- 新兴国家:中国、日本、韩国、印度、新加坡
Last updated on : 31 August, 2026
高性能氟聚合物市场增长驱动因素和挑战:
增长驱动因素
- 对轻质高性能材料的需求日益增长:推动全球高性能氟聚合物市场增长的关键因素是航空航天、汽车和电子行业对轻质耐用材料的需求不断增长。高性能氟聚合物(HPF)对于在不影响结构完整性的前提下减轻部件的整体重量至关重要。例如,AGC Chemicals America在2024年9月表示,减轻重量是航空航天领域的首要任务,需要先进的航空航天材料来满足这一需求。高性能氟聚合物能够在保持高强度重量比的同时,制成更轻的复合材料,使其有望被航空航天领域大规模采用。
此外,半导体行业的增长也惠及高氟聚合物(HPF)行业,因为其对高性能电绝缘材料的需求大幅提升。例如,预计到2036年,半导体设备制造业的规模将达到3254亿美元,这对高氟聚合物市场来说无疑是利好消息,因为氟聚合物是半导体产品中的关键材料。 - 塑料行业的可持续发展趋势:全球范围内,温室气体排放的减少和绿色能源整合正成为关注焦点。由于高性能氟聚合物具有耐紫外线辐射和耐恶劣环境的特性,这些趋势有利于其在风力涡轮机、燃料电池和太阳能电池板等领域的应用。随着智能电网和储能技术的快速发展,高性能氟聚合物的需求预计将大幅增长。
此外,更广泛的塑料市场可持续发展趋势也对高保真塑料(HPF)行业产生积极影响,因为HPF的高耐久性和抗降解性确保了更长的产品使用寿命。HPF解决方案有望与各行业的循环经济倡议相契合,并继续保持盈利增长势头。 - 聚合物加工技术的进步:聚合物加工技术的进步使制造商能够生产和供应性能更优异的高氟聚合物(HPF),例如具有更高的柔韧性、耐化学性和拉伸强度。随着高氟聚合物在医疗保健等行业(如植入式医疗器械)的应用日益广泛,这拓展了高性能氟聚合物的市场。
此外,加大对氟聚合物涂层研发的投入有望促进高纯度氟聚合物(HPF)的应用。例如,一项2024年关于大豆提取物改性界面粘合防腐蚀氟聚合物涂层的研究指出,随着企业加大对新配方研发的投入,全球高纯度氟聚合物市场预计将迎来更多增长机遇,因为这些材料将满足更多特殊应用需求。
挑战
- 市场扩张的技术壁垒:高性能氟聚合物市场在扩张过程中可能面临挑战,其复杂的生产工艺限制了新兴经济体的采用。挤出和粘合高性能氟聚合物所需的专用设备会增加运营成本,从而阻碍小型制造商进入市场。此外,将高性能氟聚合物整合到现有生产线中也存在挑战,这可能会阻碍高性能氟聚合物市场的增长。
- 生产成本高昂:由于合成工艺复杂且原材料(例如生产中的关键成分萤石)价格昂贵,氟聚合物的生产成本很高。这可能会限制其应用,尤其是在对成本敏感的行业。
高性能氟聚合物市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
7.5% |
|
基准年市场规模(2026 年) |
51.2亿美元 |
|
预测年份市场规模(2036 年) |
105.5亿美元 |
|
区域范围 |
|
高性能氟聚合物市场细分:
应用领域(涂料及表面处理、电气绝缘、设备及组件、添加剂)
按应用领域划分,预计到2036年,涂料和饰面领域将占据高性能氟聚合物超过35.8%的市场份额。该领域的增长主要归功于汽车、建筑和航空航天等多个行业对耐腐蚀涂料日益增长的需求。例如,美国涂料协会倡导在建筑涂料配方中使用氟聚合物作为保护涂层,尤其是在需要具备优异耐候性的外墙涂料中。
此外,美国涂料协会指出,由于高保真涂料具有更强的抗污性,其在冷屋顶领域已成为该领域近期增长的应用方向。同时,医疗保健行业对高保真涂料在外科器械涂层方面的需求和研究不断增长,也推动了该细分市场的增长。
由于电信和电力分配领域对高温绝缘材料的需求不断增长,高性能氟聚合物(HPF)市场中,电气绝缘材料领域的收入份额有望进一步提升。HPF 因其优异的介电性能和抗击穿性能而备受青睐,因此对电线、电缆和电子元件的绝缘材料需求旺盛。例如,电气电子工程师协会(IEEE)在 2024 年发布的一项研究表明,在为期三周的老化过程中,电缆绝缘层中氟化乙烯丙烯(FEP)和全氟烷氧基(PFA)的表面化学性质和粗糙度变化极小。随着能够承受温度波动和高压的绝缘材料需求不断增长,电气绝缘材料领域对 HPF 的应用预计将持续增加。
类型(聚四氟乙烯、聚偏二氟乙烯、乙烯四氟乙烯、全氟烷氧基聚合物和氟化乙烯丙烯)
由于聚四氟乙烯(PTFE)具有耐化学腐蚀和不粘的特性,其在高性能氟聚合物市场中的份额预计将在预测期结束时有所增长,这主要得益于其优异的性能,尤其是在炊具和工业应用领域。PTFE,俗称特氟龙,因其耐腐蚀性而备受青睐。
此外,由于化学品储罐和垫圈制造领域的需求,该细分市场正经历稳步增长。尽管人们对聚四氟乙烯的环境和健康影响有所担忧,但该行业仍在继续使用聚四氟乙烯,这从该细分市场的增长曲线中可见一斑。此外,由于其他替代材料尚无法达到聚四氟乙烯的耐久性,预计聚四氟乙烯的多功能性和高性能将使其在实验室设备、外科器械涂层、不粘炊具、防水织物等领域保持稳定的需求。
我们对全球市场的深入分析涵盖以下几个方面。
应用 |
|
类型 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
高性能氟聚合物市场区域分析:
亚太市场预测
由于亚太地区各行业工业基础的快速扩张,预计到2036年,该地区的工业收入份额将达到32.6%,位居全球之首。在全球范围内,台湾、韩国、中国和日本是半导体制造的领军国家,而印度的市场份额也在迅速增长,从而带动了对高纯度氟聚合物(HPF)的强劲需求。快速的城市化进程带动了该地区建筑活动的蓬勃发展,也提高了氟聚合物涂料的耐久性,进而推动了其应用。此外,医疗保健行业的投资和扩张也将刺激对化学惰性材料的需求,从而惠及高纯度氟聚合物行业。
预计中国将在亚太地区高性能氟聚合物市场占据主导地位。这一快速增长归功于中国工业的扩张以及在关键制造业领域的领先地位。中国是多个垂直领域的领先出口国,这为制造业创造了利润丰厚的国内市场,从而推动了对高性能氟聚合物解决方案的需求。例如,经济复杂性观察站(OEC)估计,中国2022年的出口额将达到2.1万亿美元,并在太阳能光伏、半导体器件、集成电路等领域处于领先地位。OEC预测,中国2024年将实现贸易顺差,出口额约为3090亿美元,进口额约为2180亿美元,这将有利于国内各种产品和零部件的制造业发展。
此外,中国是全球领先的电动汽车市场,推动了电动汽车电池、电缆和涂料对高保真聚合物(HPF)的需求。预计到预测期末,中国有利的监管环境,例如推进“中国制造2025”计划以减少对进口的依赖,将进一步提升各制造领域对高保真聚合物的需求。
预计到预测期末,印度在高性能氟聚合物(HPF)领域的收入份额将有所增长。印度HPF市场的增长得益于其蓬勃发展的制造业趋势,印度正致力于将自身打造成为各类产品的制造中心。诸如“印度制造”等政府扶持政策促进了国内制造业的发展,从而推动了各行业对HPF的需求。例如,印度品牌资产基金会(IBEF)在2024年7月预测,印度将凭借其熟练的劳动力和国内半导体制造设施的缺口,成为半导体制造中心。这些趋势预示着HPF行业将迎来蓬勃发展,因为半导体制造业有望推动对高性能氟聚合物解决方案的巨大需求。
北美市场分析
北美高性能氟聚合物市场预计将在预测期内实现最快增长。该行业的盈利增长得益于其强大的制造生态系统以及成熟的航空航天和国防产业,这些因素共同推动了对高性能氟聚合物(HPF)的需求。北美电动汽车需求和产量的激增,使高性能氟聚合物制造商能够更好地满足对氟聚合物解决方案的需求。美国和加拿大引领着北美高性能氟聚合物市场的增长。此外,对微电网的大规模投资也推动了对耐化学腐蚀高性能氟聚合物的需求,而微电网需要电池组组件和控制系统。
美国在北美高性能氟聚合物市场占据最大的收入份额。推动该市场增长的关键因素之一是美国作为全球最大的氟聚合物树脂出口国之一的地位。2023年至2024年间,美国氟聚合物树脂出口量位居全球第二。2024年10月,通用汽车宣布与Lithium Americas Corp成立合资企业,在美国开采电动汽车电池原材料。随着各公司致力于供应链本地化,这为高性能氟聚合物(HPF)制造商提供了提供耐用且耐热的HPF解决方案的机遇。
预计到预测期结束时,加拿大高性能氟聚合物(HPF)的市场份额将有所增长。该国对清洁能源基础设施建设的投资正在推动对HPF解决方案的需求。此外,加拿大拥有蓬勃发展的采矿和化工产业生态系统,对设备所需的高性能材料的需求也很大。例如,2024年6月,加拿大政府宣布投资1000万美元,支持安大略省北部关键材料的开采。HPF解决方案在采矿作业中使用的泵的垫片、密封件和衬里制造中至关重要。
高性能氟聚合物市场主要参与者:
- 科慕
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 大金全球
- AGC公司
- 索尔维
- 陶氏公司
- 杜邦
- 西湖塑料公司
- 阿科玛全球
- 古吉拉特氟化学有限公司
高性能氟聚合物行业预计在预测期内将迎来蓬勃发展。该市场由全球和本土企业共同构成。各公司正加大研发投入,以提高高性能氟聚合物解决方案的耐久性,并在各个领域开拓新的收入来源。
以下是市场上的一些主要参与者:
最新发展
- 2024年7月,阿尔法化学宣布扩展其产品线,新增先进含氟聚合物产品。扩展后的产品系列将包含高性能含氟聚合物,例如聚四氟乙烯 (PTFE)、聚三氟氯乙烯 (PCTFE)、乙烯-四氟乙烯共聚物 (ETFE) 以及其他各种含氟聚合物涂料。
- 2023年11月,科莱恩宣布将在2023年中国国际涂料展 (ChinaCoat 2023) 上展示其全新的工业涂料产品组合。该产品组合将包含用于工业涂料应用的水性配方润湿剂和分散剂。
- Report ID: 6593
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
