高密度互连PCB市场展望:
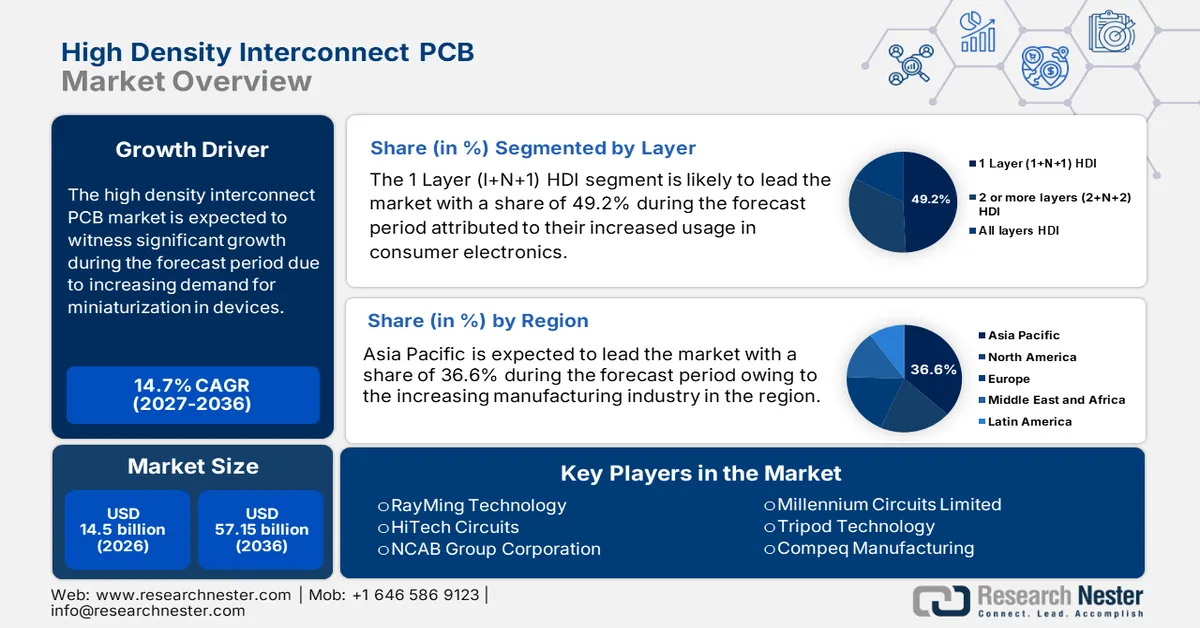
2026年高密度互连PCB市场规模超过145亿美元,预计到2036年底将达到571.5亿美元,在预测期(即2027-2036年)内,复合年增长率约为14.7%。2027年,高密度互连PCB行业规模估计为166.3亿美元。
电动汽车和高级驾驶辅助系统(ADAS)的日益普及,带动了汽车电子领域对高密度互连PCB(HDI PCB)需求的增长。在ADAS系统中,HDI PCB能够实现复杂的电子电路,从而支持包括自动泊车和防碰撞在内的各项必要功能,确保车辆的安全性和自主性。2021年6月,美科电子宣布了其投资计划,旨在扩大汽车PCB的产能,以满足电动汽车和ADAS应用领域的强劲需求。这家电子巨头计划在2021-2024财年投资4.5372亿美元,并于2028年前在越南建成一座全新的汽车PCB制造工厂。
关键 高密度互连PCB 市场洞察摘要:
区域亮点:
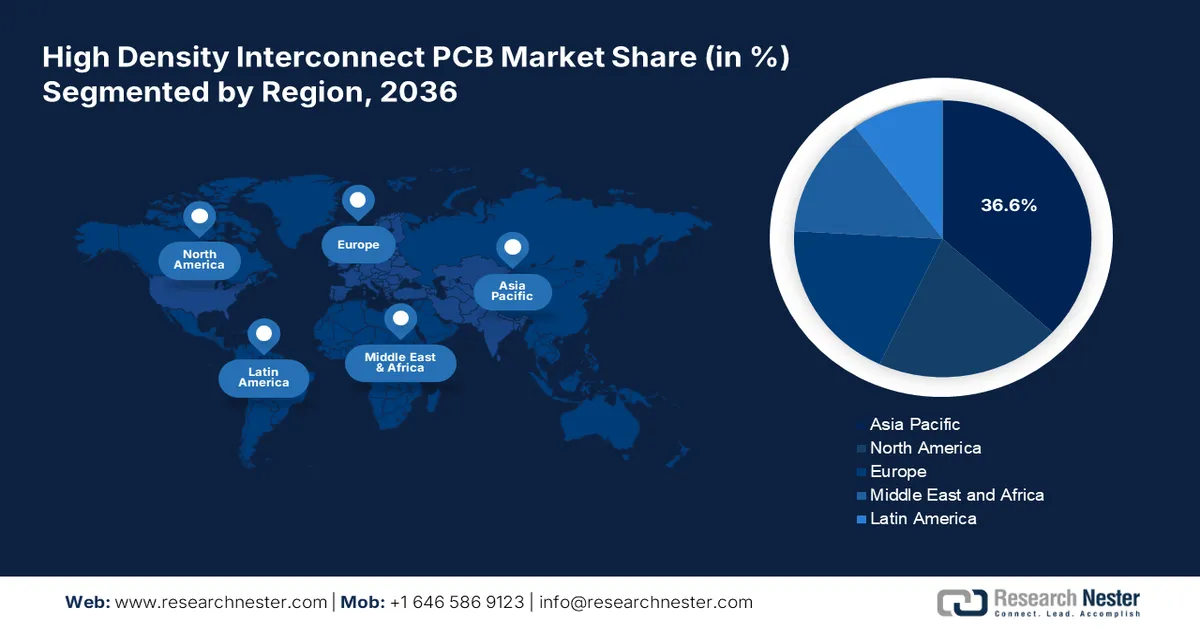
- 亚太地区在高密度互连PCB市场占据主导地位,市场份额高达36.6%。这主要得益于消费电子产品制造业的扩张以及电动汽车对高密度互连PCB的需求,预计到2027年至2036年,亚太地区将继续保持增长势头。
细分市场洞察:
- 预计到 2036 年,消费电子细分市场将实现显著增长,这主要得益于技术进步和家庭用户对紧凑型、高性能设备的需求不断增长。
- 预计到 2036 年,单层 (1+N+1) 高密度互连 (HDI) 细分市场将占据 49.2% 的市场份额,这主要得益于市场对更轻薄电子产品的需求。
主要增长趋势:
- 互联设备和物联网的增长
- 5G和电信基础设施
主要挑战:
- 更长的开发周期
- 初始投资高
主要参与者:雷明科技、海科电路、NCAB集团公司、千禧电路有限公司和三脚科技。
全球 高密度互连PCB 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:145 亿美元
- 2027 年市场规模:166.3 亿美元
- 预计市场规模:到 2036 年将达到 571.5 亿美元
- 增长预测:2027-2036 年复合年增长率 14.7%
主要区域动态:
- 最大区域:亚太地区(到 2036 年,份额将达到 36.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:中国、日本、韩国、美国、德国
- 新兴国家:中国、日本、韩国、台湾、印度
Last updated on : 31 August, 2026
高密度互连PCB市场增长驱动因素和挑战:
增长驱动因素
- 互联设备和物联网的增长:物联网技术在智能家居、工业自动化和智慧城市等领域的出现,导致对高密度互连PCB的需求日益增长。这些先进的PCB能够实现现代物联网应用所需的增强功能和小型化。这些设备的紧凑设计使得在有限的空间内集成更多组件成为可能,同时也使它们能够轻松互连并在各种环境中流畅运行。这一点在近期的发展案例中得到了充分体现。
- 5G 和电信基础设施: HDI PCB 在 5G 基础设施和设备中至关重要,能够实现快速数据传输、低延迟和增强信号质量。其便携的结构和连接众多设备的能力使其能够满足 5G 系统对更高连接密度和更高速率的需求。这有助于进一步缩小尺寸,并增强 5G 部署所需的网络基础。这一趋势证明,在 5G 技术发展的背景下,HDI PCB 的重要性丝毫不减。2021 年 7 月,Cadence 发布了 Allegro X 设计平台,这是首个面向 5G PCB 的系统设计工程平台,集原理图、布局、分析、设计协作和数据管理于一体。这缩短了设计周期,从而提高了复杂 5G PCB 的质量和可靠性。
挑战
- 更长的开发周期:高密度互连(HDI)印刷电路板的开发周期较长,这与高密度互连印刷电路板的实际设计和制造特性密切相关。高密度设计的形成涉及微孔插入、细走线或多层互连等方面的创新技术。此外,还需要进行信号完整性测试、可靠性测试以及标准符合性测试,所有这些测试都会增加开发时间。同时,开发过程还包括迭代原型制作,以纠正或改进设计或性能方面的不足。
- 高额初始投资:由于HDI PCB技术涉及先进设备和技术,因此需要大量资本投资来建设生产设施。HDI PCB的制造过程中会用到激光钻孔机、精细蚀刻系统和顺序层压机等精密工具,这往往会显著增加初始成本。此外,洁净室的维护、高标准的质量控制以及技术人员的投入也会增加成本。这些高昂的初始成本因素对制造业中的小型企业构成了巨大的障碍,限制了它们参与HDI PCB市场增长的机会。
高密度互连PCB市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
14.7% |
|
基准年市场规模(2026 年) |
145亿美元 |
|
预测年份市场规模(2036 年) |
571.5亿美元 |
|
区域范围 |
|
高密度互连PCB市场细分:
层段分析
预计到2036年,单层(1+N+1)高密度互连PCB将占据超过49.2%的市场份额。这些PCB在消费电子产品中至关重要,它们在不影响设备功能的前提下,为各行业提供紧凑的设计,而这些设备正朝着更轻薄的方向发展,包括智能手机、平板电脑和可穿戴设备。例如,苹果公司在2023年6月宣布计划在其2024年款iPhone中采用树脂涂层铜材料,这标志着PCB正朝着更薄、更高效的方向发展。
单层HDI PCB比多层PCB更具成本效益,价格更实惠,并且可以根据制造商的需求提供最佳性能。1+N+1配置能够提供增强的电气特性,包括最小的信号衰减和卓越的信号质量,这使得这些配置对于高速通信系统和5G应用至关重要。近期的发展和合作为市场增长创造了充足的机遇。
应用细分市场分析
按应用领域划分,由于消费电子行业的快速扩张以及对轻薄高性能电子产品(如手机、平板电脑和游戏机)的需求不断增长,预计高密度互连 (HDI) PCB 市场中的消费电子领域在预测期内将实现快速收入增长,从而推动了 HDI PCB 的广泛应用。
对集成摄像头、传感器和处理器等多种功能的单一设备的需求日益增长,推动了对最新HDI解决方案的需求。可穿戴技术的进步,例如智能手表、健身追踪器和增强现实设备,也促进了这一领域的发展。HDI技术能够满足这些产品对柔性、高密度和高可靠性PCB的需求。5G通信技术和物联网的融合也进一步加剧了对HDI PCB的需求。由于其支持高速数据传输和强大连接的能力,HDI PCB对于下一代设备至关重要。
我们对全球高密度互连PCB市场的深入分析涵盖以下几个方面:
层 |
|
应用 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
高密度互连PCB市场区域分析:
亚太市场洞察
预计到2036年底,亚太地区高密度互连PCB市场将占据超过36.6%的市场份额,这主要得益于该地区消费电子制造业的扩张。印度、中国和日本等国是主要的消费电子产品生产国。这些电子产品需要高性能,而高密度互连PCB恰好能够满足这一需求。电动汽车的持续普及推动了高密度互连PCB在复杂电子系统管理中的应用。制造商正越来越多地采用高密度互连技术,以满足现代汽车的高性能需求。
受自动驾驶技术推动,中国高密度互连PCB市场预计在预测期内将保持强劲增长。在汽车应用中,采用高密度互连PCB来处理多个复杂电路至关重要。制造商正利用高密度互连技术来满足汽车电子设备的高密度需求。高密度互连PCB市场主要参与者之间的战略合作与伙伴关系有望加速中国市场的增长。例如,杜邦公司于2024年10月与振鼎科技集团签署战略合作协议,共同推进高端PCB技术的发展。此次合作旨在提升材料性能,并促进电子行业的可持续发展。
在印度,高密度互连PCB行业预计将在预测期内保持强劲的复合年增长率。这一增长可归因于汽车、电信和消费电子行业对技术复杂电子产品的需求不断增长。印度政府推出的“印度制造”计划鼓励本地生产。市场需求主要集中在高密度互连(HDI)PCB领域,尤其侧重于电动汽车和医疗保健设备,这些领域占据了相当一部分高端产能。智能手机的普及和5G网络的部署也推动了小型化、高可靠性高密度互连(HDI)PCB市场的发展。印度还促成了一些重要的合作,以提高产能。例如,2024年10月,Amber Enterprises与Korea Circuit成立了一家合资企业,生产HDI和柔性PCB,以促进“自力更生印度”(Aatmanirbhar Bharat)计划。该合作旨在满足本地需求,并最大限度地减少同类产品的进口。
北美市场洞察
北美高密度互连PCB市场预计将受到强劲的电子制造业的推动,这主要得益于汽车、航空航天和电信行业的蓬勃发展。对新技术日益增长的兴趣以及研发投入的增加,将有助于推动该地区高性能应用领域对高密度互连PCB的采用。5G网络和物联网设备的普及,也推动了高密度互连PCB市场的稳步增长。美国行业巨头正利用这些趋势来提升其高密度互连PCB的生产能力。2023年7月,美国标准电路公司(American Standard Circuits)收购了Sunstone Circuits,这一合并清晰地展现了市场构建整合且更完善的供应链以及拓展产品线的趋势。
美国高密度互连PCB市场正在增长,这主要得益于美国国内先进的技术发展以及各行业对高可靠性电路的日益重视。电动汽车的普及也推动了对高密度互连PCB的需求增长,因为其尺寸小巧且性能卓越。战略收购也影响了美国高密度互连PCB市场的发展。例如,2023年,Firan Technology Group收购了IMI Inc.,以扩大其为航空航天和国防工业提供射频电路板的能力。此次收购符合市场对开发小型化电子产品和元件(特别是用于敏感和严苛应用)日益增长的需求。
加拿大高密度互连PCB市场正蓬勃发展,这主要得益于对制造工艺进步和创新技术的日益重视。物联网设备的普及和电动汽车产量的增长也提升了加拿大对先进PCB材料的需求。此外,加拿大拥有技术精湛的劳动力和强大的科研机构,这有利于高密度互连PCB设计和制造领域的创新。各公司正积极建立战略合作伙伴关系,并投资于先进技术,从而确保加拿大高密度互连PCB市场的持续增长。加拿大还受益于其技术精湛的劳动力和科研机构的优势,这些优势为高密度互连PCB设计和高端制造领域的创新发展提供了支持。加拿大企业正在建立战略合作伙伴关系,并部署最新技术,这将推动加拿大高密度互连PCB市场在未来持续增长。
高密度互连PCB市场主要参与者:
- 雷明科技
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 高科技电路
- NCAB集团公司
- 千禧电路有限公司
- 三脚架技术
高密度互连PCB市场的竞争格局正在迅速变化,老牌企业、汽车巨头和新进入者都在投资先进制造技术。市场主要参与者致力于开发新技术和新产品,以满足严格的监管规范和消费者需求。这些主要参与者正在采取多种策略,例如并购、合资、合作以及推出新产品,以增强其产品基础并巩固其市场地位。以下是全球HDI PCB市场的一些主要参与者:
最新发展
- 2024年12月,Kaynes Tech India Pvt. Ltd宣布扩大高密度互连PCB的生产规模,以提升印度的电子制造业水平。
- 2021年12月,NCAB Group收购了位于德国南部维林根-施文宁根的META Leiterplatten GmbH & CO. KG的全部股份。该公司主要面向工业、消费品和医疗行业,提供高混合低批量PCB解决方案。
- Report ID: 7035
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
