数字化转型市场展望:
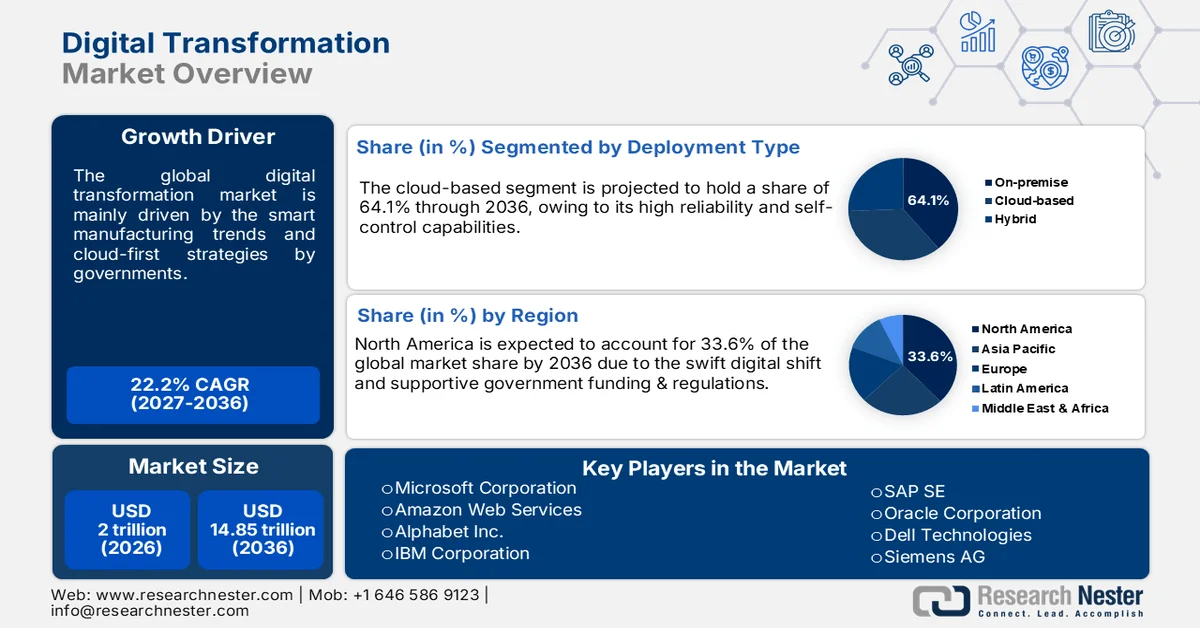
2026年,数字化转型市场规模为2万亿美元,预计到2036年底将达到14.85万亿美元,在预测期(即2027-2036年)内,复合年增长率约为22.2%。2027年,数字化转型行业的规模估计为2.44万亿美元。
自动化和智能基础设施的需求是推动全球数字化转型的主要因素。半导体行业的增长正在驱动数字化转型,因为先进芯片为人工智能、物联网、5G 和云计算提供动力。反过来,各行业对这些数字化解决方案的日益普及又进一步刺激了对速度更快、效率更高的半导体的需求,从而形成良性循环。经济复杂性观察站 (OEC) 的最新报告也印证了这一点:2023 年全球半导体器件贸易额小幅增长,较 2022 年的 1540 亿美元增长 0.5%,达到 1550 亿美元。
政府的有利投资也在支持数字基础设施的发展。例如,《芯片法案》(CHIPS Act)通过加强美国半导体生态系统(现代数字技术的关键组成部分),显著加速了全球数字化转型市场的增长。《芯片法案》是迄今为止美国联邦政府对半导体行业的最大投入,将在五年内拨款130亿美元用于研发项目。其中,110亿美元由商务部负责,20亿美元由国防部负责。这笔资金确保了人工智能、物联网、云计算、工业自动化和其他下一代数字解决方案所需的高级芯片的稳定供应。这项大规模的联邦投资不仅促进了国内创新,还鼓励了国际技术合作和供应链韧性,从而产生了连锁反应,推动了全球数字化转型举措的实施。
关键 数字化转型 市场洞察摘要:
区域亮点:
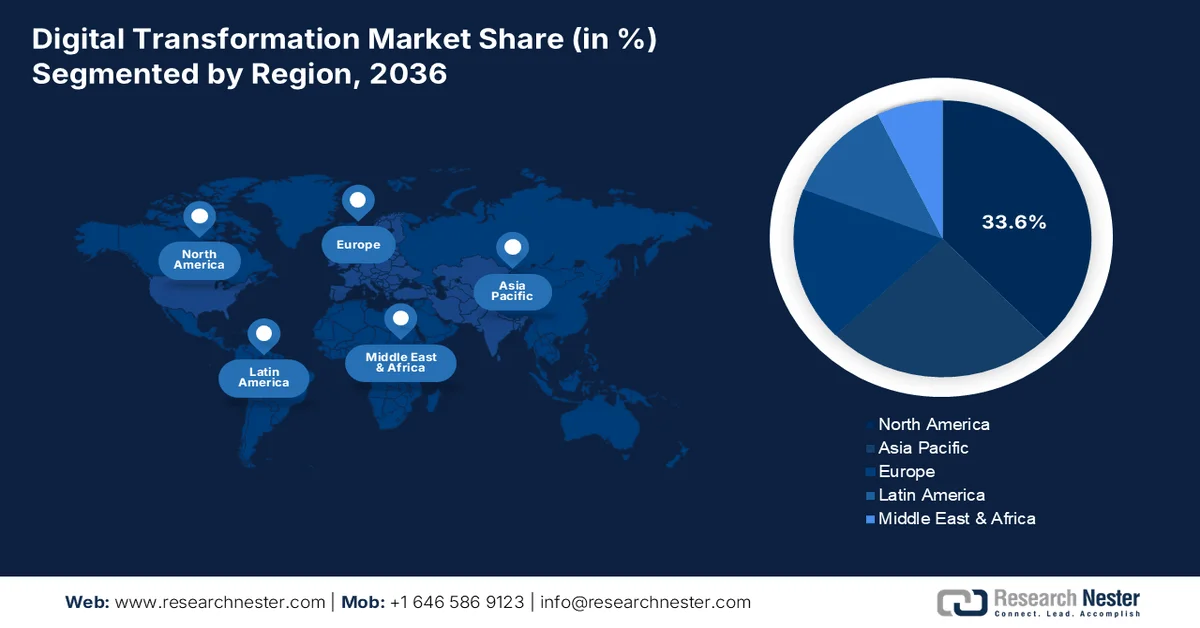
- 预计到 2036 年,北美将凭借先进的数字基础设施、创新生态系统和政府扶持计划,以 33.6% 的市场份额引领数字化转型市场。
- 预计到 2036 年,欧洲将保持相当大的市场份额,这主要得益于支持数字化转型和企业数字化的战略投资和政策举措。
细分市场洞察:
- 预计到 2036 年,银行、金融服务和保险 (BFSI) 行业将在数字化转型市场中占据 24.9% 的份额,这主要得益于数字支付、人工智能驱动的金融服务以及金融科技创新的快速普及。
- 预计到 2036 年,基于云的细分市场将占据 64.1% 的份额,这主要得益于可扩展、成本效益高的部署模式以及人工智能和实时分析的集成。
主要增长趋势:
- 智能制造与工业4.0应用
- 医疗保健领域需求增长
主要挑战:
- 基础设施准备不足
- 严格的数据保护法规
主要参与者:微软公司、亚马逊网络服务 (AWS)、Alphabet 公司(谷歌云)、IBM 公司、SAP SE、甲骨文公司、戴尔科技集团、西门子公司、三星 SDS、埃森哲公司、凯捷公司、塔塔咨询服务公司 (TCS)、印孚瑟斯有限公司、DXC Technology、亚通数字服务公司、NEC 公司、富士通有限公司、日立有限公司、NTT 数据公司、松下互联有限公司
全球 数字化转型 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:2 万亿美元
- 2027 年市场规模:2.44 万亿美元
- 预计市场规模:到 2036 年将达到 14.85 万亿美元
- 增长预测:22.2% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域: 北美(预计到2036年将占33.6%)
- 增长最快区域: 亚太地区
- 主导国家: 美国、德国、英国、日本、法国
- 新兴国家: 印度、中国、韩国、新加坡、澳大利亚
Last updated on : 31 August, 2026
数字化转型市场——增长驱动因素和挑战
增长驱动因素
- 云优先政府政策推动增长:世界各国政府正主要致力于云优先战略,以提升其数字基础设施。有利的云政策正在推动公私合作投资,加速数字化转型领域的增长。例如,印度政府采用云优先策略,正在促进该领域的发展。这种策略不仅提高了公共部门的效率,还促进了私营部门的投资,从而加快了下一代数字技术的应用。印度电子信息技术部 (MeitY) 已推出多项举措来提升数字基础设施。这些举措包括:到 2024 年 10 月建成超过 58.4 万个公共服务中心 (CSC);实施 DigiLocker 以实现无纸化政务;以及创建超过 6700 万个 Ayushman Bharat 健康账户 (ABHA) 号码。这些举措为云服务奠定了坚实的基础,促进了公共部门云基础设施和服务的发展。
- 智能制造与工业4.0应用:智能制造的日益普及和工业4.0应用的不断增长预计将推动下一代数字技术的销售。数字孪生、物联网赋能的机械设备和工业自动化等技术预计将在北美、德国和东亚地区展现出强劲的需求,以提升其制造系统。2024年世界机器人报告指出,德国位列第四,每1万名员工配备429台机器人。高机器人密度是自动化成熟和工业4.0应用的有力指标。这种程度的自动化推动了对机器人、物联网、人工智能和控制系统的需求。这凸显了数字技术在提升国家GDP方面的重要性。
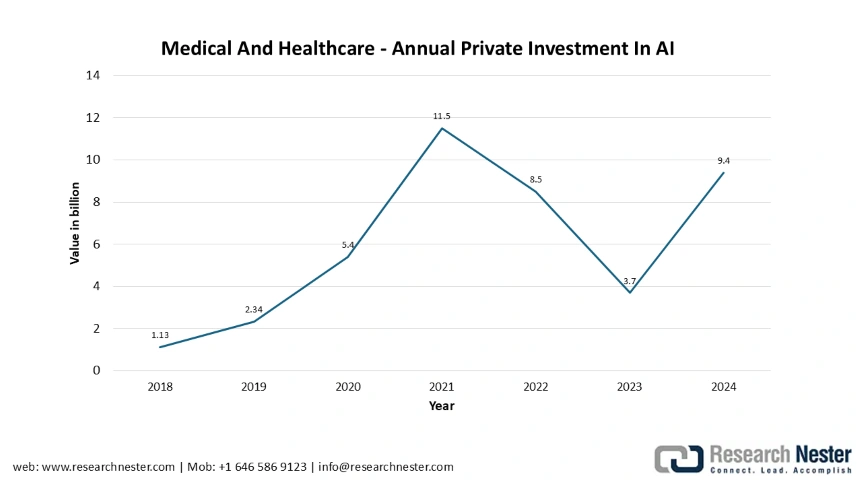
- 医疗健康领域需求激增:医疗健康领域对数字化转型的需求正显著推动全球数字化转型市场的增长。人工智能正处于这一变革的前沿,为诊断、治疗和运营效率带来变革性的可能性。世界经济论坛2025年报告指出,到2030年,全球将有45亿人无法获得基本医疗保健服务,预计医疗工作者缺口将达到1100万。人工智能有能力弥合这一差距,并改变全球医疗保健格局。人工智能技术已开始帮助医疗专业人员检测疾病的早期迹象、对患者进行分诊以及分析复杂的医疗数据,从而改善患者预后并降低治疗成本。
挑战
- 基础设施准备不足:许多发展中国家由于预算有限,缺乏完善的数字基础设施。这一差距限制了数字技术在价格敏感型市场的销售,并损害了生产商的利润率。然而,政府出台的旨在推动数字化转型的支持性政策和举措,预计将在未来几年为领先企业带来丰厚的回报。
- 严格的数据保护法规:严格的数据保护法规正在影响全球数字化转型的发展。欧盟的《通用数据保护条例》(GDPR)、印度的《数据保护和数据保护法》(2023年)以及中国的《网络安全法》均侧重于保护个人数据,限制了跨境信息的流动。严格遵守这些法律法规会减缓创新进程,延缓新市场进入,从而损害全球生产商的利润。
数字化转型市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
22.2% |
|
基准年市场规模(2026 年) |
2万亿美元 |
|
预测年份市场规模(2036 年) |
14.85万亿美元 |
|
区域范围 |
|
数字化转型市场细分:
最终用途细分市场分析
在预测期内,银行、金融服务和保险(BFSI)行业预计将占据数字化转型市场24.9%的份额,这主要得益于数字支付、网上银行和人工智能驱动的金融服务的快速发展。印度超过95%的银行支付交易已实现数字化,金融科技平台正以每年近30%的速度增长,该行业正投资于先进技术,以改善客户体验、加强风险管理并优化运营。人工智能、云服务和区块链技术的应用正助力银行和保险公司提供安全、可扩展且个性化的解决方案。例如,印度储备银行(RBI)于2023年8月推出了“无摩擦信贷公共技术平台”,该平台利用数字基础设施提供更快捷、更具普惠性的贷款服务。这些举措表明,BFSI行业正引领数字化转型,使其成为该行业的关键终端用户。
部署类型细分分析
预计到2036年,云端解决方案将占据64.1%的市场份额。随着企业采用可扩展、经济高效且灵活的部署模式来实现运营现代化,该领域正经历强劲增长。与传统的本地部署系统相比,云平台能够实现实时数据处理、人工智能和分析功能的无缝集成,并加快创新周期。多个行业的企业正在利用云解决方案来支持远程办公、增强网络安全并提供个性化的客户体验。
我们对全球市场的深入分析涵盖以下几个方面:
细分市场 | 子段 |
解决方案类型 |
|
部署类型 |
|
最终用途 |
|
组织规模 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
数字化转型市场——区域分析
北美市场洞察
预计到2036年,北美将占据33.6%的市场份额。对先进数字基础设施日益增长的需求、创新生态系统的蓬勃发展以及政府的各项扶持计划,正在加速数字技术的生产和商业化进程。公共和私营机构对智能基础设施的投资也促进了数字技术的销售。
由于半导体行业的增长和互联网普及率的提高,预计到预测期末,美国数字化转型市场将快速扩张。根据美国半导体行业协会(SIA)发布的《2024年报告》,到2032年,美国的半导体制造能力预计将增长两倍,达到203%,从而确保云计算、人工智能和互联设备所需的芯片稳定供应。与此同时,美国国家电信和信息管理局(NTIA)发布的《2024年互联网使用调查》指出,2021年至2023年间,美国新增了1300万互联网用户,这扩大了数字生态系统,并增加了对在线服务的需求。这些发展共同推动美国成为全球数字化转型领域的领导者,拥有强大的基础设施和不断增长的数字用户群体。
在整个研究期间,加拿大市场有望占据显著份额。中小企业向数字化转型的快速推进,为数字技术生产商带来了丰厚的机遇。在40亿美元的加拿大数字采纳计划(CDAP)的支持下,加拿大市场正迅速扩张。该计划提供补助金、咨询服务和免息贷款,帮助中小企业实现现代化。CDAP通过降低成本负担,帮助企业从传统系统升级到人工智能、云解决方案和电子商务平台等先进技术。这正在推动各行各业大规模采用数字工具,从而提高生产力和竞争力。
亚太市场洞察
预计2027年至2036年间,亚太市场将实现快速复合年增长率。包括印度、中国、日本和韩国在内的这些国家正处于数字化转型的前沿。多项公私合作投资策略正在推动该地区数字解决方案的贸易发展。自动化和工业4.0的发展趋势也促进了众多企业部署数字化技术。
在政府的大力支持和不断增长的行业需求的推动下,中国数字化转型市场正经历着高速增长。2024年,中国数字产业同比增长5.5%,营收达到4.907万亿美元,这主要得益于云计算、人工智能和电子制造业的进步。中国国务院制定了到2026年全面普及数字技术的国家行动计划,展现了政府推进数字化转型的决心。与此同时,公共服务、金融和制造业等领域也在进行重大变革,中国正努力在各个领域推广数字化平台。
在政府举措和数字基础设施进步的推动下,印度市场正以惊人的速度增长。“数字印度”计划在提升互联网连接方面发挥了关键作用,宽带连接数从2014年的6100万激增至2024年的9.492亿。在人工智能、云计算和数字基础设施进步的推动下,数字经济对印度GDP的贡献率从2022-2023财年的11.74%增长至2024-2025财年的13.42%。截至2025年4月,移动网络连接数超过12亿,进一步促进了数字技术的普及。这些发展凸显了印度致力于成为数字化赋能型社会和知识型经济体的决心。
欧洲市场洞察
在战略投资和政策举措的推动下,欧洲数字化转型市场正经历显著增长。2024年,欧盟已拨款2419亿美元用于数字化转型,其中包括709亿美元用于电子政务,468亿美元用于企业数字化。这笔资金将助力欧盟实现“数字十年”目标,旨在提升成员国的数字基础设施、技能和服务水平。
预计德国市场在预测期内将实现快速增长。德国大力推进数字化转型,其“数字议程”计划旨在提升宽带基础设施并支持工业4.0技术。此外,德国还投资于“制造业X计划”,以支持工业领域的数字化和可持续转型。这些举措被认为有助于提升德国在数字化领域的竞争力和技术自主性。
英国市场受益于对人工智能和数字基础设施的大量投资。2024年,英国人工智能行业收入增长约68%,达到3186万美元,人工智能相关就业人数增长33%。此外,英国政府承诺在2024-2025财年投入266.6亿美元用于研发,凸显了创新在数字经济中的重要性。这些投资有望支持英国企业,并鼓励它们更快、更有效地采用新的数字技术。这也凸显了英国致力于成为人工智能和数字创新领域领军者的决心。
数字化转型市场主要参与者:
- 微软公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 亚马逊网络服务(AWS)
- Alphabet Inc.(谷歌云)
- IBM公司
- SAP SE
- 甲骨文公司
- 戴尔科技
- 西门子股份公司
- 三星SDS
- 埃森哲公司
- 凯捷股份公司
- 塔塔咨询服务公司(TCS)
- 印孚瑟斯有限公司
- DXC科技
- 亚通数字服务
- NEC公司
- 富士通有限公司
- 日立有限公司
- NTT数据公司
- 松下连接有限公司
由于巨头企业在创新方面占据主导地位,数字化转型业务主要由它们引领。领先企业不断加大研发投入,推出创新解决方案。许多中小企业正与行业巨头建立战略合作关系,以扩大市场份额和提升利润。新兴企业也在开发下一代技术,力求在竞争中脱颖而出。全球市场主要由欧盟和美国企业主导。
以下是市场上的主要参与者名单。
最新发展
- 2025年9月,连接云服务提供商Cloudflare, Inc.推出了NET Dollar,这是一种以美元为支撑的稳定币,旨在实现代理网络上的快速安全交易。此举旨在支持一种新型互联网经济,促进原创性,支持创意工作,并在技术驱动的环境中推动创新。
- 2025年9月,花旗集团和Dandelion(Euronet Worldwide, Inc.的子公司)宣布建立合作伙伴关系,通过将花旗集团的WorldLink支付服务与Dandelion广泛的数字钱包网络相结合,改善跨境支付体验。通过此次合作,花旗的机构客户可以近乎即时地向全球各地的数字钱包进行全额支付,并且几乎可以持续使用。
- Report ID: 3624
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
