血液筛查市场展望:
2026年血液筛查市场规模为47亿美元,预计到2036年底将达到151.3亿美元,在预测期(即2027-2036年)内复合年增长率约为12.4%。2027年,血液筛查行业规模估计为52.8亿美元。
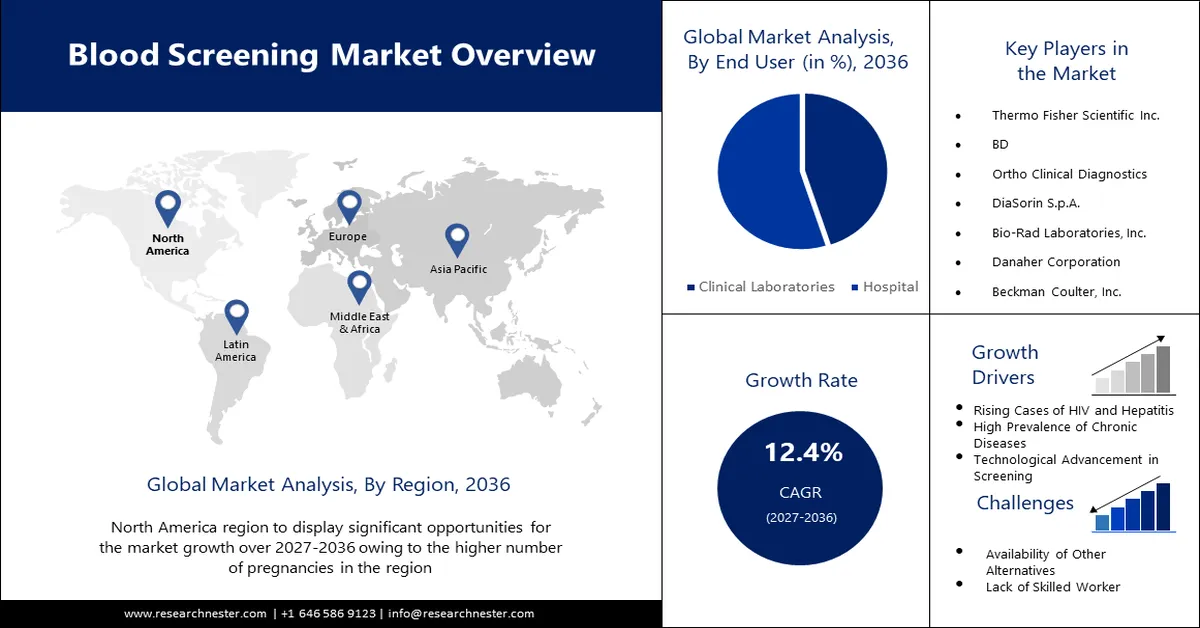
国际市场已充分涵盖用于有效检测遗传性疾病、传染病(如寨卡病毒、乙肝/丙肝和艾滋病毒)以及其他污染物的服务、产品和技术。此外,该市场还确保了合规性、输血安全和血库的规范运营。根据美国疾病控制与预防中心 (CDC) 2024 年 5 月发表的一篇文章,患有任何疾病的父母都有可能将 50% 的基因遗传疾病遗传给子女。此外,如果父母双方都患病,那么他们的孩子患病的概率为 25%。因此,血液筛查能够实现早期诊断,从而确保及时治疗和干预,这有利于整个市场的增长。
此外,输血量的激增、严格的政府政策以及技术创新也在推动各国市场的增长。根据美国国家医学图书馆 (NLM) 2023 年 6 月发表的一篇文章,血液制品输注通常通过带有过滤器的静脉输液管进行,过滤器的孔径通常为 170 至 260 微米。其目的是有效防止杂质进入输注管。此外,根据尺寸的不同,血液成分可以通过不同的中心静脉通路装置进行输注。成人常规输血通常使用 20 至 22 号导管,快速输血通常使用 16 至 18 号导管,而儿童则使用 22 至 25 号导管,这表明市场前景乐观。
关键 血液筛查 市场洞察摘要:
区域亮点:
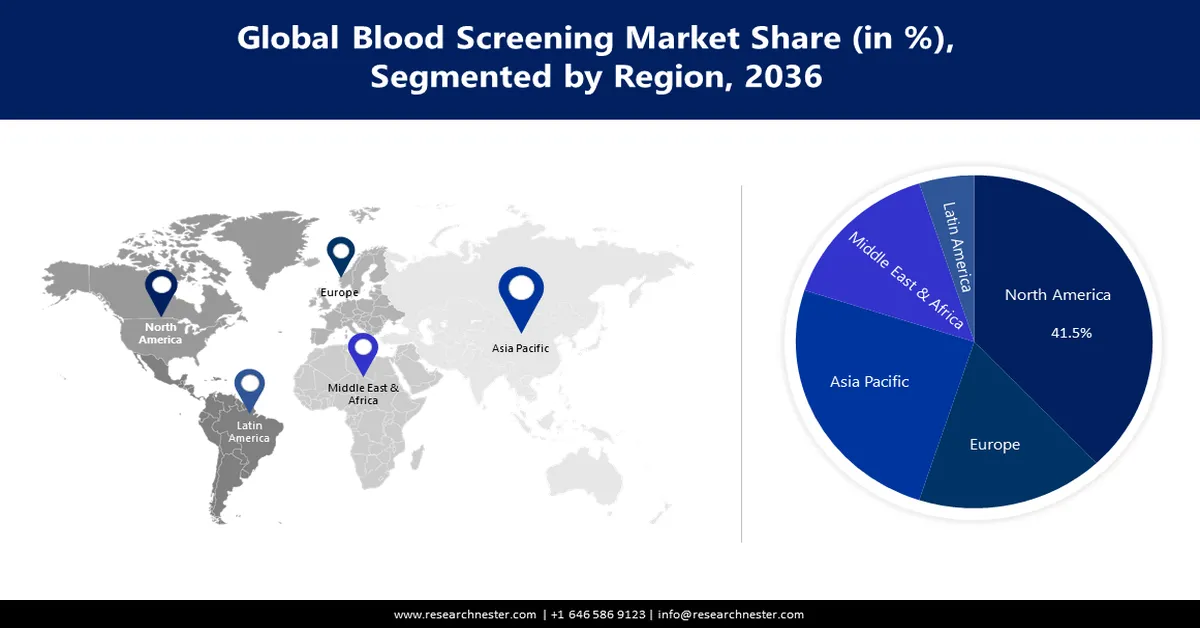
- 到 2036 年,北美地区预计将占据血液筛查市场 41.5% 的份额,这得益于严格的监管、雄厚的资金实力和技术领先优势。
- 亚太地区预计将在 2036 年占据 22.1% 的市场份额,这得益于其多元化的监管环境、病原体的多样性以及对成本的敏感性。
细分市场洞察:
- 预计到 2036 年,在软件带来的效率提升推动下,血液筛查市场中自动化筛查细分市场将占据 59.3% 的市场份额。
- 预计到 2036 年,试剂和试剂盒细分市场将占据 50.1% 的市场份额,这主要得益于高重复性需求和诊断准确性。
主要增长趋势:
- 定制化血型匹配
- 区块链血型追踪
主要挑战:
- 患者群体中成本效益差距
- 供应链中断
主要参与者:罗氏诊断(瑞士)、雅培实验室(美国)、基立福(西班牙)、Bio-Rad Laboratories(美国)、赛默飞世尔科技(美国)、西门子医疗(德国)、贝克顿·迪金森(BD)(美国)、Ortho Clinical Diagnostics(美国)、Hologic(美国)、QuidelOrtho(美国)、丹纳赫(美国)、百奥梅里埃(法国)、TransAsia Bio-Medicals(印度)、SD Biosensor(韩国)、Werfen(西班牙)。
全球 血液筛查 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:47 亿美元
- 2027 年市场规模:52.8 亿美元
- 预计市场规模:到 2036 年将达到 151.3 亿美元
- 增长预测:2027-2036 年复合年增长率 12.4%
主要区域动态:
- 最大区域: 北美(预计到2036年将占41.5%的份额)
- 增长最快区域: 亚太地区
- 主导国家: 美国、中国、日本、德国、英国
- 新兴国家: 印度、巴西、韩国、印度尼西亚、墨西哥
Last updated on : 31 August, 2026
血液筛查市场——增长驱动因素和挑战
增长驱动因素
- 个性化血型配型:由于血型不相容会引发严重的免疫反应,可能导致死亡或溶血性贫血,因此个性化血型配型至关重要,这也推动了血液筛查行业的发展。在这方面,美国癌症协会2023年6月发表的文章指出,A型血的A抗原、抗B抗体以及O型和A型血均可有效配型。同时,B型血的B抗原、抗A抗体以及O型和B型血均可配型,因此符合市场持续增长的需求。
- 区块链在血液溯源中的应用:监管的不确定性、生态系统的应用以及可扩展性方面的挑战,促使区块链技术在医疗保健行业得到更广泛的应用,并对全球血液筛查领域产生积极影响。根据《网络与计算机应用杂志》2023年6月发表的一份报告,区块链中的智能池技术可减少51%的攻击,从而逐步提升安全性。因此,该技术适用于有效管理血液筛查设备,进而显著提升其在国际市场的知名度。
- 远程病理学整合程度的提高:快速、远程、准确的病理咨询和诊断,尤其是在服务不足的地区,正在推动远程病理学的普及,并对血液筛查市场产生积极影响。为此,美国国家医学图书馆 (NLM) 于 2023 年 11 月发表了一项横断面研究,该研究纳入了 388 名参与者。总体而言,80.3% 的参与者了解远程病理学,88.1% 的参与者倾向于接受远程病理学,89.9% 的参与者对其潜力持乐观态度,认为远程病理学适合整合到血液筛查中。
输血不良事件对市场的影响
每单位红细胞(RBC)的估计风险
风险 | 输血率 |
发热反应 | 1:60 |
输血引起的循环超负荷 | 1:100 |
过敏反应 | 1:250 |
TRALI | 1:12,000 |
丙型肝炎感染 | 1:1,149,000 |
人类免疫缺陷病毒感染 | 1:1,467,000 |
致命性溶血 | 1:1,972,000 |
资料来源:美国国家医学图书馆,2023年6月
艾滋病毒感染率推动市场需求
2023年国际艾滋病疫情
类别 | 感染艾滋病毒的人 | 感染艾滋病毒的人 | 死于艾滋病相关疾病的人数 |
成人(15岁及以上) | 3860万(3490万至4310万) | 120万(95万至150万) | 560,000(430,000 至 730,000) |
女性(15岁以上) | 2050万(1850万至2290万) | 520,000(400,000 至 690,000) | 240,000(180,000 至 320,000) |
男性(15岁以上) | 1810万(1620万至2030万) | 660,000(540,000 至 840,000) | 320,000(250,000 至 420,000) |
儿童(15岁以下) | 140万(110万至170万) | 120,000(83,000 至 170,000) | 76,000(53,000 至 110,000) |
全部的 | 3990万(3610万至4460万) | 130万(100万至170万) | 630,000(500,000 至 820,000) |
资料来源:艾滋病毒政府,2025年2月
挑战
- 患者成本效益差距:在发展中地区,自付费用使得大多数患者无法获得合适的血液筛查,这阻碍了市场增长。然而,制造商已采取不同策略来克服这一障碍,例如公私合作、交叉补贴以及提供超低成本检测。此外,可持续性仍然是一个挑战,导致检测率一夜之间逐渐下降。另一方面,一些国家正在尝试先进的融资方式,这为全球市场带来了增长机遇。
- 供应链中断:市场上的制造商面临着供应链脆弱性加剧的问题,这威胁到市场的国际供应。整个行业依赖于专业供应商,其中大部分NAT酶来自三家德国公司。然而,这引发了系统性风险,导致NAT检测产量下降。此外,新冠疫情的影响还暴露了其他弱点,例如运输延误和零部件交货周期延长,从而对市场造成了负面影响。
血液筛查市场:关键洞察
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
12.4% |
|
基准年市场规模(2026 年) |
47亿美元 |
|
预测年份市场规模(2036 年) |
151.3亿美元 |
|
区域范围 |
|
血液筛查市场细分:
测试类型细分分析
根据检测类型,预计到2036年底,血液筛查市场中自动化筛查细分市场将占据59.3%的最高份额。根据2025年1月世界经济论坛的报告,研究人员利用软件工具将操作时间缩短了31%,这为该细分市场带来了巨大的发展机遇。此外,自动机器人车辆在医院运送药品,使医护人员能够腾出精力专注于患者,这也有助于提升该细分市场的知名度。
产品细分分析
根据产品类型,预计到预测期末,血液筛查市场中的试剂和试剂盒细分市场将占据第二大份额,达到50.1%。该细分市场的发展主要归功于其在持续高需求方面发挥的关键作用,以及诊断准确性的不断提高。该细分市场有效涵盖了快速检测组件、核酸扩增检测试剂盒和酶联免疫吸附试验(ELISA)试剂。此外,主要厂商正大力投资于多重检测技术,这些技术已成功实现了对多种病原体的同时检测,并缩短了检测时间。同时,试剂的可扩展性和成本效益也使其适用于新兴经济体,从而满足整个细分市场的需求。
技术细分分析
基于技术发展,预计在预测期内,核酸检测(NAT)在血液筛查市场中将占据42.7%的市场份额,位居第三。诊断流程的改进和医疗卫生服务的进步是推动该细分市场增长的主要动力。根据2024年6月发布的《分子医学》报告,NAT技术的应用使其临床敏感性达到95%至97%,临床特异性达到97%至99%,临床误差率低于5%,从而促进了不同国家市场的发展。
我们对市场的深入分析涵盖以下几个方面:
部分 | 子段 |
测试类型 |
|
产品 |
|
技术 |
|
最终用户 |
|
疾病筛查 |
|
样本类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
血液筛查市场——区域分析
北美市场洞察
预计到2036年底,北美将成为血液筛查行业的主导地区,占据41.5%的最大市场份额。该地区市场增长的主要驱动力在于其严格的监管、雄厚的资金实力以及在技术创新方面的领先地位。根据美国国家医学图书馆(NLM)2024年5月发表的一篇文章,新生儿血细胞筛查已在美国29个州成功实施,筛查了40万名新生儿。此外,人口增长也是推动市场需求的重要因素,美国拥有3.35亿人口,分布在51个州,因此非常适合市场增长。
由于医疗补助计划(Medicaid)和医疗保险计划(Medicare)的覆盖、私营部门的研发活动以及病原体灭活技术的发展,美国的血液筛查市场正在显著增长。根据2025年医疗补助政府报告,美国有近50万1至5岁的儿童血铅水平超过3.5微克/分升。因此,让儿童加入医疗补助计划以获得合适的血铅筛查至关重要。无论是否获得医疗补助,儿童都将在12至24个月大时接受这些检测,这为市场带来了增长机会。
由于省级权力下放、公共血库的普及以及对原住民健康的重视,加拿大的血液市场也在不断增长。根据2022年4月美国国家医学图书馆(NLM)的文章,加拿大血液服务中心(Canadian Blood Services)和魁北克血液中心(Héma-Québec)已积极拓展其在公共卫生监测方面的作用,目前加拿大可提供近100万份血液样本。此外,由于90%的献血者是重复献血者,加拿大具备开展纵向抽样研究的巨大潜力。与此同时,魁北克血液中心正与政府合作,对超过18,600份献血样本进行评估。
北美乙型肝炎病毒 (HBV) 和丙型肝炎病毒 (HCV) 的流行情况
国家/组成部分 | 平均年龄 | 男性(%) | 患者人数 | 流感嗜血杆菌 | 丙型肝炎 |
加拿大 | 57 | 61 | 164,085 | 8%(4至13) | 36%(22至50岁) |
我们 | 57 | 62 | 866,810 | 3%(3到4) | 37%(34至39岁) |
来源: 美国国家医学图书馆,2022年5月
亚太市场洞察
亚太地区血液筛查市场被认为是增长最快的地区,预计在预测期内将占据22.1%的市场份额。该地区市场的发展主要得益于多元化的监管环境、病原体的多样性以及对成本的敏感性。此外,美国国家医学图书馆(NLM)2024年10月发表的文章指出,世界卫生组织(WHO)的外部质量保证计划(EQAP)已在东南亚地区实施,实现了区域实验室间100%的一致性,表明检测标准有所提高。因此,在所有这些因素的推动下,该地区的血液筛查市场正稳步增长。
由于资金集中、区域性科技机构的存在、公私合作以及城乡差异,中国市场正蓬勃发展。据MedNexus于2023年11月发表的一篇文章显示,过去五年中国医疗保健支出增长了166%,这为强有力的公私合作提供了巨大机遇。因此,医院、医生集团、医疗器械公司和技术机构正携手合作,共同推动中国市场的发展。
由于乙肝病毒感染率激增、分散式医疗体系的存在以及诊断可行性和验证的提高,印度的血液筛查市场也在不断增长。正如2024年1月美国国家医学图书馆(NLM)的文章所述,一项针对416名城市贫民窟居民的临床研究成功验证了无创EzeCheck和有创血液分析仪在血红蛋白检测方面的准确性。有创设备的准确率为91.5%,两者相差1.5%;无创设备的准确率为43.5%,两者无显著差异。因此,在社区和学校使用无创设备进行大规模筛查有助于识别贫血患者并确保早期诊断。
2023年亚太地区显微镜进出口情况
国家 | 进口 | 出口 |
中国 | 3.59亿美元 | 4.87亿美元 |
日本 | 2.09亿美元 | 4.39亿美元 |
新加坡 | 7990万美元 | 2.49亿美元 |
韩国 | 7470万美元 | - |
印度 | 7070万美元 | - |
来源: OEC,2025年7月
欧洲市场洞察
预计在预测期内,欧洲血液筛查市场将占据28.3%的相当可观份额。该地区市场的增长取决于行政管理的协调统一、跨境合作以及人口老龄化的加剧。根据英国输血和组织移植服务联合专业咨询委员会于2024年3月发布的一份报告,欧盟委员会2002/98/EC号指令通过修订2001/83/EC号指令,制定了血液成分和人血的安全和质量处理、检测、采集、分发和储存标准,从而有利于市场的发展。
在自动化程度的提高、医疗保健支出的增加以及对异体移植的重视等因素的推动下,德国市场正稳步增长。正如eBioMedicine在2024年12月发表的一篇文章所述,约有8%至10%的颅内病变病例需要进行基于血液的脑生物标志物检测。此外,一项在16个急诊科开展的临床研究中,采集了10毫升血液样本,并使用VIDAS 3自动移液模式进行检测。VIDAS TBI检测的分析测量区间(AMI)范围为10.0 pg/ml至320.0 pg/ml,这表明在进行任何操作之前进行血液检测至关重要。
由于基因组筛查、公共卫生优先地位以及英国脱欧后实现自给自足,英国的血液筛查行业也日益受到关注。根据美国国家医学图书馆 (NLM) 2025 年 4 月发表的一篇文章,一项针对 2814 名受访者的基于劳动力的调查分析显示,31.3% 的受访者提供基因组服务。此外,75.9% 和 85.7% 的受访者表示需要基因组学培训和教育。该调查在英国进行,其中 10% 的受访者是肿瘤科医生,他们要求将基因组药物整合到临床实践中,因此该调查有助于提升基因组药物在该国的市场知名度。
血液筛查市场主要参与者:
- 罗氏诊断(瑞士)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 雅培实验室(美国)
- 格里福尔斯(西班牙)
- Bio-Rad Laboratories(美国)
- 赛默飞世尔科技(美国)
- 西门子医疗(德国)
- 贝克顿·迪金森公司(BD)(美国)
- Ortho Clinical Diagnostics(美国)
- Hologic(美国)
- QuidelOrtho(美国)
- 丹纳赫(美国)
- 生物梅里埃(法国)
- 复兴生物医药(印度)
- SD生物传感器(韩国)
- 韦尔芬(西班牙)
全球市场由格里福尔斯(Grifols)、雅培(Abbott)和罗氏(Roche)等主要企业主导,它们凭借核酸扩增检测(NAT)自动化技术和领先地位,共同占据了相当大的全球市场份额。此外,人工智能驱动的投资、新兴经济体以及病原体灭活技术也是这些企业普遍采用的战略。罗氏通过有效的投资成功降低了假阳性率,随后雅培在印度提供NAT检测服务,而格里福尔斯则凭借其病原体灭活技术,占据了欧洲血浆市场的大部分份额,从而推动了整体市场的增长。
以下是全球市场主要参与者的名单:
最新发展
- 2024年12月,BD和Babson Diagnostics宣布扩大检测技术,并推出指尖采血服务,供美国医疗系统和医疗服务提供商网络使用。
- 2024年7月,Truvian Health通过其血液检测平台获得美国FDA批准,并承诺提供简单、准确、全面的服务,筹集了7400万美元资金。
- Report ID: 4480
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
