反无人机市场展望:
2026年反无人机市场规模为42亿美元,预计到2036年底将达到273.4亿美元,在预测期(即2027-2036年)内复合年增长率约为20.6%。2027年,反无人机行业规模估计为50.7亿美元。
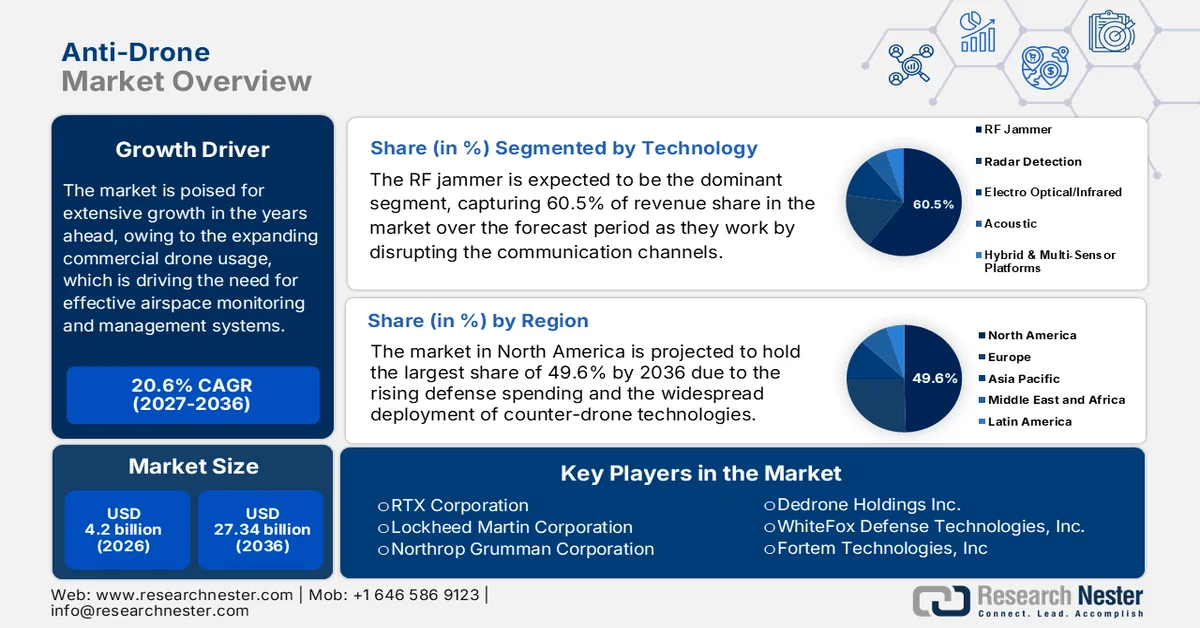
随着商用无人机使用量的不断增长,对负责任的空域监控和管理系统的需求日益迫切,反无人机市场有望在未来几年迎来爆发式增长。机场、军事基地、公共活动和能源设施面临的安全威胁日益增加,促使人们采用先进的探测和防御技术。根据美国政府问责局 (GAO) 2024 年 3 月发布的官方统计数据,美国无人机系统的数量正在不断增长,其中联邦航空管理局 (FAA) 预测,商用无人机机队将从 2022 年的约 72.7 万架增长到 2027 年的 95.5 万架。这种增长引发了人们对机场周边安全问题的担忧。据美国运输安全管理局 (TSA) 称,自 2021 年以来,美国机场附近已报告了 2000 多起无人机目击事件,其中包括 2021 年至 2022 年期间发生的 63 起飞行员采取规避措施的事件,凸显了航空安全面临的运营风险。
此外,各国政府、国防机构和关键基础设施运营商将防范未经授权或敌对无人机(UAV)列为优先事项,这刺激了反无人机市场的增长。行业合作以及人们对无人机相关风险日益增长的认识预计将支持全球反无人机市场的持续扩张。2025年11月,由联邦紧急事务管理局(FEMA)管理的国土安全部反无人机系统(C-UAS)拨款计划将拨款5亿美元,用于加强州和地方在探测、识别、跟踪和打击非法无人机活动方面的能力。该计划还指出,在2026财年,将优先拨款2.5亿美元用于11个举办国际足联世界杯赛事的州以及美国250周年庆典期间的国家首都地区,这两项活动均被指定为SEAR 1或2级活动。剩余的 2.5 亿美元将在 2027 财年分配给所有 56 个州和地区,重点是扩大国家检测和响应能力。
关键 反无人机 市场洞察摘要:
区域亮点:
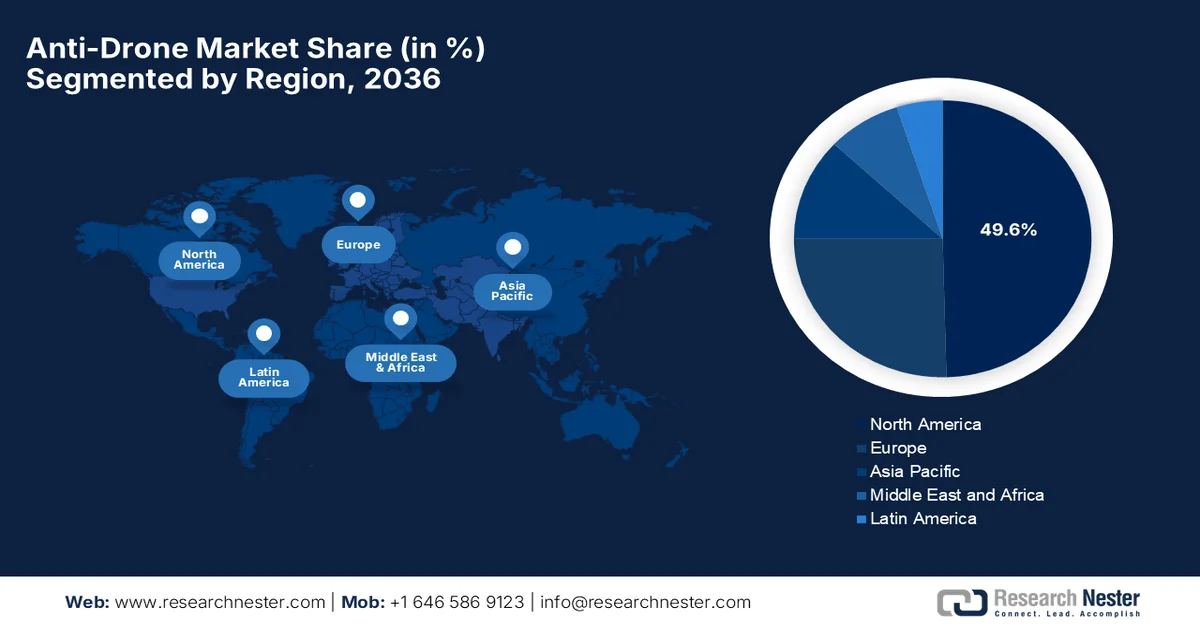
- 预计到2036年,北美将占据反无人机市场49.6%的份额,这主要得益于不断增长的国防预算以及在关键基础设施部署先进的多传感器反无人机系统,而能源资产面临的无人机威胁日益加剧,加速了这一增长。
- 预计在2027年至2036年的预测期内,亚太地区将实现最快的增长,这主要得益于政府举措的增加以及为保障基础设施安全而采用的先进无人机探测和防御技术,而这些技术又受到监管框架和国防现代化计划的推动。
细分市场洞察:
- 预计到 2036 年,反无人机市场中的射频干扰器细分市场将占据 60.5% 的收入份额,这主要得益于其运行可靠性以及在国防系统中的广泛部署,而国防系统部署的广泛性又源于干扰敌方无人机通信链路的需求。
- 预计在 2027 年至 2036 年的预测期内,地面反无人机系统细分市场将占据相当大的份额,这主要得益于关键基础设施和军事设施中固定式反无人机防御系统的部署不断增加,而这又受到固定安全基础设施投资增长的推动。
主要增长趋势:
- 军费预算增加
- 休闲无人机发展
主要挑战:
- 监管和法律问题
- 网络安全和系统漏洞
主要参与者:RTX Corporation、洛克希德·马丁公司、诺斯罗普·格鲁曼公司、Dedrone Holdings Inc.、WhiteFox Defense Technologies, Inc.、Fortem Technologies, Inc.、波音公司、泰雷兹集团、莱昂纳多集团、萨博公司、莱茵金属公司、DroneShield Ltd.、QinetiQ Group PLC、ELTA Systems Ltd.、Sentrycs Ltd.、Zen Technologies Ltd.、Indrajaal Pvt. Ltd.、Paras ANTI-Drone Technologies Pvt. Ltd.、LIG Nex1 Co., Ltd.、罗德与施瓦茨有限公司、Ondas Inc.、空中客车直升机公司、Volatus Aerospace
全球 反无人机 市场 预测与区域展望:
市场规模及增长预测:
- 2026 年市场规模:42 亿美元
- 2027 年市场规模:50.7 亿美元
- 预计市场规模:到 2036 年将达到 273.4 亿美元
- 增长预测:20.6% 复合年增长率 (2027-2036)
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 49.6%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、印度、英国、以色列
- 新兴国家:日本、韩国、澳大利亚、德国、法国
Last updated on : 31 August, 2026
反无人机市场——增长驱动因素和挑战
增长驱动因素
- 军费开支不断增长:为了保护边境和战略资产,世界各国都在增加军费开支,这也是推动反无人机技术投资的主要因素。根据斯德哥尔摩国际和平研究所2025年4月发布的官方统计数据,2024年全球军费开支将达到2.718万亿美元,同比增长9.4%。报告还指出,军费开支已连续增长十年,2015年至2024年间增幅高达37%,全球军费开支占GDP的比重达到2.5%。军费开支的增长主要受地缘政治紧张局势加剧的影响,特别是俄乌战争和中东冲突等事件,这些都可能导致许多国家进一步增加国防预算,从而推动反无人机市场的整体发展。
2024年全球军费开支:支出最多的国家、区域趋势和北约支出概况
关键事实 | 价值 |
军费开支排名前五的国家 | 美国、中国、俄罗斯、德国、印度(占全球消费的60%) |
美国军费开支 | 9970亿美元 |
中国军费开支 | 3140亿美元 |
俄罗斯的军费开支 | 1490亿美元(增长38%),占GDP的7.1% |
乌克兰的军费开支 | 647亿美元(增长2.9%),占GDP的34%,支出排名第八。 |
欧洲军费总支出 | 6930亿美元(增长17%),除马耳他外,所有国家均增长 |
北约总支出 | 15060亿美元(占全球的55%),欧洲北约:4540亿美元 |
北约成员国军费开支占GDP的2%或以上 | 18名成员(2023年为11名) |
资料来源:斯德哥尔摩国际和平研究所
- 休闲无人机的增长:用于农业、物流、摄影、监控和建筑等领域的无人机数量正快速增长。这增加了侵犯空域和侵犯隐私的风险,促使各组织采用反无人机解决方案。2026年2月,印度新闻信息局(PIB)报道称,印度已建立起一个受监管的无人机生态系统,拥有超过38,500架注册无人机和39,890名经印度民航总局(DGCA)认证的远程飞行员,从而支持农业、基础设施、灾害管理、铁路和国防等领域的应用。政府推出的SVAMITVA计划和Namo Drone Didi等项目已将无人机应用于土地勘测、作物管理和妇女自助小组(SHG)赋权等领域,而《2021年无人机规则》及其后续修正案等政策则简化了监管,扩大了商业运营范围,并促进了无人机的广泛应用,因此,反无人机市场具有巨大的增长潜力。
- 研发投入和产业合作日益加强:国防企业和科技公司正携手开发下一代反无人机系统。此外,对人工智能、机器学习和传感器融合技术的投资也在加速反无人机市场的增长。2025年3月,RTX旗下的雷神公司宣布,已获得美国陆军未来司令部的后续合同,用于推进其快速战役分析与演示环境(RCADE)的开发,以进行大规模多域作战建模与仿真。该公司还表示,此次合作将促进持续的实验,使陆军能够将现实世界的威胁与基于人工智能的分析相结合,从而为战略部队的设计和决策提供信息,进而对反无人机市场的增长产生积极影响。
挑战
- 监管和法律问题:反无人机市场需要应对极其复杂的监管和法律障碍,这些障碍受到民用空域反无人机系统(UAS)作业限制的影响。大多数国家都制定了严格的法律来规范干扰和无人机中和技术的使用,因为这些技术可能会干扰通信和公共安全。在此背景下,获得部署许可需要经过漫长的政府认证流程,尤其是在机场、城区和关键基础设施场所。因此,该领域的公司需要在确保运营有效性的同时,确保遵守当地、国家和国际空域法律。这些法律上的复杂性可能会延迟产品部署,增加合规成本,并限制反无人机市场的扩张。
- 网络安全和系统漏洞:反无人机系统基于网络和人工智能技术,因此极易受到网络攻击、黑客入侵和欺骗。如果敌方破坏了检测和跟踪能力,无人机就能绕过防御或劫持反无人机系统,从而给反无人机市场带来运营风险。云分析、指挥控制软件和自主平台的集成也带来了新的攻击途径。确保强大的网络安全协议、加密和抵御电子对抗的能力是一项持续的挑战,限制了该领域的增长。企业需要投资于威胁建模、渗透测试和实时监控,以维护系统完整性。
反无人机市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
20.6% |
|
基准年市场规模(2026 年) |
42亿美元 |
|
预测年份市场规模(2036 年) |
273.4亿美元 |
|
区域范围 |
|
反无人机市场细分:
技术细分分析
预计射频干扰器将成为反无人机市场的主导产品,在预测期内占据60.5%的收入份额。这些射频干扰器的工作原理是干扰敌方无人机与其操作员之间的通信信道,包括视频传输、遥测、指挥控制和导航系统,从而迫使无人机返航或使其停飞。其可靠性、简易性和高效性使其成为军事和安全用户中最主流、应用最广泛的反无人机技术。2025年2月,阿达尼防务与航空航天公司与印度国防研究与发展组织(DRDO)合作,宣布推出印度车载反无人机系统。该系统是DRDO技术转让框架下的公私合作项目。该系统将高能激光器、干扰器、雷达、光电传感器和7.62毫米机枪集成在一个4×4移动平台上,用于实时探测、跟踪和摧毁10公里范围内的无人机。
平台细分分析
在平台领域,地面平台将在所讨论的时间范围内占据反无人机市场相当可观的份额。该领域的增长主要得益于关键基础设施和军事设施固定防御系统投资的不断增加。这些系统在大面积覆盖方面的可扩展性和有效性,凸显了该领域未来几年的强劲增长势头。在这方面,Zen Technologies Limited于2024年6月宣布,已向位于奥里萨邦的陆军防空学院交付了其硬杀伤反无人机系统(Zen ADS HK),从而提升了印度应对无人机威胁的防御能力。该公司还表示,该系统集成了光电跟踪系统、激光测距仪和自动火炮平台兼容性,可实现全天候、精准的无人机拦截。因此,随着此类技术的持续发展,该领域在国防解决方案中的地位日益凸显。
最终用途细分市场分析
根据最终用户细分市场,预计到2036年底,政府和国防细分市场将在反无人机市场中实现显著增长。国防预算的增加和军事能力现代化投资的加大是推动该细分市场领先地位的主要因素。无人机系统日益增长的威胁凸显了无人机防御技术的必要性,进而促使各国政府采购或开发可靠的解决方案。此外,诸如俄乌战争等冲突表明了反无人机系统在现代战争中的重要性和有效性,促使更多国家将这些技术整合到其国防基础设施中。而且,这一趋势,加上对关键资产保护的日益重视,使政府和国防领域成为增长的前沿,预计发达经济体和新兴经济体都将大力采用这些技术。
我们对反无人机市场的深入分析涵盖以下几个方面:
部分 | 子段 |
技术 |
|
平台 |
|
最终用途 |
|
方法 |
|
系统类型 |
|
组件类型 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
反无人机市场——区域分析
北美市场洞察
预计到2036年底,北美将成为最大的区域市场,市场份额将达到49.6%。北美反无人机市场的发展主要得益于不断增长的国防开支、机场和关键基础设施上先进的反无人机部署,以及多传感器人工智能系统的持续应用。Fortem Technologies于2025年12月宣布,已与Southern States LLC达成合作,将Fortem的TrueView雷达、SkyDome软件和DroneHunter拦截器集成到Southern States的空域感知产品线中,从而增强美国电网抵御无人机威胁的能力。此外,此次合作还将为电力公司提供先进的人工智能解决方案,用于探测、追踪和拦截针对关键电网基础设施的未经授权的无人机。因此,日益增长的无人机对能源资产的威胁表明,该地区的反无人机市场蕴藏着巨大的增长机遇。
美国反无人机市场增长潜力强劲,这主要得益于技术进步,而技术进步的推动力则主要来自日益严峻的国家安全形势以及敏感地点附近未经授权的空中活动激增。美国政府对国防和国土安全领域的投资不断增长,重塑了该国的战略格局,这些投资主要集中在利用电子干扰、动能拦截和激光精确制导的系统上。2026年2月,美国战争部报告称,为快速部署反无人机系统(UAS)能力而成立的联合跨部门特遣部队401在过去六个月中取得了显著进展,加快了系统部署速度,并明确了保护关键军事设施免受无人机威胁的政策。报告还强调,该特遣部队通过可扩展的解决方案、集中采购以及与执法部门协调拨款,加强了国土防御,这些拨款用于支持诸如2026年国际足联世界杯等重大赛事。
2025财年美国国防预算中用于反无人机系统(反UAS)项目的拨款
帐户 | 线 | 项目标题 | 美国国防部请求(百万美元) | 众议院通过的 HR 8070 法案(百万美元) | SASC报告的S. 4638(百万美元) | 已颁布的立法 PL 118-159(百万美元) |
陆军导弹采购 | 010 | 反小型无人机系统拦截 | 117.4 | 314.8 | 202.2 | 302.3 |
其他采购,陆军 | 078 | 反小型无人机系统 | 280.1 | 445.5 | 345.6 | 280.1 |
海军陆战队采购 | 010 | 地面防空 | 369.3 | 333.3 | 369.3 | 364.3 |
研究、开发、测试与评估,陆军 | 078 | 机动-短程防空 | 315.8 | 253.2 | 315.8 | 284.5 |
研究、开发、测试与评估,陆军 | 088 | 反小型无人机系统先进开发 | 60 | 64.5 | 80 | 80 |
研究、开发、测试与评估,陆军 | 155 | 反小型无人机系统系统开发与演示 | 59.6 | 59.6 | 64.1 | 64.1 |
研究、开发、测试和评估,海军 | 205 | 海军陆战队防空武器系统 | 74.1 | 88.2 | 74.1 | 88.5 |
来源: Congress.gov
加拿大政府的大力支持以及更为灵活的合法无人机作业监管环境,推动了反无人机市场的发展。该国国防部门已加快采购反无人机系统,以履行国际承诺并保护海外人员。截至2025年7月,加拿大国防部和加拿大武装部队旗下的IDEaS计划已拨款支持创新型反无人机系统项目,旨在探测和拦截微型和小型无人机。该计划最初提供为期9个月、最高37.5万美元的资金,并对有前景的概念提供最高150万美元的后续支持。2024年的资助项目包括洛克希德·马丁加拿大公司的“防御性自主集群狩猎”、TensorOne公司的“无人机对抗无人机拦截器”以及皇后大学的ACID-DL系统,旨在支持可扩展的、人工智能驱动的、基于激光的解决方案,并将其集成到更广泛的军事指挥控制系统中。
亚太市场洞察
预计2027年至2036年间,亚太地区的反无人机市场将实现最快增长。该地区在这一领域的进展速度很大程度上受到各国政府和私营部门的影响,他们正积极采用先进的探测和防御技术,以保护关键基础设施和城市地区免受未经授权的无人机活动侵害。2026年1月,澳大利亚政府宣布,已通过颁布《2025年国防修正条例》加强了该国的反无人机能力,从而赋予澳大利亚国防军和执法部门探测、禁用或摧毁威胁性无人机的权力。政府还表示,已成立行业咨询小组和国防项目陆地156常设报价小组,以加速近程无人机系统(CsUAS)技术的研发和部署,从而加强对关键基础设施和国家安全的保护。因此,这些举措体现了在国防和政府运作中采用先进反无人机解决方案的趋势。
中国对自主技术创新的重视是推动反无人机市场发展的关键因素。中国政府持续致力于建设智慧城市,并不断完善安全体系,这也促使自动化无人机探测和拦截解决方案得到更广泛的应用。根据2025年9月公布的政府数据,中国在北京举行的胜利日阅兵式上展示了其反无人机系统,包括一体化反无人机导弹炮系统、高能激光武器和高功率微波武器。此次展示不仅凸显了中国人民解放军先进的、国家主导的反无人机能力及其在国防现代化建设中的重要作用,也进一步推动了反无人机市场的扩张。
印度反无人机市场蕴藏着巨大的发展机遇,这得益于公私合作模式的蓬勃发展,这些合作模式致力于研发本土反无人机系统(UAS)技术。政府大力推进国防制造的自主化,以及敏感边境地区无人机威胁意识的不断提高,都加速了移动式和车载式反无人机平台的普及应用。据印度新闻信息局(PIB)2025年5月发表的文章称,“辛杜尔行动”(Operation SINDOOR)通过整合国产无人机、反无人机系统和先进的防空网络,凸显了印度在国家安全领域的技术自主性,其主要目标是精确打击跨境威胁。此外,该行动还展示了传统平台与现代平台、电子战和卫星支持的有效整合,最大限度地减少了对民用和军事基础设施的影响,因此非常适合推动标准反无人机市场的增长。
印度国防与无人机领域:官方政府数据、产量、出口及战略增长(2023-2029 年)
指标 | 价值(美元) | 笔记 |
印度无人机市场预测 | 110亿 | 到2030年 |
全球无人机市场份额 | 12.2% | 到2030年 |
2024-25财年国防出口 | 28.3亿 | 自 2013-14 年以来增长了 34 倍 |
2023-24财年原住民国防生产 | 152.4亿 | 国内产量创纪录 |
2029年国防出口目标 | 60亿 | 这是“印度制造”倡议的一部分 |
目标防御生产目标到2029年 | 360亿 | 注重自力更生 |
来源:印度新闻信息局
欧洲市场洞察
欧洲反无人机市场正蓬勃发展,预计在预测期内将占据全球第二大市场份额。该地区的增长主要得益于强有力的监管支持以及无人机使用和反制措施标准化框架的建立。成员国之间的合作举措促进了信息共享和可互操作的反无人机系统技术的联合开发,从而增强了欧洲大陆有效保护关键基础设施的能力。在此背景下,Ondas Holdings于2025年12月宣布,已从一家欧洲主要安全机构获得第二份价值820万美元的反无人机系统订单,将在另一个国际机场部署Iron Drone Raider系统,从而扩大其在关键基础设施保护领域的业务范围。该自主系统由Airobotics公司集成,通过结合动能、网络和传感能力的多层架构,提供对无人机威胁的实时探测、评估和消除。
德国优先发展多传感器融合技术和网络防御一体化,这有效地推动了反无人机市场的发展。蓬勃发展的国内国防工业重塑了德国市场格局,莱茵金属公司和亨索尔特公司等企业在先进电子传感器和集成雷达系统的研发方面处于领先地位。政府的大量投资以及参与国际防务合作,特别是北约现代化项目,为这一扩张提供了支持。2026年2月,联邦政府宣布,德国联邦议院通过了对《航空安全法》的修正案,其主要目标是加强无人机防御,赋予武装部队更大的权力来协助警方打击非法无人机活动。报告还指出,这些改革简化并加快了部署军事支援的决策流程,并将相关权力下放至联邦国防部。
英国反无人机市场的增长得益于研发投入的不断增加。英国政府支持创新解决方案,将电子战和动能拦截相结合,以应对城市环境中无人机的滥用问题。此外,大型公共集会和交通枢纽安保措施的加强也推动了对多功能、可扩展的反无人机系统技术的需求。2026年2月,英国政府宣布,根据《武装部队法案》,国防人员将被赋予新的权力,以打击威胁英国军事设施的非法无人机。随后,2025年此类事件数量激增至266起,是上一年的两倍。该法案授权授权人员无需警方协助即可摧毁空中、陆地和海上无人机,从而加强基地安全。在约2.7亿美元的反无人机投资支持下,这些措施是加强空域管制和保护英国国防基础设施的更广泛努力的一部分。
反无人机市场主要参与者:
- RTX公司(美国)
- 洛克希德·马丁公司(美国)
- 诺斯罗普·格鲁曼公司(美国)
- Dedrone Holdings Inc.(美国)
- WhiteFox Defense Technologies, Inc.(美国)
- Fortem Technologies, Inc. (美国)
- 波音公司(美国)
- 泰雷兹集团(法国)
- 莱昂纳多股份公司(意大利)
- 萨博公司(瑞典)
- 莱茵金属股份公司(德国)
- DroneShield有限公司(澳大利亚)
- QinetiQ集团有限公司(英国)
- ELTA Systems Ltd.(以色列)
- Sentrycs有限公司(以色列)
- Zen Technologies Ltd.(印度)
- Indrajaal 私人有限公司(印度)
- Paras ANTI?Drone Technologies Pvt. Ltd.(印度)
- LIG Nex1有限公司(韩国)
- 罗德与施瓦茨有限公司(德国)
- Ondas Inc.(美国)
- 空中客车直升机(法国)
- Volatus Aerospace(加拿大)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- RTX公司通过其雷神技术公司和柯林斯宇航公司两大部门,在该领域占据主导地位,拥有丰富的雷达、电子战以及动能和非动能反无人机系统解决方案。该公司受益于全球国防合同,得以大力投资传感器融合和定向能系统。
- 洛克希德·马丁公司也是该领域的核心参与者,该公司依托数十年来在航空航天和国防领域的研发经验,致力于开发融合雷达和电子干扰技术的先进反无人机系统。其解决方案正日益广泛地应用于军事和盟国的国防项目中。
- Dedrone Holdings Inc.被公认为空域安全软件和传感器融合平台领域的领先创新者。这些平台高度专注于利用人工智能驱动的分析、云集成和多传感器数据融合来检测和抑制未经授权的无人机。
- 泰雷兹集团凭借其在航空航天电子、雷达系统和安全通信领域的深厚专业知识,为关键基础设施、民用航空和国防客户打造反无人机解决方案。此外,该公司还注重全球部署,并与区域集成商开展战略合作,以增强互操作性和本地化影响力。
- DroneShield Ltd.是一家专业的反无人机技术公司,以其射频探测、干扰系统和便携式防御工具(例如 DroneGun 和 DroneSentry 设备)而闻名。该公司的解决方案专为全球国防、执法和基础设施保护部门的快速部署而设计。
以下是一些在全球反无人机市场运营的主要参与者名单:
反无人机市场汇聚了众多领先的国防企业和专业科技公司,它们都在研发、人工智能集成和多传感器架构方面投入巨资,以实现产品差异化。另一方面,老牌航空航天和国防先驱企业高度重视拓展产品组合和政府合同,而敏捷的创新者则专注于先进的探测、电子战和自主防御技术。由于各企业致力于扩大全球影响力并增强与更广泛空域和战场系统的互操作性,因此,诸如合作、收购和跨领域集成等战略举措十分普遍。2026年1月,HENSOLDT和TYTAN Technologies宣布签署谅解备忘录,双方将在反无人机系统和关键基础设施保护方面展开合作,从而打造可快速部署且经战场验证的解决方案。
反无人机市场企业格局:
最新发展
- 2026年3月,Ondas Inc.宣布其子公司Airobotics Ltd.作为主承包商,获得了一份价值2000万美元的初始采购订单,负责一项为期多年的人工智能驱动的自主边境保护项目。该计划将部署无人机、指挥控制软件和集成地面基础设施,以提供国家边境防御。
- 2026年3月,空中客车直升机宣布,其子公司Survey Copter被欧洲防务局选中,参与M2UAS项目。该项目为期48个月,预算为120万美元,旨在基于Capa-X平台开发一款混合型多任务无人机。
- 2026年3月,Volatus Aerospace宣布推出SKYDRA,这是其首个用于反无人机系统作战规划和仿真的软件即服务(SaaS)平台。
- Report ID: 3095
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)





版权所有 © 2026 Research Nester。保留所有权利。
