兽医影像市场展望:
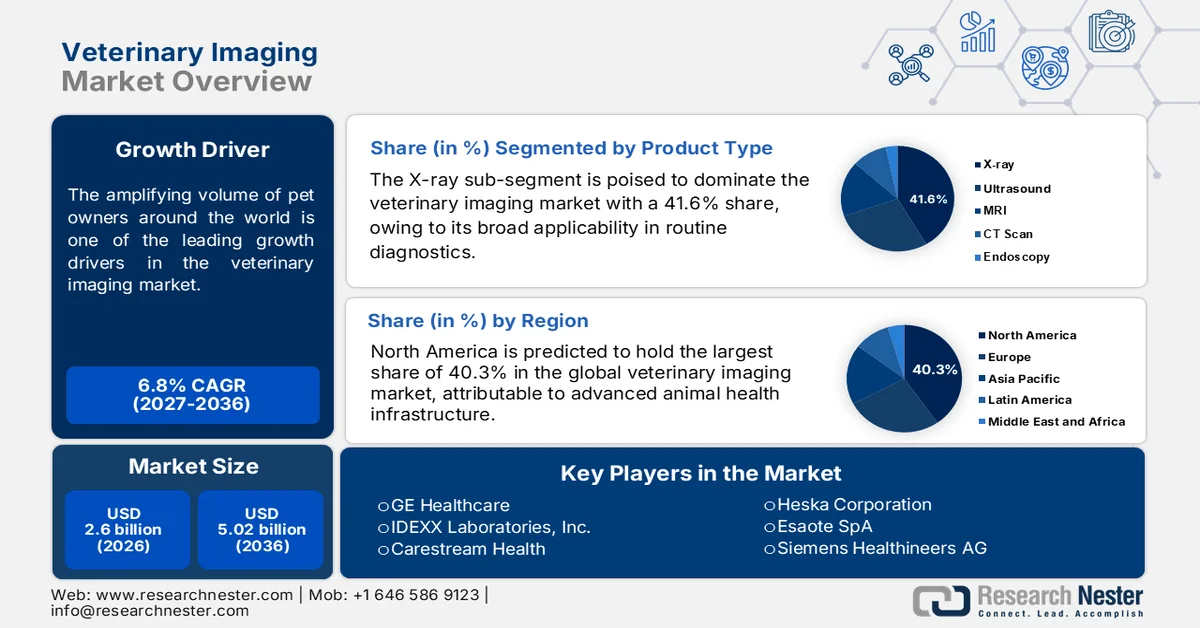
2026年兽医影像市场规模为26亿美元,预计到2036年底将超过50.2亿美元,在预测期(即2027-2036年)内以超过6.8%的复合年增长率增长。2027年,兽医影像行业的规模预计为27.8亿美元。
全球宠物主人数量的激增是推动市场增长的主要动力之一。随着人们对动物福利的意识和关爱日益增强,个人支出和公共投资在该领域的投入也在不断增加。全球动物健康协会于2022年9月发布的一份报告显示,包括欧洲、中国和美国在内的主要经济体中,猫狗作为宠物的净数量已超过4.96亿只。报告还指出,同期全球超过50%的居民家中饲养宠物。此外,据《气候风险管理》期刊预测,随着全球人口的快速增长,到2050年,畜产品需求预计将翻一番。
这种人口统计数据表明,迫切需要部署市场上现有的工具和服务,以保障人类和动物的健康。然而,动物医疗保健的高昂费用往往阻碍了其在该领域的广泛应用。在这方面,《预防兽医学》杂志2025年的一项研究显示,丹麦兽医诊所每次就诊的平均费用(经通货膨胀调整后)为133欧元,而犬只终生医疗保健的平均费用约为2800欧元。这表明,需要发展以价值为导向的医疗模式,以提高医疗服务的可负担性,而这可以通过战略合作和具有成本效益的创新来实现。
关键 兽医影像 市场洞察摘要:
区域亮点:
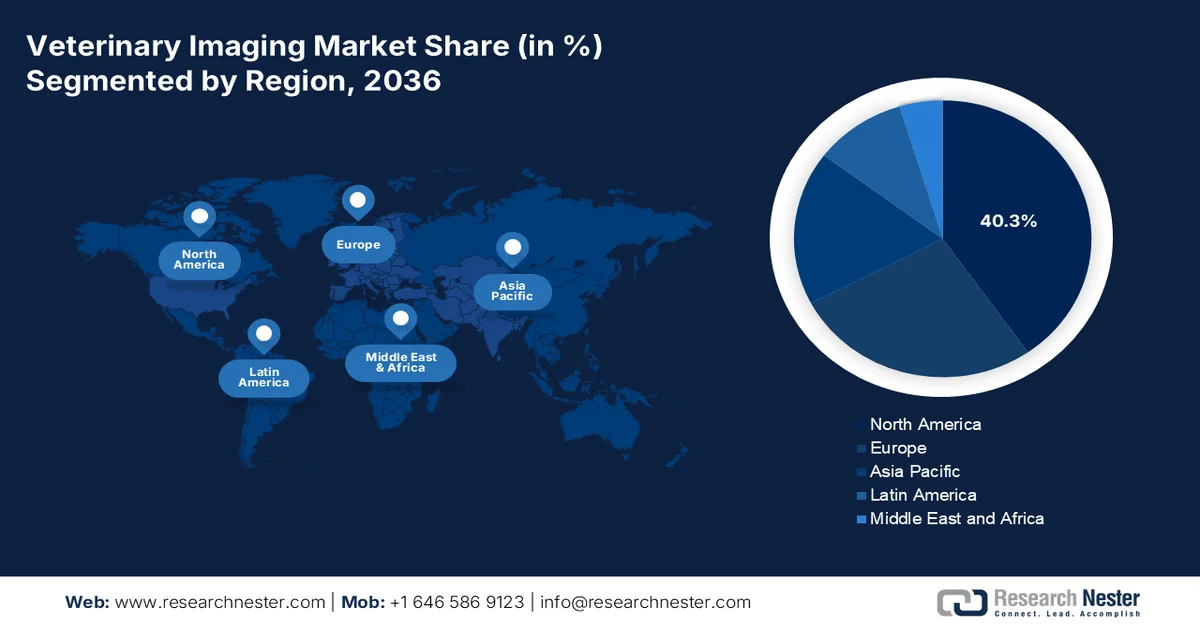
- 预计到 2036 年,北美将在兽医影像市场占据 40.3% 的份额,这得益于其强大的动物健康生态系统、强劲的畜牧业需求以及联邦政府不断扩大的疾病预防投资。
- 预计在 2027 年至 2036 年期间,亚太地区将成为增长最快的地区,这得益于产能的提升以及政府对早期兽医疾病预防的日益重视。
细分市场洞察:
- 预计到 2036 年,X 射线细分市场将在兽医影像市场占据 41.6% 的份额,这主要得益于其广泛的诊断应用以及数字放射成像带来的工作流程优势。
- 在 2027 年至 2036 年期间,宠物市场预计将继续保持主要的收入来源,这主要得益于宠物主人支出的增长、健康意识的提高以及对伴侣动物诊断成像的日益依赖。
主要增长趋势:
- 维护动物健康的重要性日益凸显
- 政府支持的投资和举措
主要挑战:
- 资源和专业人员匮乏
- 资金支持和承受能力有限
主要参与者:Garmin Ltd.、Sigma Sport GmbH、Lezyne U.S. Inc.、Knog Pty Ltd.、Uno Minda、Blackburn Design、Exposure Lights、BBB Cycling、NiteRider Technical Lighting Systems、Globetronics Technology Bhd、Lupine Lighting Systems、三星电子
全球 兽医影像 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:26亿美元
- 2027年市场规模:27.8亿美元
- 预计市场规模:到2036年将达到50.2亿美元
- 增长预测:2027-2036年复合年增长率为6.8%
主要区域动态:
- 最大区域:北美(到 2036 年份额将达到 40.3%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、德国、中国、英国、日本
- 新兴国家:印度、巴西、韩国、澳大利亚、墨西哥
Last updated on : 31 August, 2026
兽医影像市场——增长驱动因素和挑战
增长驱动因素
- 动物健康维护日益重要:对动物福利和预防保健的日益重视推动了早期诊断的普及,从而促进了市场发展。动物保健行业的爆炸式增长便印证了这一点,预计到2036年,该行业规模将达到1633亿美元。宠物和牲畜慢性疾病和肌肉骨骼疾病的日益普遍也提升了该行业的重要性。一项关于疾病和感染对坦桑尼亚畜牧业生产影响的研究证实了这一点,该研究显示,2022年坦桑尼亚奶牛场的发病率高达31.0%,死亡率高达58.4%。这些都促使农民和食品安全机构加大对该领域的投资。
- 政府支持的投资和举措:鉴于疾病对食品质量和环境平衡的负面影响,越来越多的政府部门开始关注市场扩张,并积极寻求相关资源。例如,2023年,畜牧和乳业部拨款63.07亿卢比,用于加强动物健康维护和监测。这表明该领域的现金流入和资本流入均保持稳定,吸引了更多医疗科技领域的先行者参与和投资。此外,此类拨款也为该领域的创新提供了资金支持。
- 加大对广泛研究的投入:对医药和临床研究投入的增加,推动了对先进技术的需求,进而加快了市场创新步伐。此外,动物产生耐药性的趋势也促使公共和私营制药机构开展严谨的研发工作,以找出疾病的根本原因和有效的候选药物。这反过来又促进了该领域下一代技术的应用。遵循同样的思路,柯尼卡美能达于2022年9月推出了VETSMART数字成像系统,该系统利用人工智能技术,根据患者体型和检查类型优化成像技术。
宠物数量的历史性增长惠及市场
美国拥有犬猫的家庭数量
年 | 犬只数量(百万只) | 猫的数量(百万只) |
2001 | 37.8 | 33.2 |
2006 | 43.0 | 37.5 |
2011 | 43.3 | 36.1 |
2016 | 48.2 | 31.8 |
2020 | 62.0 | 37.0 |
来源:AVMA
宠物护理支出趋势确保市场现金流入稳定
美国宠物护理支出(2023 年)
类别 | 支出金额 | 笔记 |
家庭平均年度支出 | 1,516 美元 | 除购买或领养外,宠物平均总支出 |
每位狗主人的兽医护理支出 | 580美元 | 狗主人每年平均兽医护理支出 |
每位猫主人的兽医护理支出 | 433美元 | 猫主人每年平均兽医护理支出 |
狗主人年度总支出 | > 1700 美元 | 狗主人的平均年度总支出 |
猫主人年度总支出 | 低于 1,350 美元 | 猫主人的平均年度总支出 |
来源:AVMA
挑战
- 资源和专业人员匮乏:专业基础设施和劳动力短缺仍然是市场快速扩张的一大障碍。全球动物健康协会估计,到2030年,美国将有超过7500万只宠物无法获得医疗服务,这印证了上述观点。这凸显了在相关医疗机构中加强力度的迫切性,这也有助于缩小这种差距。此外,还需要更多的培训和就业项目来支持这一群体。
- 资金支持和可负担性方面的限制:与人类医疗体系不同,动物医疗服务在许多地区,尤其是在资源匮乏的国家,常常被忽视。缺乏标准化的报销机制也是导致服务大多需要自费的原因之一。这限制了消费者,特别是预算较低的宠物主人,获得医疗服务的机会。为了解决这一问题,需要公共和私营机构共同参与,开展广泛的医疗服务可及性提升项目。
兽医影像市场:关键洞察
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.8% |
|
基准年市场规模(2026 年) |
26亿美元 |
|
预测年份市场规模(2036 年) |
50.2亿美元 |
|
区域范围 |
|
兽医影像市场细分:
产品类型细分市场分析
预计到2036年底,X射线细分市场将占据41.6%的市场份额,成为行业主导。该技术在常规诊断和骨骼评估中的广泛应用是其在该领域领先地位的基石。由于X射线被广泛用于识别骨折、关节问题和牙齿疾病,因此X射线系统在伴侣动物和牲畜的医疗护理中都至关重要。不断扩大的患者群体进一步印证了其领先地位。2023年的一项研究表明,25种最常见犬种的犬主报告的最常见疾病是牙结石、拔牙和骨关节炎。此外,数字放射成像技术的引入提高了图像质量和工作流程效率,使X射线成为一种实用且经济高效的解决方案。
动物类型细分分析
在预测期内,宠物预计将成为市场收入的主要贡献者之一。全球范围内,人们在伴侣动物方面的自付费用不断增长,以及宠物健康意识的提高,正在推动这一领域的发展。特别是犬猫,需要定期护理,包括对骨骼损伤、器官疾病和牙齿问题等进行影像诊断,这能带来稳定的现金流。此外,技术的进步,加上政府支持的医疗服务普及举措,正在增加兽医诊所的影像诊断量。
最终用户细分分析
预计在所讨论的时间范围内,兽医诊所和医院将继续保持其作为市场主要终端用户的地位。它们在提供日常和专科动物护理方面发挥着核心作用,这是推动市场显著增长的主要因素。由于这些机构高度依赖X光、超声波和CT扫描等影像技术,以针对各种疾病进行精准诊断和制定治疗方案,因此它们作为优先消费群体的重要性日益凸显。此外,诊所网络的不断扩展和对现代诊断基础设施投资的持续增长,也加快了该领域对影像技术的采用速度。
我们对全球市场的深入分析涵盖以下几个方面:
产品类型 |
|
动物类型 |
|
应用 |
|
最终用户 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
兽医影像市场——区域分析
北美市场洞察
预计到2036年底,北美将占据全球兽医影像市场40.3%的最大份额。该地区在该领域的领先地位主要归功于其先进的动物健康基础设施、庞大的牲畜消费量以及政府的财政支持。为此,美国农业部动植物卫生检验局(APHIS)于2024年5月拨款2220万美元,用于加强对威胁牲畜养殖业健康和产能的最具破坏性疾病的预防、准备、早期发现和快速响应。如此大量的资金投入,加上持续的技术创新,正在巩固该地区在该领域的强大地位。
根据美国宠物用品协会 (APPA) 2025 年全国宠物主人调查,约有 9400 万美国家庭拥有宠物。此外,同年美国兽医护理及相关产品的销售额达 414 亿美元。这凸显了美国作为区域消费中心和收入中心的地位。另一方面,2023 年的 OEC 数据库显示,美国动物产品的净出口额和净进口额分别为 353 亿美元和 419 亿美元。这些数据表明,美国在该领域的重要性日益凸显。
加拿大凭借其强大的畜牧业和日益增长的动物健康诊断需求,在北美兽医影像市场占据着举足轻重的地位。截至2023年1月,加拿大拥有超过7.67万个农场,存栏量达1130万头牛、1390万头猪、8.09亿只鸡和火鸡以及85.44万只羊和羔羊。此外,根据加拿大农业食品政策研究所的数据,2022年加拿大肉类、家禽和乳制品零售额达350亿加元。这表明加拿大高度重视该行业,而不断扩大的消费群体正是其发展的重要动力。
亚太市场洞察
在分析期内,亚太地区预计将成为全球兽医影像市场增长最快的地区。该地区在该领域的快速发展得益于其全球领先的生产能力以及政府为早期疾病预防而采取的最佳措施。新兴经济体(如印度、马来西亚和中国)乳制品行业的蓬勃发展也体现了这些趋势。这种商业环境进一步促使国内先行企业加大对创新的投资,例如WOORIEN于2024年10月推出的MyVet CT Plus。这款先进的兽医影像解决方案利用螺旋线性技术降低了CT检查的门槛,并提高了诊断质量。
随着宠物饲养量的增长、畜牧业健康意识的提高以及政府对现代动物保健服务的支持,中国兽医影像市场正在快速扩张。庞大的人口基数可以从中国宠物犬猫的数量中看出,据全球动物健康协会统计,2022年中国宠物犬猫总数达到1.41亿只。此外,数字X光和视频内窥镜等先进影像技术的出现也推动了中国兽医影像行业的快速发展。
印度是亚太地区兽医影像市场的新兴市场之一,这主要得益于动物传播疾病对人类健康日益增长的影响。全球动物健康协会的一份报告显示,截至2022年,印度全国已登记超过2万例狂犬病由犬只传染给人类的病例,使其成为该领域受影响最严重的国家。因此,印度的公共和私营医疗机构都在积极推广早期检测和预防措施,以遏制狂犬病的蔓延。
全国有利省份及统计数据
国家 | 部分 | 关键点 | 影响力之年 |
澳大利亚 | 畜牧业中的动物健康实践 | 国家生产动物健康行动计划 | 2022年至2027年 |
韩国 | 监管和生物科学测试 | 动物科学利用数量达到了约500万只。 | 2012-2022 |
印度尼西亚 | 畜牧生物质 | 牲畜产值超过540亿美元。 | 2021 |
资料来源:澳大利亚政府、MAFRA 和 ScienceDirect
欧洲市场洞察
预计2027年至2036年间,欧洲将继续保持其在全球兽医影像市场第二大份额的地位。该地区在该领域的持续增长主要归功于宠物数量和牲畜需求的不断扩大。全球动物健康协会的数据显示,仅2022年,欧洲的犬猫数量就分别达到9200万只和1.13亿只,这印证了上述观点。在此背景下,小型诊所的主导地位显而易见,截至2022年,67%的兽医都在这些机构执业。此外,高标准的兽医教育和区域内动物健康监管方面的合作也为该行业的增长提供了支持。
德国作为区域领先经济体,在欧洲兽医影像市场占据主导地位。其市场地位的巩固得益于对X射线诊断的强劲需求,以及视频内窥镜技术的快速普及。根据欧洲经济共同体(OEC)的报告,德国2023年动物产品进出口额分别达到255亿美元和257亿美元,也印证了其领先地位。这表明德国畜牧业生产和消费规模庞大,从而促进了相关产品的广泛销售。
根据OEC的数据,荷兰在2023年位列全球活体动物出口国第一,出口总额达1.83亿美元。因此,荷兰的政府机构和小型诊所都在大力投资兽医影像市场,以培养本地高通量诊断能力。此外,荷兰在超声评估过程中,样本制备和试剂使用方面已建立起一套完善的体系,这为该领域的供应商和创新者创造了新的机遇。
各国宠物数量(2022年)
国家 | 狗(百万) | 猫(百万) |
西班牙 | 6.7 | 3.7 |
法国 | 7.6 | 14.2 |
俄罗斯 | 17.1 | 22.7 |
来源:全球动物健康协会
兽医影像市场主要参与者:
- Garmin有限公司
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 西格玛运动有限公司
- Lezyne US Inc.
- Knog Pty Ltd.
- 乌诺明达
- 布莱克本设计
- 曝光灯
- BBB自行车
- NiteRider技术照明系统
- 环球电子技术有限公司
- 鲁冰花照明系统
- 三星电子
战略性产品创新和区域扩张是主要企业巩固其在不断发展的兽医影像市场领导地位的主要途径。例如,2024年5月,Esaote公司通过推出全新的兽医超声系统MyLabFOX,进一步巩固了其在北美市场的地位。该系统旨在体现其名称所代表的敏捷性和智能性。此次发布凭借其多功能自适应扫描功能,为相关超声技术树立了新的标杆。
这些先驱者包括:
最新发展
- 2025年3月,Antech推出了一款全面的犬类媒介传播疾病(CVBD)内部筛查测试——tr?Rapid FOUR,用于检测犬类抗体。该工具只需几滴样本即可完成检测,旨在提供简化的工作流程,并具有可靠的性能和广泛的反应性。
- 2025年1月,Core Imaging推出了兽医超声成像领域的巅峰之作——Carnation,为高流量兽医诊所提供支持。该设备以其创新功能重新定义了超声技术,确保了精准性、多功能性和无缝的工作流程集成。
- Report ID: 4326
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
