反光材料市場展望:
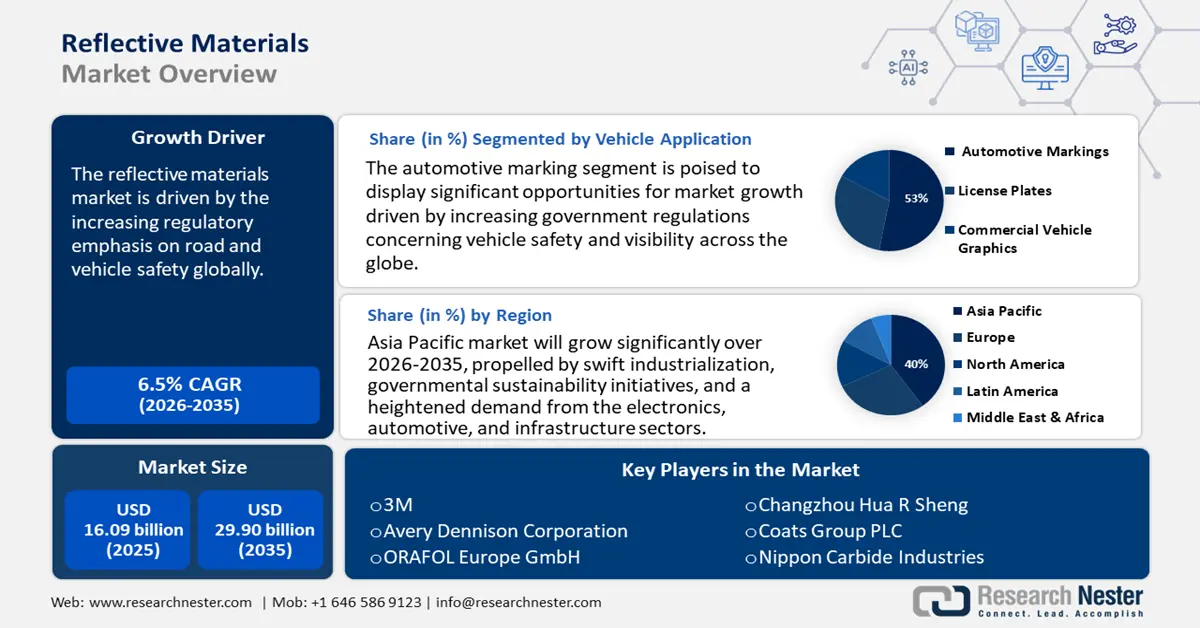
2025年反光材料市場規模約為160.9億美元,預計到2035年底將達到299億美元,在2026年至2035年的預測期內,複合年增長率將達到6.5%。 2026年,反光材料產業規模估計為171.1億美元。
在全球範圍內,道路和車輛安全監管力度的不斷加強是反光材料市場成長的主要驅動力。各國政府強制要求汽車和交通運輸業提高車輛的可見度,推動了反光材料的廣泛應用。例如,美國交通部聯邦公路管理局 (FHWA) 的報告顯示,改善的反光道路標誌可將夜間十字路口事故減少 33% 至 38%,行人及自行車事故減少 47%。同樣,歐盟委員會的道路安全戰略也強調,反光材料對於實現其「零願景」(Vision Zero)目標、減少道路交通事故死亡人數至關重要。這些監管框架持續推動全球對反光材料的需求,尤其是在汽車和基礎設施項目領域。
微棱鏡薄膜和玻璃珠等原料的供應鏈仍高度集中,主要生產中心位於亞太地區和北美。政府撥款,尤其是在美國和歐洲,支持研發和應用(RDD)的投資,以提高反光材料的效率和耐久性。貿易方面,美國人口普查局報告稱,2021年至2023年間,反光材料進口量逐年增長,主要來自亞洲;同期,對歐洲和拉丁美洲的出口量也有所增長,反映出全球組裝和分銷網絡的不斷擴大。產能擴張仍在持續,東南亞已新建多條裝配線以滿足區域需求成長。
反光材料市場—成長驅動因素與挑戰
成長驅動因素
- 道路安全法規與基礎建設發展:道路安全法規日趨完善,越來越多的國家正在製定嚴格的道路安全標準。交通標誌、道路標線以及提高車輛在道路上的可見度,對反光材料的需求持續成長。道路偏離預警:對水平曲線標線的改進,例如螢光膜(降低18%)、車道內路面標線(降低35%–38%)或人字形標線(降低16%–25%),可以提醒駕駛員注意即將到來的彎道,並可單獨使用或與其他措施結合使用,以降低交通事故死亡率。隨著智慧公路技術的不斷發展和城市規劃項目利用反光解決方案來提升公共安全和合規性,基礎設施投資計畫將進一步推動這些發展。
- 汽車產量成長與提升可見度的需求:反光材料市場的發展主要受全球汽車產業的驅動。反光材料的應用日益廣泛,包括車牌、頭燈、道路安全標線以及汽車內裝等。印度約6%的GDP來自汽車業,在2023-2024財年,印度各類汽車出口量達450萬輛,其中包括345萬輛兩輪車和672萬輛乘用車。這一趨勢在馬魯蒂鈴木(Maruti Suzuki)和斯柯達大眾印度公司(Skoda Auto Volkswagen India)等跨國汽車製造商身上體現得尤為明顯,馬魯蒂鈴木每年出口約28萬輛汽車,而斯柯達大眾印度公司則將其30%的產量用於出口。電動車(EV)和其他先進出行解決方案的出現,進一步推動了反光材料市場的發展。製造商正致力於將創新反光塗層和材料整合到車輛中,以提高可見度、美觀性和品牌差異化,從而在競爭激烈的汽車市場中脫穎而出。
- 建築活動日益增多,智慧城市計畫蓬勃發展:建築領域通常會消耗大量的反光安全設備,從工人制服到工地標誌,再到交通安全護欄,不一而足。這是因為無論在發展中經濟體還是已開發經濟體,全球範圍內都有大量的基建項目正在進行,尤其是在發展中經濟體,建築中高可見度材料的使用量正在增加或恢復。隨著基礎建設能力的提升,反光技術正被應用於打造更安全、更有效率的城市環境,這與各國政府和相關部門減少事故、提高全球基礎設施永續性的目標不謀而合。
1.貿易安全法規
嚴格的國際安全法規是全球反光材料市場的主要驅動力,尤其是在防護手套、連指手套和頭盔等個人防護裝備領域。貿易標準和工作場所安全規程要求這些產品具備高可見度和隔熱性能,以降低工業、建築和極端環境等場所的風險。這種監管要求推動了反光塗層和材料的創新,這些塗層和材料專為手部防護而設計,在確保合規性的同時,也提高了產品的耐用性和性能。因此,貿易主導的安全要求直接加速了全球防護手部裝備中反光材料的應用和技術進步。
2023年防護手套、連指手套和貿易用手套的主要出口商
出口國/地區 | 交易價值(以千美元計) | 數量(公斤) |
中國 | 386,737.34 | 28,621,500 |
巴基斯坦 | 271,366.65 | — |
印度 | 193,984.80 | 23,281,300 |
歐洲聯盟 | 61,208.49 | 1,285,790 |
德國 | 58,792.03 | 1,801,470 |
瑞典 | 44,897.52 | 701,089 |
荷蘭 | 26,731.87 | 649,325 |
法國 | 24,325.94 | 1,739,710 |
波蘭 | 23,874.18 | 687,066 |
義大利 | 20,486.25 | 467,200 |
印尼 | 17,585.63 | 350,756 |
來源:WITS
2.貿易動態:耐火陶瓷
全球耐火陶瓷貿易是反射材料市場的重要動力,因為冶金、能源和製造業等產業對耐高溫材料的需求持續成長。國際供應鏈促進了先進陶瓷成分的流通,進而推動了反射塗層和系統的創新,旨在提升熱管理和能源效率。這種材料和技術的交流促進了反射技術在從航空航太到工業保溫等各個領域的應用。因此,耐火陶瓷貿易不僅滿足了關鍵的工業需求,也加速了全球高性能反射解決方案的開發和部署。
2023 年耐火陶瓷展望
輸出國 | 交易額(百萬美元) | 進口國 | 交易額(百萬美元) |
中國 | 475 | 美國 | 340 |
美國 | 304 | 中國 | 166 |
德國 | 301 | 德國 | 131 |
來源: 氧化物酶
挑戰
- 原物料價格波動導致定價壓力:全球供應鏈中斷以及包括石化產品在內的原物料價格波動,對價格穩定構成挑戰。根據世貿組織報告,2020年至2023年間,原物料價格波動導致反光材料價格出現年度波動。這種情況迫使製造商要么自行承擔成本,要么將其轉嫁給消費者,從而影響需求。
- 發展中地區意識不足:儘管有證據表明反光材料具有安全效益,但人們對反光材料的認識仍然不足,這主要是因為反光材料在安全服裝、道路標線和標誌以及建築領域的應用有限。例如,用於建築安全服裝的反光材料,如反光背心、反光膠帶和其他反光材料,在亞洲和非洲的使用並不普遍,這主要是由於缺乏關於佩戴安全用品和道路安全相關政策的執行力度。這種意識不足限制了需求的成長,因為反光材料生產商必須投入資金進行宣傳活動,並與非市場參與者和政府官員合作。
反光材料市場規模及預測:
| 報告屬性 | 詳細資訊 |
|---|---|
|
基準年 |
2025 |
|
預測年份 |
2026-2035 |
|
複合年增長率 |
6.5% |
|
基準年市場規模(2025 年) |
160.9億美元 |
|
預測年份市場規模(2035 年) |
299億美元 |
|
區域範圍 |
|
反光材料市場細分:
車輛應用細分市場分析
預計到2035年,汽車識別細分市場將佔據全球反光材料市場53%的份額,成為該細分市場的主導力量。這主要得益於全球各國政府日益嚴格的車輛安全和可見性法規,這些法規強制要求商用和私家車使用反光標識,以提高夜間行車安全。印度汽車工業的營業額超過2,400億美元(20兆盧比),對印度製造業和經濟做出了巨大貢獻。根據印度重工業部2024-2025年度報告,印度汽車工業支撐著超過3,000萬個就業機會(420萬個直接就業機會和2,650萬個間接就業)。此外,逆反射技術的進步提高了反光材料的耐久性和在各種條件下的可見性,促使汽車原始設備製造商(OEM)將這些材料直接應用於車輛設計中。
工業安全領域分析
預計到2035年,道路標誌將佔據全球反光材料市場30%的份額,成為該市場的主導力量。這主要得益於世界各國政府和交通管理部門對此細分市場的大力推動。美國聯邦公路管理局(FHWA)和歐洲道路安全報告都強調,各國正增加對高可見度道路基礎設施的投資,旨在減少交通事故,尤其是在城市和交通繁忙地區。道路標誌反光材料的性能不斷提升,以提高其逆反射性和環境耐久性,從而促進了更換週期和市場成長。此外,全球對智慧基礎設施和智慧城市建設的日益重視也進一步推高了市場需求。
消費性電子產品細分市場分析
預計到2035年,顯示面板將佔據全球反射材料市場22%的份額,從而主導反射材料市場。高性能反射膜將在提升液晶顯示器(LCD)、有機發光二極體(OLED)以及未來螢幕的亮度、對比和能源效率方面發揮關鍵作用。穿戴式裝置和儀器也使用反射塗層來提高耐用性和可視性;然而,由於智慧型手機、電視、平板電腦和顯示器等設備的廣泛應用,顯示面板的需求量最大,從而推動了市場的大部分份額被採用。
我們對反光材料市場的深入分析涵蓋以下幾個面向:
細分市場 | 子段 |
車輛應用 |
|
工業安全 |
|
消費性電子產品 |
|
產品 |
|
材料類型 |
|
應用 |
|
Vishnu Nair
全球業務發展主管根據您的需求自訂本報告 — 與我們的顧問聯繫,獲得個人化的洞察與選項。
反光材料市場—區域分析
亞太市場洞察
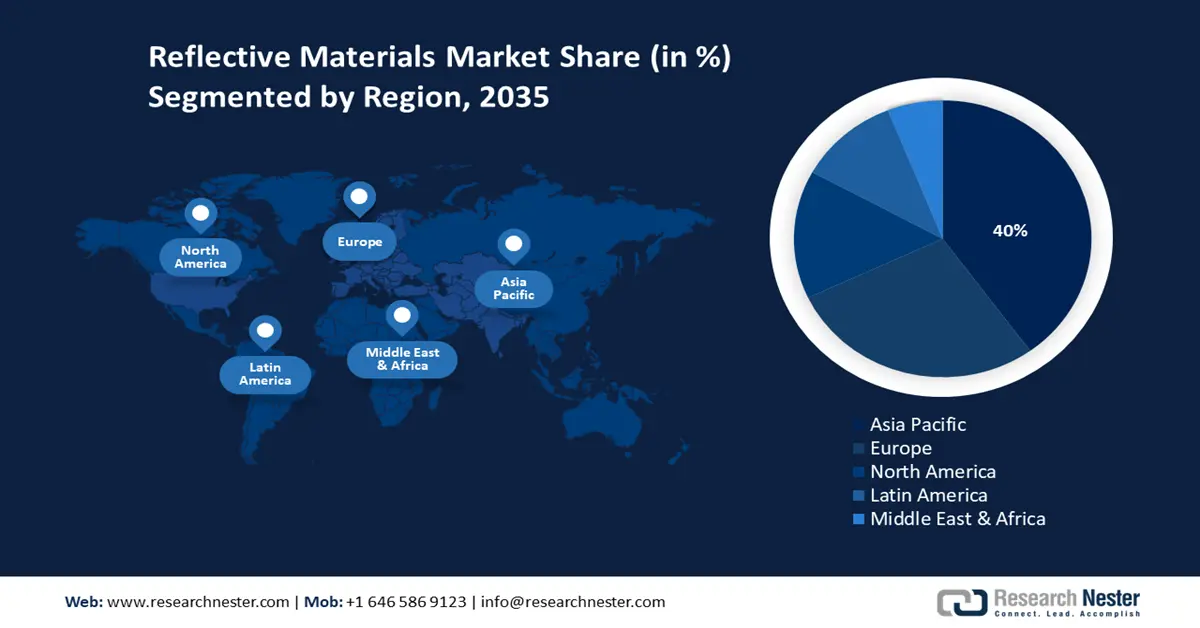
預計到2035年,亞太地區反射材料市場將佔據全球40%的市場。這一增長主要得益於快速的工業化進程、政府的可持續發展舉措以及電子、汽車和基礎設施行業日益增長的需求。中國在綠色化學技術投資方面處於領先地位,而日本和韓國則專注於砷化鎵晶片等先進材料。印度和馬來西亞製造業能力的擴張,以及政府激勵措施的推動,進一步刺激了整個地區的需求成長。
預計到2037年,中國將繼續維持亞太地區最大的市場份額,這主要得益於政府的大量投資和積極推動永續化工生產的產業戰略。國家發展和改革委員會對綠色技術的重視,以及中國化工集團公司的巨額投資,確保了中國在反光材料市場的持續領先地位。上海是中國首個頒佈光污染防治法的城市,根據最新修訂的《上海市環境保護法》,違規者將被處以最高5萬元人民幣(約7,400美元)的罰款。 2021年,上海市市民熱線共接獲3,341起光害申訴。
歐洲市場洞察
預計到2035年,歐洲反光材料市場將佔據全球28%的市場份額,這主要得益於英國、德國、法國等國家日益嚴格的環境法規、技術進步以及工業應用的成長。歐洲綠色協議中強調的對永續發展的監管力度加大,以及「地平線歐洲」計畫的財政支持,正在推動對更環保的反光材料化學品(例如砷化鎵芯片技術)的投資。汽車、電子和基礎設施產業為滿足安全和可見性標準而進行的調整,也進一步促進了對反光材料的需求。
預計到2035年,德國將主導歐洲反光材料市場,憑藉其先進的化學製造基礎設施、政府對永續發展措施的大力支持以及對綠色技術的巨額投資,佔據最大的市場份額。德國致力於實現氣候中和的化學品生產,這已透過德國聯邦經濟合作暨發展局(BMWK)和德國工業聯合會(VCI)等機構得到證實,這刺激了市場需求,而汽車和電子產業日益增長的需求進一步推動了這一趨勢。德國的研發生態系統,例如弗勞恩霍夫資訊與技術研究所(Fraunhofer ICT),確保了持續創新,並與歐盟制定的環境目標保持一致。
2023年汽車及飛機用安全夾層玻璃貿易數據
國家/地區 | 出口額(美元) | 數量(公斤) |
英國 | 47,394.50 | 3,742,190 |
德國 | 358,971.82 | 36,605,100 |
法國 | 145,820.42 | 19,812,200 |
義大利 | 276,536.52 | 36,331,700 |
西班牙 | 74,512.08 | 12,769,200 |
來源:WITS
北美市場洞察
由於反光材料在建築、汽車、消費性電子和安全應用領域的使用日益增多,預計2035年,北美反光材料市場將佔據全球15%的市場份額。政府對道路安全標準的重視以及建築、街道和電子產品領域對節能解決方案日益增長的需求,都推動了北美反光材料市場的成長。反光材料市場的領導者正不斷增加對改良型反光膜和塗層的投資。此外,工人安全保障工作和永續基礎建設的持續推進,也持續提升了北美地區(尤其是美國和加拿大)對反光材料的需求。
反光材料市場主要參與者:
- 巴斯夫股份公司
- 公司概況
- 商業策略
- 主要產品
- 財務業績
- 關鍵績效指標
- 風險分析
- 最新進展
- 區域影響力
- SWOT分析
- 陶氏化學公司
- LG化學
- 三菱化學控股
- 信越化學
- 信實工業
- 科思創股份公司
- 萬華化學集團
- 利安德巴塞爾工業公司
- 沙烏地基礎工業公司
- 英力士
- 住友化學
- 馬來西亞國家石油化學集團
- 塞拉尼斯公司
- LG生活健康
反光材料市場主要由跨國公司主導,這些公司利用技術進步和本地生產能力。巴斯夫和陶氏等大型企業強調永續發展和數位化供應鏈的整合。亞洲企業,特別是LG化學和三菱化學,正在大力投資先進材料的研發,而信實工業也在擴大產能以滿足該地區日益增長的需求。策略合作和對清潔技術的投資對於保持市場領先地位和獲得競爭優勢至關重要。下表詳細列出了全球反光材料化學品市場排名前15位的製造商,包括市場份額估算和原產國:
全球反光材料化學品市場排名前 15 名的製造商
最新動態
- 2024年3月,巴斯夫推出了EcoFlex系列可生物降解反光聚合物,主要針對汽車和安全防護衣產業。該系列產品在2024年第一季取得初步市場反光效果,使歐洲可持續反光材料的市佔率成長了16%。此舉也符合監管機構日益重視環保材料的趨勢。
- 2024年1月,陶氏化學與BSB奈米技術公司達成合作。 BSB奈米技術公司是全球首家生產優質稻殼基特殊二氧化矽的製造商,其產品適用於工業和消費性電子產品。市場數據顯示,到2024年中期,亞太地區反射塗層的採用率預計將成長13%。
- Report ID: 2632
- Published Date: Sep 09, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)



版权所有 © 2026 Research Nester。保留所有权利。
