人工耳蝸市場展望:
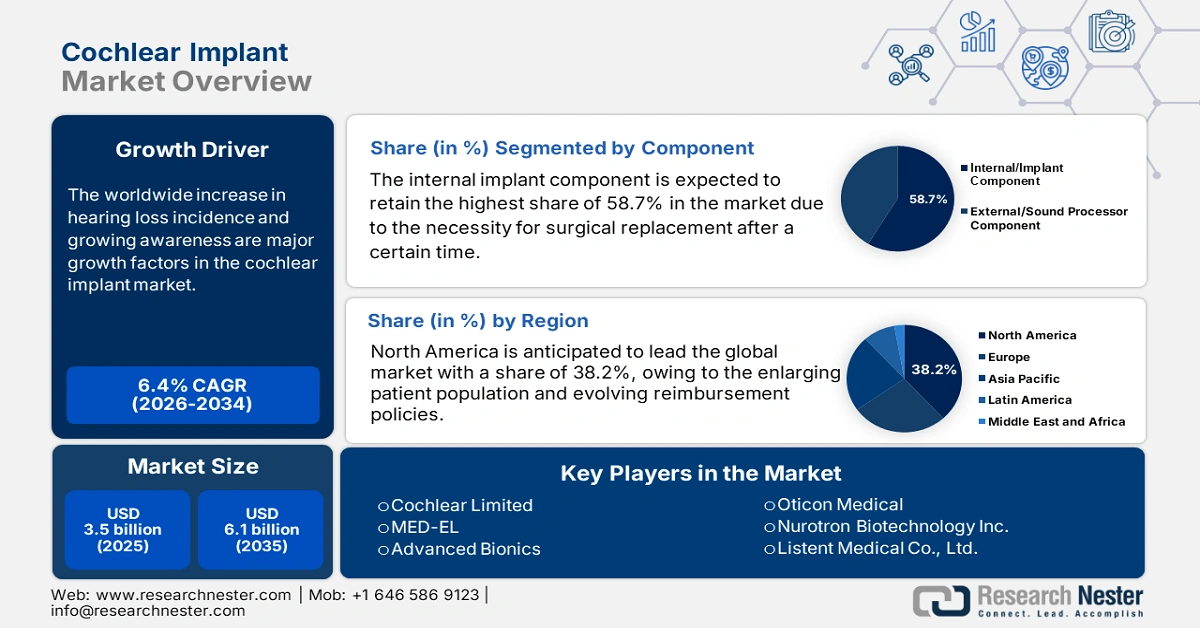
2025年人工耳蝸市場規模超過35億美元,預計到2035年底將達到61億美元,在預測期(即2026-2035年)內,複合年增長率為6.4%。 2026年,人工耳蝸產業的市場規模估計為37億美元。
全球聽力損失病例的增加,主要歸因於人口老化、噪音污染、慢性耳部感染和耳毒性藥物的使用,是推動市場成長的主要因素。世界衛生組織(WHO)的數據顯示,到2025年,全球將有超過4.3億人需要復健治療以應對嚴重的聽力損失。世衛組織也預測,到2050年,這個數字將達到7億,屆時將有25億人患有不同程度的聽力損失。由於人工耳蝸(CI)為重度至極重度聽力障礙患者提供了一種高效的解決方案,這種流行病學趨勢正在推動該領域的需求成長。
此外,隨著越來越多的人尋求治療,尤其是在中高收入國家,人工耳蝸的市場普及率持續上升。目前,公立和私立醫療服務機構及保險公司對人工耳蝸的定價策略差異龐大。美國國家醫學圖書館 (NLM) 2023 年的一項分析顯示,在私人醫院,由保險公司協商定價的 MED-EL 人工耳蝸設備的總成本為 38,478 美元 ± 2,633 美元。相比之下,科利耳公司生產的人工耳蝸設備的總成本為 34,150 美元 ± 2,418 美元,平均售價為 24,649 美元。這種情況凸顯了患者和分銷管道可能面臨的沉重經濟負擔,因此,在所有情況下都需要建立標準化且公平的支付方定價結構。
人工耳蝸市場-成長驅動因素與挑戰
成長驅動因素
- 治療相關的經濟影響和優勢:聽力障礙造成的經濟負擔和生產力損失日益加劇,而及時幹預帶來的顯著康復則為人工耳蝸植入領域的投資者和製造商帶來了更高的投資回報率 (ROI)。作為佐證,世界衛生組織 (WHO) 估算,到 2023 年,全球未解決的聽力損失 (HL) 每年造成的經濟損失將高達 1 兆美元。該組織還指出,在全球投資 10 億美元用於提升耳科和聽力保健服務,在 10 年內預計將產生 160 億美元的投資回報。
- 下一代技術的整合:全球範圍內,電極陣列、訊號處理和生物相容性等領域的持續研發,正在提升現有耳蝸植入產品的性能和患者療效。尤其值得一提的是,人工智慧驅動的創新技術透過改善聲音處理、噪音過濾、無線連接和語音識別,展現出巨大的商業潛力。例如,Starkey公司於2024年10月開發出名為Edge AI的智慧聽力技術,該技術結合了G2神經處理器、低功耗藍牙(LE)音訊和Auracast廣播串流技術,有望徹底改變耳蝸植入的護理方式,帶來前所未有的卓越患者體驗。
- 老年族群應用範圍不斷擴大:全球人口老化加劇,聽力損失(老年性耳聾)在老年人群中日益普遍,並嚴重影響其生活質量,因此市場消費群體也在不斷擴大。美國國家醫學圖書館 (NLM) 2023 年的一項研究證實了這一點,該研究記錄了 80 歲及以上人群中超過 80% 的聽力損失發生率。另一方面,根據世界衛生組織 (WHO) 的估計,到 2030 年,60 歲及以上人口預計將達到 14 億,到 2050 年將翻倍。這些數據表明,該領域對更先進的植入式技術的需求日益增長,以滿足老年族群的聽力需求。
市場主要區域患者群的動態變化
美國CI相關服務的可用性分析
(2021-2023)
區域部門 | CI候選人數 | O&N 服務提供者數量 | 每個供應商的候選人數 |
中東部 | 242,133 | 68 | 3,361 |
東南部中部 | 97,695 | 25 | 3,712 |
中大西洋 | 230,222 | 68 | 3,259 |
山 | 120,157 | 36 | 3,140 |
新英格蘭 | 83,552 | 28 | 2,868 |
太平洋 | 271,449 | 79 | 3,317 |
南大西洋 | 355,542 | 90 | 3,800 |
中西部 | 106,853 | 37 | 2,703 |
西南部 | 182,238 | 50 | 3,455 |
國家的 | 1,613,178 | 481 | 3,354 |
來源:美國國家醫學圖書館
市場採用率、經濟性與臨床優勢趨勢的比較分析
近期有關人工耳蝸的臨床研究
學習動機 | 研究重點/設計 | 關鍵成果或備註 | 年 |
評估完全植入式Acclaim人工耳蝸的有效性 | 一項前瞻性、關鍵性試驗,研究一種完全植入式、無麥克風的人工耳蝸。 | 第一階段所有10名參與者都完成了為期一個月的追蹤;未通報嚴重不良事件;公司正在加速擴張和商業化計畫。 | 2025 |
地塞米松洗脫型CI電極(CIDEXEL) | 取得有關該研究用器械的安全性和性能的驗證數據 | 旨在改善聽力效果並減少併發症 | 2024-2026 |
人工耳蝸對耳鳴的影響 | 前瞻性混合縱向隊列研究測量CI對耳鳴的影響 | 使用人工耳蝸 24 個月後,耳鳴響度和功能障礙程度分別降低了 58% 和 44%。 | 2024 |
社會經濟地位(SES)對CI候選人的影響 | 回顧性隊列研究探討了CI候選人的社會經濟地位和手術模式 | 社會經濟地位較高的人獲得人工授精資格的可能性較低;然而,與社會經濟地位較低的人相比,獲得資格的人接受手術的可能性更高。 | 2023 |
資料來源:公司新聞稿、美國國家醫學圖書館 (NLM) 和 Clinicaltrials.gov 網站
挑戰
- 報銷的複雜性和局限性:由於人工耳蝸植入系統前期成本高昂,充足的資金支持網絡對於實現最大程度的普及至關重要。然而,全球大多數公共醫療保險機構對這些設備和服務的報銷範圍有限,限制了該領域的普及。在這方面,美國國家醫學圖書館 (NLM) 2024 年的一項研究顯示,在美國,只有 21% 的成年人和 36% 的兒童需要接受人工耳蝸植入手術,而醫療補助計劃 (Medicaid) 僅報銷 10% 的人工耳蝸相關費用,總計約 8 萬至 10 萬美元。
- 預算和資源受限的現狀:大多數公共醫療機構,尤其是在中低收入國家(LMIC),無力承擔先進的診斷和手術基礎設施及人員配備。這種財政現實迫使這些地區的管理機構做出艱難的優先事項決策,往往導致市場上的產品和服務資金不足。作為解決方案,美國國家醫學圖書館(NLM)2023年的一項橫斷面研究建議在醫院集中分發人工耳蝸植入設備,以實現協商價格降低5000美元。
人工耳蝸市場規模及預測:
| 報告屬性 | 詳細資訊 |
|---|---|
|
基準年 |
2025 |
|
預測年份 |
2026-2035 |
|
複合年增長率 |
6.4% |
|
基準年市場規模(2025 年) |
35億美元 |
|
預測年份市場規模(2035 年) |
61億美元 |
|
區域範圍 |
|
人工耳蝸市場細分:
組件細分分析
預計到2035年底,人工耳蝸植入體內部組件將佔據58.7%的最高市場。此組件技術複雜、材料成本高昂,且需要定期手術更換,因此具有持續的收入成長潛力。此外,多種生物相容性材料的應用也進一步拓展了該領域獲利的可能性。目前,小型化趨勢正推動內部組件的持續創新,以實現更精準的神經刺激和更低的侵入性,從而鞏固其在該領域的領先地位。
患者類型細分分析
預計在評估期內,兒童患者群體將以65.9%的市佔率主導人工耳蝸市場。這一龐大的人口群體(預計到2025年,全球約有3400萬兒童需要康復治療以解決其嚴重的聽力損失)有力地證明了其在該領域的領先地位。此外,早期介入對於恢復或預防耳聾至關重要,這促使兒童群體對人工耳蝸的需求和接受度顯著提高。例如,美國國家醫學圖書館(NLM)2025年的一項研究表明,人工耳蝸的使用主要集中在兒童群體,佔50%,而成人僅佔10%。
最終用戶細分分析
在預測期內,醫院和耳鼻喉科診所將繼續保持其在人工耳蝸市場的主導地位,佔72.5%的市場份額。這些醫療機構是聽力相關評估的核心機構,涵蓋診斷、手術植入和術後復健等各個環節。因此,憑藉其專業技術和基礎設施支持,這些服務提供者成為該領域最大的收入來源。此外,醫院和耳鼻喉科診所集中了經驗豐富的聽力學家、外科醫生及相關人員,憑藉高品質的醫療服務和全面的患者管理,鞏固了其在該領域的領先地位。
我們對市場的深入分析涵蓋以下幾個面向:
部分 | 子段 |
成分 |
|
患者類型 |
|
最終用戶 |
|
科技 |
|
聲音處理器類型 |
|

Vishnu Nair
全球業務發展主管根據您的需求自訂本報告 — 與我們的顧問聯繫,獲得個人化的洞察與選項。
人工耳蝸市場-區域分析
北美市場洞察
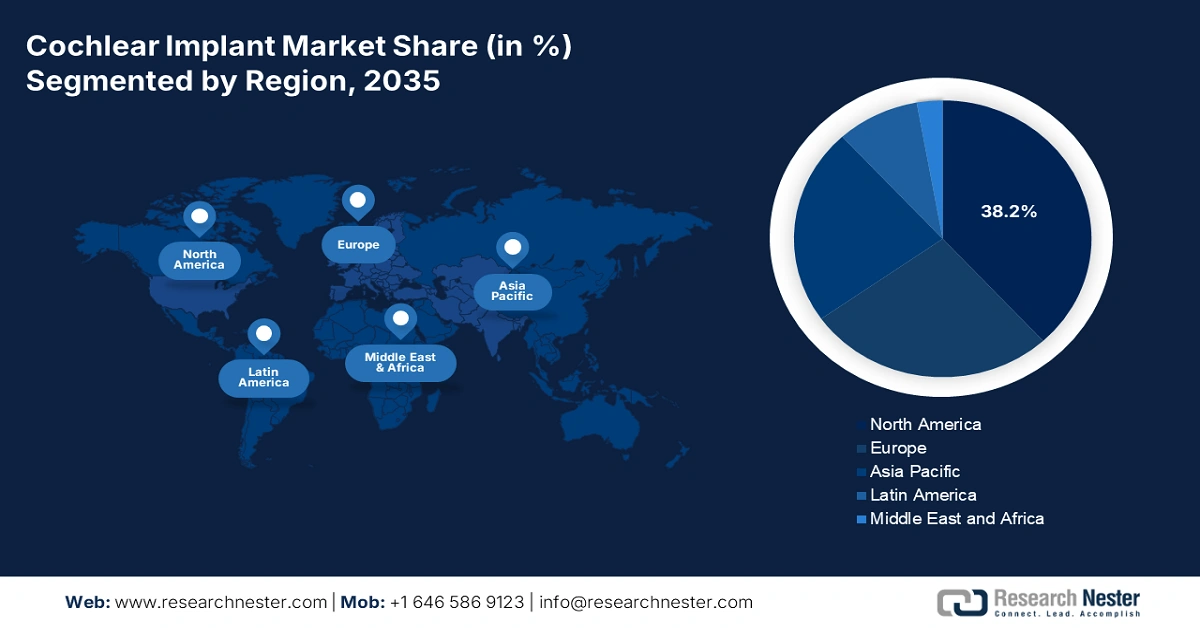
預計在分析期內,北美將以38.2%的最高市場份額,繼續領先全球人工耳蝸市場。不斷擴大的患者群體和不斷完善的醫療保險政策共同鞏固了北美在該領域的領先地位。透過全面的新生兒聽力篩檢項目,人們對先進植入技術的認知度顯著提高,這也擴大了北美國內的消費群。此外,監管環境的改善也為北美市場的產品發展創造了有利條件,例如,美國食品藥物管理局(FDA)於2024年11月批准MED-EL人工耳蝸用於治療成人雙側中度至重度感音神經性聽力損失。
公共保險覆蓋範圍的擴大和普及率的提高是美國在區域市場中處於領先地位的主要因素。在這方面,AT Still University (ATSU) 的最新數據顯示,截至2022年,全美已有約118,100名成年人和65,000名兒童植入了人工耳蝸。報告也指出,到2025年,美國新生兒中約有千分之一患有重度耳聾,千分之二至千分之三患有部分聽力損失。這種流行病學數據促使人們對該領域更便利、更經濟的人工耳蝸植入服務有著巨大的需求,從而推動了該領域的持續成長。
加拿大政府持續增加對老年人和嬰幼兒照護設施的公共投資,是推動加拿大耳蝸植入市場成長的主要動力。此外,加拿大擁有大量經驗豐富的耳鼻喉科專家和聽力學家,為該行業奠定了堅實的客戶基礎。政府的努力也體現在全國推行的新生兒聽力篩檢(UNHS)計畫中,該計畫於2023年啟動,並取得了令人矚目的進展。其中,安大略省和不列顛哥倫比亞省的聽力篩檢率分別達到了94%和97%,成績斐然。
亞太市場洞察
預計到2035年底,亞太地區將成為全球人工耳蝸市場成長最快的地區。尤其是在中國和印度等新興經濟體,人們對聽力損失的認識不斷提高,醫療保健體係不斷完善,以及政府的利好政策,都為該行業創造了有利的商業環境。此外,龐大的兒童和老年患者群體也推動了對人工耳蝸系統及配件的需求成長。另一方面,全球和區域性植入體製造商的聚集,提高了產品的可近性和可負擔性,使亞太地區成為全球市場的重要成長引擎。
中國是亞太地區人工耳蝸市場的主要市場之一,這得益於政府強有力的醫療保健舉措以及龐大的未治療聽力損失人群。另一方面,諸如新生兒聽力篩檢計畫等國家級計畫以及公共補貼正在提高早期診斷率和治療可近性,尤其是在城市和半城市地區。此外,中國也擁有多家本土製造商,使得國產人工耳蝸的價格比進口產品更具優勢。
印度正展現出成為區域市場強勁擴張最具潛力的機會。具體而言,殘疾人援助計劃(ADIP)的實施正在推動該國兒童人工耳蝸植入率的提升,該計劃使符合條件的低收入家庭兒童能夠免費獲得人工耳蝸。多家醫療和研究機構也積極參與其中,以支持該領域更廣泛的普及。例如,2023年2月,利拉瓦蒂醫院和研究中心啟動了其先進的外科植入式助聽器項目,旨在幫助聾兒或聽力障礙兒童恢復100%的聽力。
各國產業亮點
國家 | 要點/關鍵訊息 | 時間軸 |
印度 | 陸軍醫院在短短 18 個月內完成了 50 例雙側同時人工耳蝸植入手術;人工耳蝸植入計劃(為 5-6 歲符合條件的兒童提供最高 6817.9 美元的撥款) | 2023年;2024年 |
中國 | 大量採購1.1萬名工耳蝸;全國已為超過10萬人實施人工耳蝸植入手術 | 2024年;1995年至2024年 |
澳洲 | 一項關於人工耳蝸植入者診斷的研究計畫獲得了137,872美元的資助,旨在更好地了解其癒合過程。 | 2024 |
資料來源:PIB、COV.CN 和澳洲耳科學研究所
歐洲市場洞察
預計在2026年至2035年期間,歐洲在全球人工耳蝸市場將保持穩定成長。先進的醫療體系、嚴格的新生兒聽力篩檢以及不斷擴大的保險覆蓋範圍,共同推動了該地區在該領域的持續發展。涵蓋植入手術和術後復健費用的國家醫療保健計劃也使這項治療更加普及。此外,歐洲還擁有一些領先的人工耳蝸製造商,這表明該地區持續進行創新和臨床研究,從而確保了歐洲在該領域的未來發展。
人口老化加劇以及對醫療技術創新的高度重視,使得德國成為歐洲市場中一個成熟且穩定擴張的領域。根據2023年發布的《古騰堡健康研究》的調查結果,德國居民中至少有一隻耳朵聽力受損的發生率超過40.6%,其中60至89歲年齡層的人群最為普遍。此外,美國國家醫學圖書館(NLM)報告稱,2022年德國65歲及以上人口總數為1,860萬,其中80歲及以上人口為610萬。
英國是歐洲人工耳蝸市場的重要參與者,這得益於英國國家醫療服務體系 (NHS) 的持續財政支持。英國擁有完善的醫療體系,提供先進的新生兒聽力篩檢服務,確保早期發現並及時介入。尤其是在兒科方面,遍布全國的專業植入中心提供從評估到術後復健的全面護理,吸引了許多家長選擇為孩子進行人工耳蝸植入。此外,英國國家健康與臨床優化研究所 (NICE) 制定的嚴格臨床指南也促進了人工耳蝸植入的公平獲取。
各國CI市場可行機遇
國家 | 關鍵機遇 | 時間軸 |
英國 | 全國有1200萬人耳聾、聽力受損或耳鳴 | 2022-2023 |
義大利 | 74歲居民中有38%的人自述患有聽力損失 | 2024 |
法國 | 法國衛生部和法國公共衛生署投入資源,尋找改善國家新生兒篩檢計畫的工具,以確保永久性雙側聽力損失的篩檢。 | 2022 |
資料來源:英國政府網站 (Gov.UK)、歐盟聽力健康論壇 (Hearing Health Forum EU) 和 HAS
人工耳蝸市場主要參與者:
- 科利耳有限公司
- 公司概況
- 商業策略
- 主要產品
- 財務業績
- 關鍵績效指標
- 風險分析
- 最新進展
- 區域影響力
- SWOT分析
- 醫療
- 先進仿生學
- 奧迪康醫療
- Nurotron Biotechnology Inc.
- 聆聽醫療有限公司
市場競爭格局的特點是持續創新和全球主要廠商之間的激烈競爭,其中包括科利耳有限公司 (Cochlear Ltd.)、MED-EL 和 Advanced Bionics。這些產業先驅鞏固其領導地位的策略體現在 MED-EL 於 2024 年 9 月推出的新一代耳背式 (BTE) 音訊處理器 SONNET 3 上。這款外接式人工耳蝸系統提供無與倫比的音質,同時支援從安卓和 iOS 裝置直接串流音訊、整合無線連接以及強大的防水性能。此外,隨著數位化解決方案和以患者為中心的設計理念的不斷深入研發,該行業正蓬勃發展。
這些關鍵人物包括:
最新動態
- 2025年7月,科利耳公司推出了一款智慧型人工耳蝸系統-Nucleus Nexa。該系統採用可升級固件,用戶可透過更新體驗未來的創新技術。 Nucleus Nexa包含一個8英寸的Nexa聲音處理器和一個新型緊湊型可充電電池,可為用戶提供全天候的最佳聆聽體驗。
- 2025年6月, MED-EL與Starkey達成DualSync合作協議,旨在提升人工耳蝸使用者的藍牙連接體驗。此合作協議使Apple技術能夠無縫傳輸至相容的Starkey助聽器和MED-EL人工耳蝸。
- Report ID: 2117
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
