폴리스티렌 시장 전망:
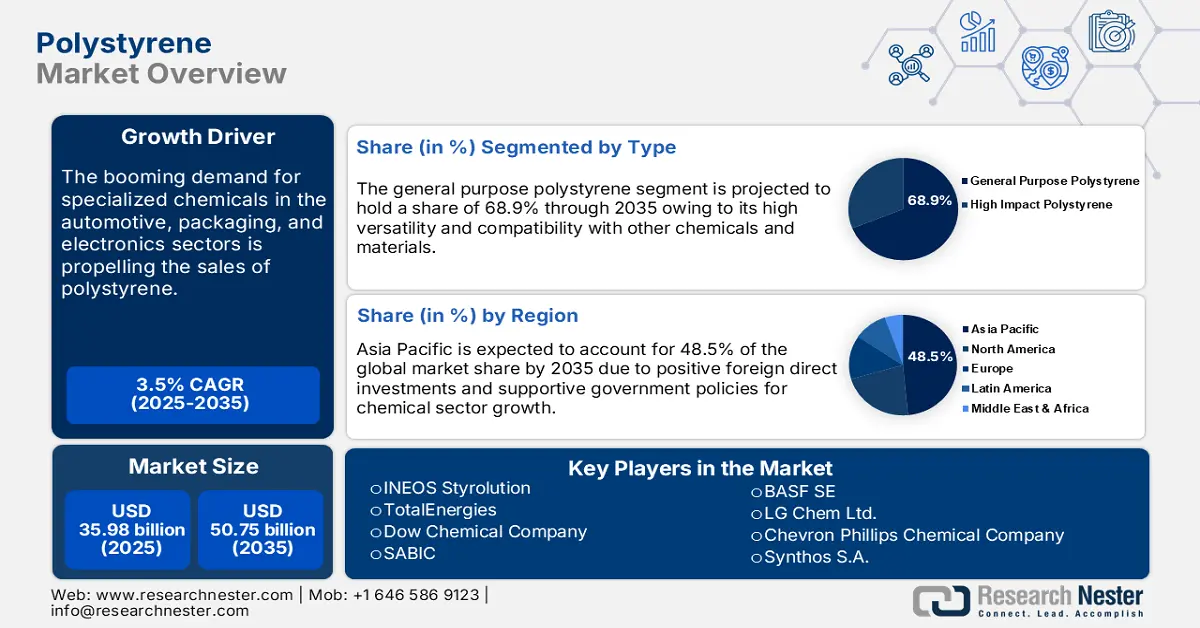
폴리스티렌 시장 규모는 2026년 371억 1천만 달러를 넘어섰으며, 2027년부터 2036년까지 연평균 약 3.8% 성장하여 2036년 말에는 538억 8천만 달러에 이를 것으로 예상됩니다. 2027년 폴리스티렌 산업 규모는 385억 2천만 달러로 평가되었습니다.
폴리스티렌의 뛰어난 호환성과 다용도성은 여러 최종 사용 산업 분야에서 채택을 촉진하고 있습니다. 자동차 회사들은 경량 소재와 화학 물질을 통해 에너지 효율성과 제품 성능을 향상시키기 위해 폴리스티렌을 광범위하게 사용하고 있습니다. 자동차 부품, 케이스, 가전제품 및 기타 전자 제품 제조에 필요한 특수 화학 물질에 대한 수요 증가가 폴리스티렌 소비를 촉진하고 있습니다. 전기 자동차(EV)의 인기 상승과 부품 생산의 지속적인 혁신은 폴리스티렌 제조업체들에게 수익성 있는 기회를 창출하고 있습니다.
대다수 자동차 업계 대기업들은 향후 몇 년 동안 판매량과 수익이 현재 수준을 유지하거나 넘어설 것으로 예상하고 있다. | ||
제조업체 | 살수 장치 | 소매업체/유통업체 |
88% | 87% | 82% |
출처: SEMA
국제에너지기구(IEA)는 전기차(EV)가 널리 보급되고 있으며, 전 세계적으로 등록된 차량 5대 중 1대 이상이 전기차라고 추산합니다. 2024년에는 전 세계적으로 약 1,700만 대의 전기차가 판매될 것으로 예상되며, 이는 전년 대비 25% 증가한 수치입니다. 중국, 유럽, 미국이 시장을 주도할 것으로 전망됩니다. 또한, 자동차 부품 시장 협회(SEMA)는 자동차 애프터마켓 제조업체의 약 55%가 2024년 시장 성장을 예상한다고 밝혔습니다. 지속적인 성장세를 보인 자동차 부품 시장은 2023 회계연도에 520억 달러를 넘어섰습니다. 트럭 등록 대수의 지속적인 증가는 제조업체와 애프터마켓 제품 및 서비스 제공업체에 긍정적인 영향을 미치고 있습니다. 이러한 통계는 자동차 부문의 꾸준한 성장세가 향후 폴리스티렌 생산업체의 매출 성장을 견인할 것임을 보여줍니다.
키 폴리스티렌 시장 통찰 요약:
지역별 주요 특징:
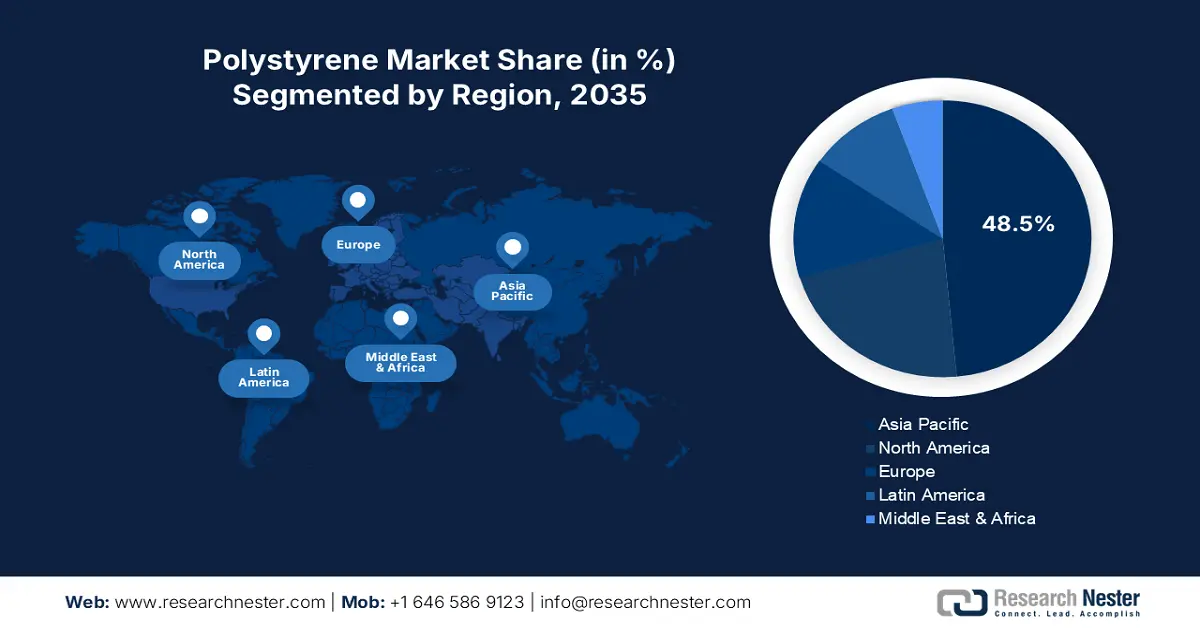
- 아시아 태평양 지역은 외국인 직접 투자(FDI) 정책, 정부 지원, 그리고 최종 사용 산업의 강력한 입지에 힘입어 48.5%의 점유율로 폴리스티렌 시장을 주도하고 있으며, 2027년부터 2036년까지 견조한 성장이 예상됩니다.
- 북미 폴리스티렌 시장은 자동차 및 포장 부문의 혁신과 건설 산업의 호황에 힘입어 2027년부터 2036년까지 견조한 성장을 보일 것으로 예상됩니다.
세그먼트 분석:
- 포장재 부문은 보호 커버의 중요성 증대와 포장 솔루션 혁신에 힘입어 2036년까지 시장 점유율 38.8%를 달성할 것으로 예상됩니다.
- 폴리스티렌 시장의 범용 폴리스티렌(GPPS) 부문은 다용도성과 증가하는 응용 분야에 힘입어 2036년까지 68.9% 이상의 점유율을 차지할 것으로 전망됩니다.
주요 성장 추세:
- 건설 및 건축 분야에서의 활용도 증가
- 전기 및 전자 분야는 폴리스티렌 제조업체에게 높은 성장 잠재력을 가진 시장
주요 과제:
- 환경 문제로 인한 엄격한 규제
- 대체재의 존재가 주요 단점
- 주요 기업: INEOS Styrolution, Total Energies, Dow Chemical Company, SABIC, BASF SE.
글로벌 폴리스티렌 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:371억 1천만 달러
- 2027년 시장 규모:385억 2천만 달러
- 예상 시장 규모:2036년까지 538억 8천만 달러
- 성장 예측:연평균 3.8%(2027-2036년)
주요 지역 역학:
- 가장 큰 지역: 아시아 태평양(2036년까지 점유율 48.5%)
- 가장 빠르게 성장하는 지역: 아시아 태평양
- 지배 국가: 중국, 일본, 인도, 미국, 독일
- 신흥국: 중국, 인도, 일본, 한국, 태국
Last updated on : 31 August, 2026
폴리스티렌 시장 성장 동인 및 과제:
성장 동력
건설 및 건축 분야에서의 활용도 증가: 건설 산업은 폴리스티렌, 특히 발포 폴리스티렌 (EPS)의 판매를 견인하고 있습니다. 폴리스티렌 소비를 촉진하는 주요 요인은 우수한 품질, 경량성, 그리고 흙이나 콘크리트를 대체할 수 있는 다용도성입니다. 건설 분야에서 특수하고 혁신적인 화학 물질 및 자재의 사용이 증가함에 따라 폴리스티렌 및 그 파생 제품에 대한 수요가 증가할 것으로 예상됩니다. 예를 들어, 세인트루이스 연방준비은행은 2024년 12월 건축 및 건설 분야의 폴리스티렌 폼 제품 제조업 생산자물가지수가 225.373을 기록했다고 발표했습니다. 선진국과 개발도상국 모두에서 인구 이동과 도시화 붐으로 인해 주거 시설에 대한 투자가 급증하면서 폴리스티렌 생산 업체들에게 수익성 있는 시장이 조성되고 있습니다.
전기 및 전자 분야는 폴리스티렌 생산업체에게 고성장 시장입니다. 첨단 전자 및 전기 제품에 대한 수요 증가가 폴리스티렌 판매를 견인하고 있습니다. 스마트폰, 노트북, 스마트 가전제품과 같은 소비자 전자 제품에 혁신적인 화학 물질과 소재 사용이 늘어나면서 폴리스티렌 제조업체에 상당한 성장 기회를 제공하고 있습니다. 전기 스위치, 전선 보호 코팅, 케이스 등의 혁신은 폴리스티렌의 절연 특성 덕분에 소비를 촉진하고 있습니다.
도전 과제
엄격한 규제를 초래하는 환경 문제: 폴리스티렌, 특히 그 파생물의 비분해성 특성은 심각한 폐기물 관리 및 처리 문제를 야기합니다. 폴리스티렌은 해안선과 매립지에 자주 유입되어 오염을 초래합니다. 이는 엄격한 규제 및 금지 조치의 필요성을 더욱 증대시키고 있습니다. 이러한 요인들은 폴리스티렌 제품 시장의 잠재력을 저하시켜 신규 기업의 진입을 저해하고 기존 기업의 매출 감소로 이어집니다.
대체재의 존재는 주요 단점입니다. 바이오플라스틱, 폴리에틸렌 테레프탈레이트(PET), 폴리프로필렌과 같은 대체 화학물질과의 경쟁이 심화되면서 폴리스티렌 제조업체의 매출 성장이 저해되고 있습니다. 유사한 특성과 용도를 가진 대체재에 대한 최종 소비자들의 투자 심리가 악화되면서 폴리스티렌 소비가 감소하고 있습니다. 따라서 대체재의 인기가 높아짐에 따라 향후 몇 년 동안 폴리스티렌 시장 전체의 성장이 다소 둔화될 것으로 예상됩니다.
폴리스티렌 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
3.8% |
|
기준연도 시장 규모(2026년) |
371억 1천만 달러 |
|
예측 연도 시장 규모(2036년) |
538억 8천만 달러 |
|
지역적 범위 |
|
폴리스티렌 시장 세분화:
적용 분야 (포장, 건축 및 건설, 자동차, 전기 및 전자, 농업, 가정용 레저 및 스포츠, 기타)
포장 부문은 2036년 말까지 폴리스티렌 시장 점유율의 약 38.8%를 차지할 것으로 예상됩니다. 포장은 전자상거래, 식품 및 음료, 자동차 부품, 전자제품, 생활용품 등 모든 사업에서 필수적인 요소가 되었습니다. 보호 포장의 중요성과 지속적인 혁신은 폴리스티렌을 포함한 특수 화학 물질 및 소재의 소비를 촉진하고 있습니다. 식품 및 음료 포장은 폴리스티렌의 주요 소비처 중 하나입니다. 식품 및 음료 거래량의 증가는 포장재 판매를 직접적으로 증가시키고, 궁극적으로 폴리스티렌 소비를 촉진합니다.
재질 (일반용 폴리스티렌(GPPS), 고강도 폴리스티렌(HIPS))
폴리스티렌 시장에서 일반용 폴리스티렌(GPPS) 부문은 2036년까지 68.9% 이상의 매출 점유율을 차지할 것으로 예상됩니다. 일반용 폴리스티렌의 다용도성이 매출 성장의 주요 요인입니다. GPPS 제조업체들은 전자 및 전기 분야에서 수익성 높은 기회를 발견하고 있습니다. 주택, 케이스 및 기타 부품에 대한 수요 증가가 경량성과 내구성을 겸비한 일반용 폴리스티렌에 대한 수요를 촉진하고 있습니다. GPPS는 일회용 컵, 장난감 및 기타 가정용품에도 널리 사용되고 있습니다. 중산층 소비층의 꾸준한 수요는 향후 일반용 폴리스티렌 소비에 긍정적인 영향을 미칠 것으로 예상됩니다.
당사의 글로벌 폴리스티렌 시장 에 대한 심층 분석에는 다음과 같은 부문이 포함됩니다.
유형 |
|
애플리케이션 |
|
Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
폴리스티렌 시장 지역별 분석:
아시아 태평양 시장 전망
아시아 태평양 폴리스티렌 시장은 2036년 말까지 전 세계 매출의 48.5% 이상을 차지할 것으로 예상됩니다. 긍정적인 외국인 직접 투자(FDI) 정책, 정부의 화학 생산 지원, 그리고 이 지역의 강력한 최종 사용 산업 기반이 폴리스티렌 및 그 파생 제품 판매 증가를 견인하고 있습니다. 국제적인 화학 제조 역량 확대와 연구 개발(R&D) 투자 확대는 첨단 폴리스티렌 솔루션의 생산 및 상용화를 촉진하고 있습니다. 중국과 인도는 폴리스티렌 생산 업체들에게 높은 성장 잠재력을 가진 시장이며, 일본과 한국은 혁신 경쟁을 주도하고 있습니다.
중국 에서는 국제적 수요 증가에 따른 화학 공장 확장이 빠르게 진행되면서 폴리스티렌 기업들에게 수익성 있는 기회를 창출할 것으로 예상됩니다. 세계통합무역솔루션(WITS) 보고서에 따르면 2023년 전 세계로 수출된 폴리스티렌의 총액은 약 2억 8,623만 달러에 달했습니다. 자동차 산업의 지속적인 성장 또한 폴리스티렌 소비를 촉진하고 있습니다. 국제에너지기구(IEA) 연구에 따르면 중국은 세계 최대 전기차 생산국이며, 2024년 1분기에 약 190만 대의 전기차가 판매되었습니다.
인도의 적극적인 외국인직접투자(FDI) 정책과 정부 지원은 폴리스티렌을 포함한 유기 및 무기화학 제품 생산을 뒷받침하고 있습니다. 예를 들어, WITS 연구에 따르면 인도는 2023년에 약 4,106만 kg의 폴리스티렌을 수출했습니다. 또한, 인도 브랜드 자산 재단(IBEF)은 2024 회계연도 2분기부터 3분기까지 유기 및 무기화학 제품 수출액이 140억 9천만 달러에 달했다고 밝혔습니다. 화학 산업에 대한 FDI 유입액은 2000년 4월부터 2024년 6월까지 227억 달러로 추산되었습니다. 포장 산업의 급속한 성장 또한 향후 폴리스티렌 판매 증가를 견인할 것으로 예상됩니다. 인도는 연평균 22~25%의 성장률을 바탕으로 포장 솔루션의 중심지로 발돋움하고 있습니다.
북미 시장 통계
북미 폴리스티렌 시장은 2025년부터 2036년까지 견조한 성장세를 보일 것으로 예상됩니다. 화학 기업들의 강력한 입지, 자동차 산업의 혁신, 포장재 특수 소재에 대한 높은 수요, 그리고 농화학 제품 생산 증가가 이 지역의 폴리스티렌 판매를 견인하고 있습니다. 미국과 캐나다 양국의 활발한 건설 및 인프라 개발 활동 또한 폴리스티렌 및 그 파생 제품 소비를 더욱 증가시키고 있습니다.
미국 에서는 농화학 제품 제조 산업의 성장이 가속화됨에 따라 향후 폴리스티렌 판매량이 증가할 것으로 예상됩니다. 예를 들어, 세인트루이스 연방준비은행은 2024년 12월 농약 및 기타 농화학 제품 제조 산업의 생산자물가지수(PPI)가 197.833에 달할 것으로 추산했습니다. 건설 산업의 호황 또한 폴리스티렌 기업들에게 수익성 있는 기회를 제공하고 있습니다. 미국 인구조사국에 따르면 2024년 12월 건설 지출액은 2조 1922억 달러에 이르렀습니다. 미국 내 주거 및 상업용 건물 건설 증가는 폴리스티렌 폼 제품에 대한 높은 수요를 반영하고 있습니다.
캐나다의 성장하는 자동차 산업은 향후 몇 년 동안 폴리스티렌 소비를 촉진할 것으로 예상됩니다. 업계 거물들은 차량 무게를 줄여 에너지 효율을 높이기 위해 특수 화학 물질 및 소재 사용에 집중하고 있습니다. 차량 등록 및 공급 증가는 폴리스티렌에 대한 높은 수요를 반영합니다. 예를 들어, 캐나다 통계청 연구에 따르면 2022년 도로 주행 차량 수는 2,600만 대를 넘어섰고, 2024년 3분기에는 약 483,287대의 신규 차량이 등록되었습니다.
폴리스티렌 시장 주요 업체:
- 이네오스 스티롤루션
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 토탈에너지
- 다우 케미컬 컴퍼니
- 사빅
- 바스프 SE
- LG화학 주식회사
- 셰브론 필립스 화학 회사
- 신토스 SA
- 베르살리스 SpA
- 포모사 화학 및 섬유 주식회사
- 트린세오
- 노바 케미컬 코퍼레이션
- 치메이 주식회사
- 슈프림 페트로켐 주식회사
- 아메리카스 스티레닉스 LLC
세계 폴리스티렌 시장은 거대 기업들의 존재와 더불어 신규 기업들의 지속적인 등장으로 특징지어집니다. 선도 기업들은 신제품 출시, 기술 혁신, 인수합병, 전략적 협력 및 파트너십, 지역 확장 등 다양한 유기적 및 무기적 전략을 활용하여 높은 수익을 창출하고 고객 기반을 확대하고 있습니다. 스타트업 기업들은 혁신적인 솔루션을 개발하고 경쟁 구도에서 두각을 나타내기 위해 연구 개발 활동에 막대한 투자를 하고 있습니다. 주요 기업들은 전략적 협력을 통해 차세대 솔루션을 선보이고 시장 점유율을 확대하고 있습니다.
폴리스티렌 시장의 주요 업체로는 다음과 같은 곳들이 있습니다:
최근 동향
- 2025년 1월, 플라스틱산업협회(PLASTICS)는 폴리스티렌 재활용 연합(PSRA)의 설립을 발표하며 미국 전역의 폴리스티렌 재활용 개선을 위한 중요한 발걸음을 내디뎠습니다. 이 협력은 폴리스티렌의 지속가능성을 향한 움직임이며, 다양한 폴리스티렌 제품의 재활용에 대한 미국인들의 인식을 확산시키는 데 기여할 것입니다.
- 2024년 12월, 이네오스 스티롤루션은 식품 접촉 품질에 적합한 기계적 재활용 폴리스티렌을 사용한 최초의 요구르트 컵을 슈퍼마켓에 출시한다고 발표했습니다. 이러한 혁신은 기업들이 순환 경제 트렌드에 발맞춰 나가는 데 크게 도움이 되고 있습니다.
- Report ID: 7148
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036

저작권 © 2026 리서치 네스터. 모든 권리 보유.
