비주사형 인슐린 시장 전망:
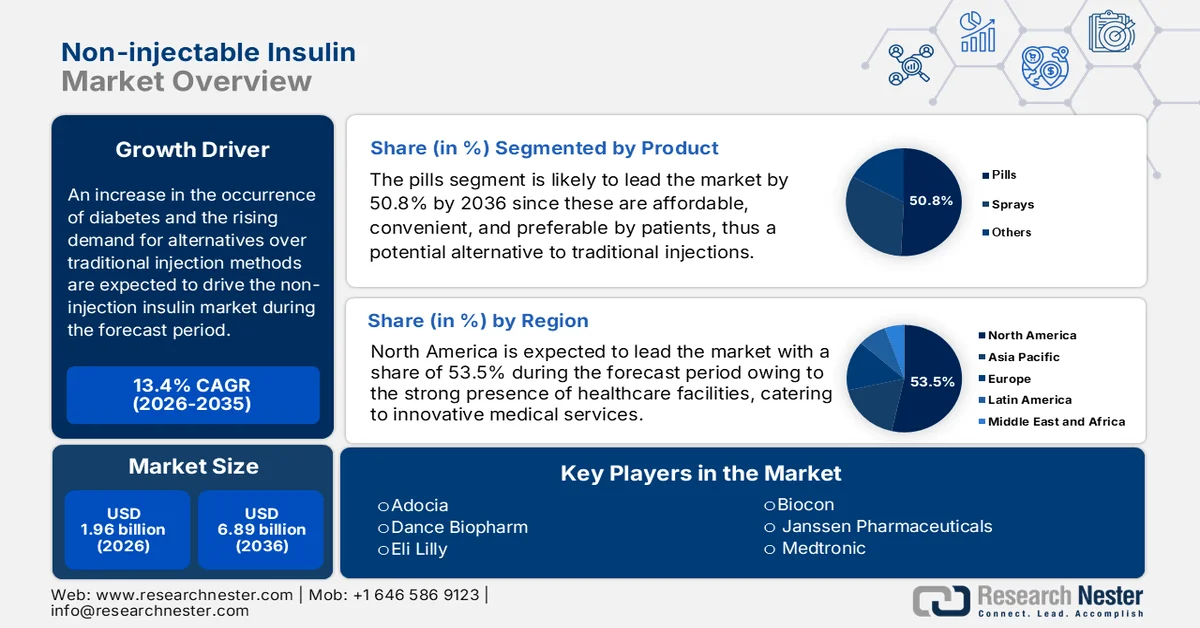
비주사형 인슐린 시장 규모는 2026년 19억 6천만 달러였으며, 2027년부터 2036년까지 연평균 약 13.4%의 성장률을 기록하며 2036년 말에는 68억 9천만 달러에 이를 것으로 예상됩니다. 2027년 비주사형 인슐린 산업 규모는 22억 2천만 달러로 평가되었습니다.
시장은 경구용 인슐린, 흡입형 인슐린, 경피 패치 등 다양한 전략을 통해 환자에게 더욱 편리하고 불편함이 적은 선택지를 제공하고자 합니다. 예를 들어, DPP-4 억제제는 체내에서 인슐린 생성을 촉진하는 자연 발생 호르몬인 글루카곤 유사 펩티드-1(GLP-1)과 위 억제 펩티드(GIP)의 작용을 차단하여 인슐린 분비를 억제합니다. 이는 9월 MyWay 디지털 헬스 조직 보고서에서 언급된 바와 같습니다. 알로글립틴, 리나글립틴, 시타글립틴, 삭사글립틴, 그리고 빌다글립틴과 메트포르민 병용 요법 등이 이 범주에 속하는 약물로, 시장 성장을 긍정적으로 견인하고 있습니다.
합리적인 가격으로 인슐린을 공급하는 데 있어 기업들의 역할은 비주사형 인슐린 시장 성장의 원동력일 뿐만 아니라, 더 많은 소비자를 유치하는 현명한 전략이기도 합니다. 이러한 맥락에서, 일라이 릴리(Eli Lilly and Company)는 2023년 3월, 자사의 독점 처방 인슐린에 대한 보험사 가격을 70% 인하했다고 발표했습니다. 또한, 환자의 월 본인 부담금을 35달러 이하로 지원하는 '인슐린 가치 프로그램(Insulin Value Program)'을 확대 시행한다고 밝혔습니다. 이는 환자들이 릴리 인슐린을 쉽게 이용하고 복잡한 의료 시스템을 효율적으로 활용하여 합리적인 가격으로 인슐린을 구매할 수 있도록 돕기 위한 것입니다.
릴리의 인슐린 환자 부담 가격 인하
인슐린 유형 | 비용 절감 |
인슐린 리스프로 주사제 100단위/mL | 한 병에 25달러 |
레즈보글라르와 란투스 | 5개 묶음에 92달러 |
출처: 일라이 릴리 앤 컴퍼니, 2023년 3월
키 비주사형 인슐린 시장 통찰 요약:
지역별 주요 특징:
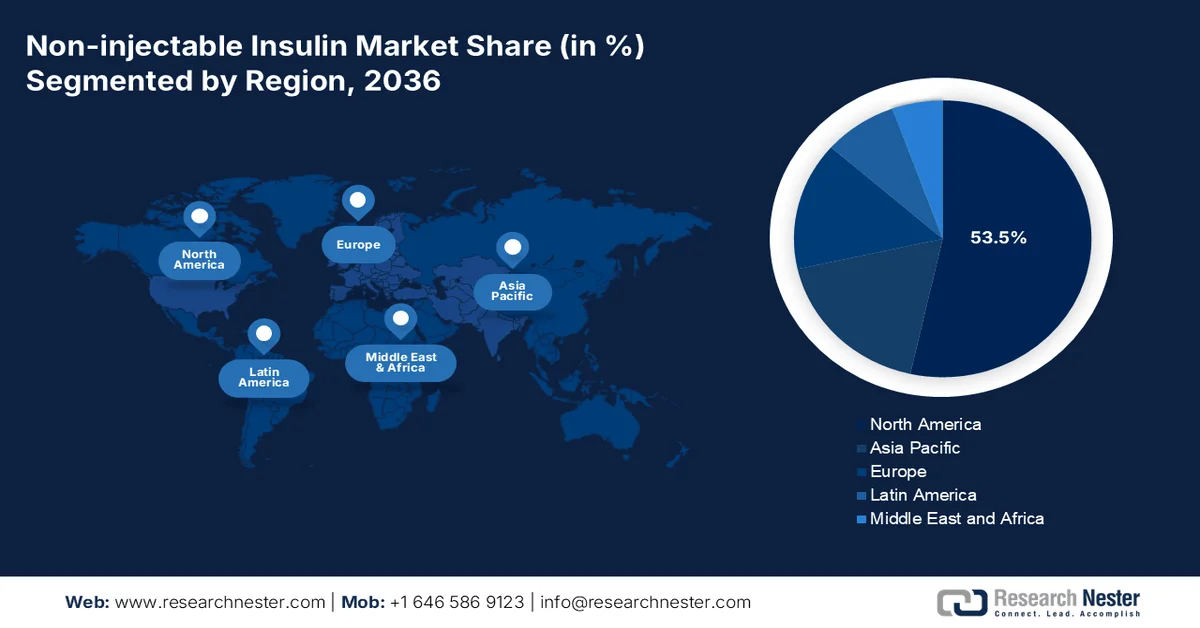
- 북미는 비주사형 인슐린 시장의 53.5%를 점유하며 시장을 주도하고 있습니다. 이는 환자들이 주목할 만한 비주사형 인슐린 대체제를 수용하려는 인식이 높아짐에 따라 2036년까지 지속적인 성장을 견인할 것으로 예상됩니다.
- 아시아 태평양 지역의 비주사형 인슐린 시장은 급속한 도시화와 의료 인프라 확장에 힘입어 2027년부터 2036년까지 높은 연평균 성장률(CAGR)을 기록할 것으로 전망됩니다.
세그먼트 분석:
- 비주사형 인슐린 시장의 알약 부문은 간편한 투여와 환자 순응도에 힘입어 2036년까지 50.8%의 시장 점유율을 달성할 것으로 예상됩니다.
- 비주사형 인슐린 시장의 병원 약국 부문은 안정적인 공급망 확보와 당뇨병 관리에 있어 임상 약사의 핵심적인 역할에 힘입어 2027년부터 2036년까지 상당한 성장률을 보일 것으로 예측됩니다.
주요 성장 추세:
- 의약품 기술 발전
- 비주사형 대체 의약품 수요
주요 과제:
- 환자의 저항
- 미흡한 규제 체계
- 주요 업체: Adocia, Bigfoot Biomedical, Biocon, Dance Biopharm.
글로벌 비주사형 인슐린 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:미화 19억 6천만 달러
- 2027년 시장 규모:미화 22억 2천만 달러
- 예상 시장 규모:미화 2036년까지 미화 68억 9천만 달러
- 성장률 전망:연평균 13.4% (2027-2036년)
주요 지역 역학:
- 가장 큰 지역: 북미(2036년까지 점유율 53.5%)
- 가장 빠르게 성장하는 지역: 북미
- 지배 국가: 미국, 독일, 일본, 중국, 영국
- 신흥국: 중국, 인도, 브라질, 러시아, 멕시코
Last updated on : 31 August, 2026
비주사형 인슐린 시장 성장 동인 및 과제:
성장 동력
- 의약품 기술 발전: 폐, 경피, 비강 및 구강 투여를 포함한 비수술적 투여 방식의 도입은 주사 없이 인슐린을 섭취할 수 있는 진보된 형태로, 비주사형 인슐린 시장을 크게 활성화시키고 있습니다. 예를 들어, 미국 과학기술부는 2024년 3월 보고서에서 당뇨병 치료에 있어 접근성이 좋은 인슐린 전달을 위한 췌장 모방 시스템 개발을 시작했습니다. 이 진보된 접근 방식은 효과적이고 수용적인 인슐린 방출 방법을 제공하여 제1형 당뇨병 및 진행성 제2형 당뇨병 환자들이 직면한 어려움을 해결합니다.
- 비주사형 대체제에 대한 수요 증가: 비침습적 약물 전달 시스템의 도입은 비주사형 인슐린 시장의 중요한 성장 요인입니다. 2021년 미국 국립 의학 도서관(NLM) 보고서에 따르면, 이러한 시스템은 점막이나 피부와 같은 생체 장벽을 통과하여 약물을 전달하는 등 통증 없는 약물 관리 방법을 제공합니다. 또한, 주사로 인한 합병증을 줄이고 의료 전문가의 약물 투여와 관련된 막대한 의료 비용을 절감하는 효과도 있어 시장 성장에 긍정적인 영향을 미칩니다.
도전 과제
- 환자의 저항: 일부 환자는 새로운 인슐린 투여 방식에 대한 거부감이 있어 비주사형 인슐린 시장의 성장에 걸림돌이 되고 있습니다. 비주사형 인슐린 방식의 신뢰성과 유용성에 대한 우려, 그리고 기존 주사 방식과 동일한 혈당 조절 효과를 기대하기 어렵다는 점 등이 환자들이 새로운 방식을 받아들이는 데 걸림돌이 되는 요인입니다. 또한, 오랜 시간 동안 전통적인 인슐린 주사 방식에 익숙해져 온 환자들의 정서적, 심리적 애착 역시 시장 확장을 제한하는 요소가 되고 있습니다.
- 미흡한 규제 체계: 저개발국 및 개발도상국에서 인슐린 접근성이 낮은 것은 비주사형 인슐린 시장의 성장과 확대를 가로막는 주요 요인입니다. 미네소타 대학교의 CIDRAP 보고서(2022년 10월)에 따르면, 저소득 및 중소득 국가의 당뇨병 환자들은 질병 관리에 필요한 인슐린을 제대로 공급받지 못하고 있으며, 108개 저개발국 중 27%만이 세계보건기구(WHO)가 필수 의약품으로 지정한 모든 인슐린을 보유하고 있고, 22%는 전혀 보유하지 못하고 있는 것으로 나타났습니다. 따라서 이러한 인슐린 공급 격차는 부적절한 규제 전략의 결과이며, 이는 시장 성장을 저해하고 있습니다.
비주사형 인슐린 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
13.4% |
|
기준연도 시장 규모(2026년) |
19억 6천만 달러 |
|
예측 연도 시장 규모(2036년) |
68억 9천만 달러 |
|
지역적 범위 |
|
비주사형 인슐린 시장 세분화:
제품 (알약, 스프레이)
알약 형태의 인슐린은 2036년까지 비주사형 인슐린 시장의 약 50.8%를 차지할 것으로 예상됩니다. 복용의 편리성, 환자 순응도, 효과 및 신뢰성, 그리고 비침습적 투여 방식 등이 이러한 성장을 견인하는 요인입니다. 2025년 2월, 오라메드 파마슈티컬스(Oramed Pharmaceuticals Inc.)는 허페이 톈후이 바이오테크(Hefei Tianhui Biotech Co., Ltd.)와 합작 투자하여 설립한 오라테크 파마슈티컬스(OraTech Pharmaceuticals Inc.)에 자사의 단백질 경구 전달(Protein Oral Delivery, POD) 기술을 배분하는 계약을 발표했습니다. 이는 오라메드의 ORMD-0801 경구용 인슐린 및 기타 POD 기반 혁신 경구 약물 전달 기술의 개발 및 상용화를 가속화하여 시장 전반의 성장을 촉진할 것입니다.
유통 채널 ( 병원 약국, 온라인 약국, 드럭스토어 )
병원 약국 부문은 비주사형 인슐린 시장에서 상당한 속도로 가장 주목받는 부문 중 하나로 부상하고 있습니다. 의료 서비스, 제품 평가, 환자 선택의 영향력, 안정적인 공급망 등의 요인이 이 부문의 성장에 긍정적인 영향을 미치고 있습니다. 2025년 3월 당뇨병 역학 및 관리(Diabetes Epidemiology and Management)에서 450명의 환자를 대상으로 실시한 임상 연구에 따르면, 약사의 관리 하에 HbA1c 수치가 9.95%에서 9.05%로 감소했으며, 약사의 관리가 없는 경우에는 10.2%에서 8.5%로 감소했습니다. 따라서 임상 약사는 당뇨병 환자 관리에서 중요한 역할을 하며, 이는 시장 성장에 긍정적인 영향을 미칩니다.
당사의 글로벌 비주사형 인슐린 시장 에 대한 심층 분석에는 다음과 같은 부문이 포함됩니다.
제품 |
|
유통 채널 |
|

Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
비주사형 인슐린 시장 지역별 분석:
북미 시장 분석
2036년까지 북미 비주사형 인슐린 시장은 53.5% 이상의 매출 점유율을 차지하며 시장을 주도할 것으로 예상됩니다. 이는 환자들이 주목할 만한 비주사형 인슐린 대체제에 대한 인식이 높아지고 있기 때문입니다. 미국 당뇨병 협회(ADA)의 2025년 보고서에 따르면, 메트포르민, 디펩티딜 펩티다제 4 억제제, 글루카곤 유사 펩티드 1 및 이중 GLP-1/위 억제 펩티드 수용체 작용제, 나트륨-포도당 공동수송체 2 억제제, 설포닐우레아, 티아졸리딘디온(TZD)은 제2형 당뇨병 환자를 위한 비인슐린 약물입니다. 이 외에도 알파-글루코시다제 억제제, 담즙산 결합제, 도파민-2 작용제, 메글리티니드 등이 시장 성장에 긍정적인 영향을 미치는 약물입니다.
미국 비주사형 인슐린 시장의 가장 중요한 성장 동력은 경구용 및 비인슐린 약물의 출시입니다. 2024년 9월 미국 국립 의학 도서관(NLM)에서 실시한 임상 연구에 따르면, 최근 121,914명의 환자를 대상으로 다양한 혈당 강하제에 대한 A1c 수치를 평가하기 위해 모델 기반 메타 분석이 수행되었습니다. 이러한 약물들은 일반적으로 수용체 작용제 계열에 속하며, 전반적인 효능이 우수합니다. 예를 들어, DPP-4 억제제의 A1c 수치는 0.66%, SGLT2 억제제는 0.83%, GLP-1 수용체 작용제는 1.24%입니다. 따라서 이러한 모든 약물들이 비주사형 인슐린으로 출시됨에 따라 미국 시장의 성장이 크게 촉진되고 있습니다.
다른 혈당 강하제의 A1c 효능
약물 종류 | A1c % |
알로글립틴 25mg | 0.66% |
카나글리플로진 100mg | 0.84% |
글리피지드 5-20mg | 0.86% |
피오글리타존 15mg | 0.62% |
로시글리타존 4mg | 0.67% |
삭사글립틴 2.5mg | 0.59% |
리라글루티드 1.2mg | 1.13% |
출처: 미국 국립의학도서관(NLM), 2024년 9월
캐나다 에서는 항당뇨병 약물 생산 증가로 인해 비주사형 인슐린 시장이 빠르게 성장하고 있습니다. 2023년 7월 캐나다 정부 보고서에 따르면, 이러한 약물에 대한 지출은 2021년 4.2%에서 7.9%로 증가했습니다. 이는 당뇨병 치료의 새로운 변화를 반영하며, 1인당 치료 비용이 26달러에서 71달러로 급증했음을 보여줍니다. 또한, 캐나다에서 판매되는 항당뇨병 약물 중 71%가 신세대/비인슐린 계열 제품입니다. 항당뇨병 약물은 일반적으로 가격이 높으며, 이로 인해 총 7억 3백만 달러의 추가 지출이 발생하여 시장 성장에 대한 긍정적인 전망을 제시합니다.
아시아 태평양 시장 통계
아시아 태평양 지역의 비주사형 인슐린 시장은 급속한 도시화와 의료 인프라 확충으로 인해 빠르게 성장하고 있으며, 이는 궁극적으로 혁신적인 당뇨병 관리 솔루션으로 이어지고 있습니다. 2025년 2월 미국 국립도서관의학도서관(NLM) 보고서에 따르면, 서태평양 지역은 전 세계 당뇨병 환자의 38%를 차지하고 있으며, 특히 동남아시아 지역에서 그 수가 2045년까지 1억 5,200만 명으로 증가할 것으로 예상됩니다. 그러나 이러한 상황에 대응하기 위해 디지털 헬스 기술의 도입은 개인 맞춤형 치료, 간소화된 자가 관리 도구, 그리고 환자 참여를 보장하여 해당 지역 시장 성장을 긍정적으로 견인하고 있습니다.
인도 의 비주사형 인슐린 시장은 주요 업체들의 흡입형 인슐린 공급 확대에 힘입어 성장하고 있습니다. 예를 들어, 2024년 12월, 시플라(Cipla Limited)는 인도 중앙 의약품 표준 관리 기구(CDSCO)로부터 흡입형 분말 인슐린인 아프레자(Afrezza)의 판매 및 유통 승인을 받았다고 발표했습니다. 아프레자는 성인 당뇨병 환자의 혈당 조절을 개선하고 인도에서 환자 중심적인 당뇨병 관리 솔루션을 제공할 것입니다. 또한, 기존 주사형 인슐린과 달리 흡입기를 통해 빠르게 작용하는 인슐린이라는 점에서 시장 성장에 긍정적인 영향을 미칠 것으로 예상됩니다.
중국 에서는 바늘 없는 인슐린 주사기와 기존 인슐린 펜의 보급으로 주사형이 아닌 인슐린 시장이 상당한 성장을 보이고 있습니다. 2020년 6월 EClinicalMedicine이 427명의 지역 환자를 대상으로 실시한 연구에 따르면, 바늘 없는 인슐린 주사기를 사용한 환자들의 당화혈색소(HbA1c) 수치가 0.55% 감소한 것으로 나타났습니다. 반면, 기존 인슐린 펜을 사용한 환자들의 HbA1c 감소율은 0.26%였습니다. 따라서 이러한 두 가지 기기의 도입은 혈당 조절 효과를 높이고 환자 만족도를 향상시켜 인슐린 치료 과정을 원활하게 진행할 수 있도록 해줍니다.
주요 비주사형 인슐린 시장 참여 업체:
- 아도시아
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 빅풋 바이오메디컬
- 바이오콘
- 시플라 리미티드
- 댄스 바이오팜
- 일라이 릴리
- 얀센 제약
- 메드트로닉
- 노보 노르디스크
- 오라메드 제약
- 사노피
- 센소닉스
- 베릴리 라이프 사이언스(구 구글 라이프 사이언스)
- 자프겐
- 브리스톨 마이어스 스큅
주사형이 아닌 인슐린 시장의 판도는 최신 제품 출시와 상용화 승인, 그리고 특히 당뇨병 환자들에게 제공되는 제품들의 출시로 인해 빠르게 변화하고 있습니다. 예를 들어, 2023년 4월, 인슐렛(Insulet Corporation)은 옴니포드 GO(Omnipod GO)라는 인슐린 전달 기기의 승인을 받았다고 발표했습니다. 이 기기는 18세 이상 제2형 당뇨병 환자 중 일반적으로 장시간 작용하는 인슐린을 정기적으로 주사하는 환자들에게 사용 승인을 받았습니다. 옴니포드 GO는 기저 인슐린을 사용하거나 만성 질환 치료를 위해 인슐린 요법으로 전환하는 30억 명 이상의 환자들을 위해 효과적으로 설계되었습니다.
주요 인물 목록은 다음과 같습니다.
최근 동향
- 2024년 12월, 브리스톨 마이어스 스큅은 미국 FDA로부터 피하주사용 옵디보 큐반티그 주사제(Opdivo Qvantig injection)의 승인을 받았다고 발표했습니다. 이 제품은 니볼루맙과 재조합 인간 히알루로니다제(rHuPH20)를 병용 제형화한 복합제로, 특히 성인 환자에게 사용됩니다.
- 2022년 5월, 일라이 릴리 앤 컴퍼니의 주 1회 투여하는 GIP(포도당 의존성 인슐린 분비 촉진 펩티드) 및 GLP-1(글루카곤 유사 펩티드-1) 수용체 작용제인 문자로(Mounjaro)가 미국 FDA로부터 제2형 당뇨병 성인 환자의 혈당 조절 개선을 위한 식이요법 및 운동 보조제로 승인되었습니다.
- Report ID: 7230
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036



저작권 © 2026 리서치 네스터. 모든 권리 보유.
