전도성 잉크 시장 전망:
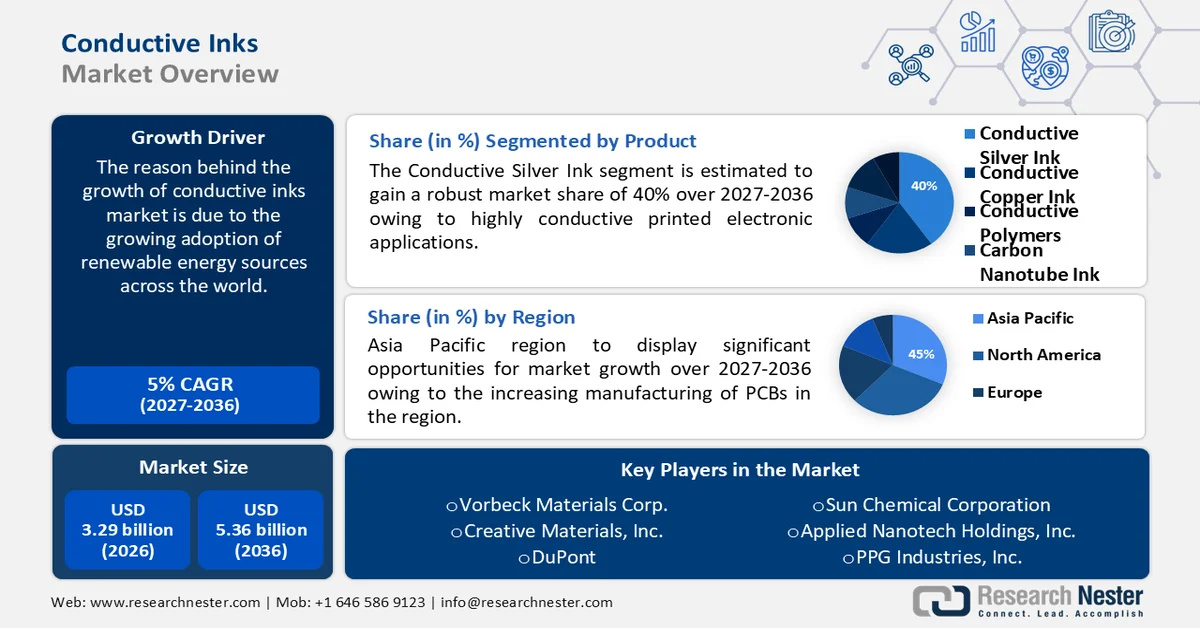
전도성 잉크 시장 규모는 2026년 32억 9천만 달러를 넘어섰으며, 2027년부터 2036년까지 연평균 약 5.0%의 성장률을 기록하며 2036년 말에는 53억 6천만 달러에 이를 것으로 예상됩니다. 2027년 전도성 잉크 산업 규모는 34억 5천만 달러로 평가되었습니다.
은, 탄소, 그래핀은 전도성 잉크 공급망의 핵심 원료입니다. 2024년 10월 미국 광산에서는 약 88,100kg의 은이 생산되었으며, 일평균 생산량은 2,840kg으로 2023년 일평균 생산량인 2,790kg보다 약간 높았습니다. 2024년 전 세계 은 생산량은 11억 온스를 넘어섰으며, 산업용 수요 증가가 2025년 말까지 연간 최고치를 경신하는 주요 원동력이 될 것으로 예상됩니다.
미국 지질조사국(USGS)에 따르면 2024년 10월 은 수입량(은괴, 금괴, 은광석 및 정광 형태)은 318,000kg으로, 2024년 9월의 365,000kg보다 13% 감소했습니다. 9월과 10월 사이 전체 수입량은 34%, 은괴 수입량은 5% 급감했습니다. 은괴 수입이 감소한 국가는 페루(4,700kg), 카자흐스탄(6,740kg), 한국(17,500kg), 캐나다(16,200kg) 순입니다. 이러한 감소는 멕시코(17,300kg), 불가리아(1,140kg), 칠레(19,400kg)의 은괴 수입량 급증에 기인합니다. 스웨덴(18,000kg), 남아프리카공화국(8,570kg), 멕시코(16,700kg)의 도레 수입량이 감소했는데, 이는 콜롬비아(1,160kg)와 캐나다(14,600kg)의 도레 수입량 증가에 기인한 것으로 분석된다.
2024년 10월 은 평균 가격은 트로이 온스당 32.60달러로, 전월의 30.23달러 대비 8% 상승했습니다. 10월 가격은 2023년 10월의 트로이 온스당 22.44달러보다 45% 높았고, 2022년 10월의 트로이 온스당 19.62달러보다 66% 높은 수준이었습니다. 2024년 10월의 일일 가격은 연중 최고가인 트로이 온스당 34.60달러와 사상 최저가인 트로이 온스당 0.50달러 사이에서 변동했습니다. 2022년 흑연 무역 총액은 8억 달러로, 2021년 6억 6,200만 달러 대비 20.9% 성장했습니다. 주요 수출국은 중국(4억 1,100만 달러, 수출 점유율 51.3%)을 비롯해 모잠비크(8,390만 달러), 마다가스카르(7,850만 달러), 독일(3,540만 달러), 브라질(3,040만 달러) 순이었습니다. OEC에 따르면 2022년 전체 잉크 무역액은 121억 달러였으며, 독일(22억 달러)이 세계 잉크 수출 점유율 18.1%로 최대 수출국으로 부상했습니다.
석탄 또는 탄소 기반 안료는 전도성 측면에서 상당한 시장 기회를 보여주고 있습니다. Minus 100, LLC는 2021년 4월 미국 에너지부(DOE)로부터 석탄 기반 전도성 잉크 연구를 위한 보조금(DE-SC000118694)을 받았습니다. Minus 100, LLC의 연구 제안은 기술 발전을 통한 미국 내 석탄 활용 증가로 부가가치 제품의 주요 원료인 석탄 공급량이 늘어났다는 점에 기반했습니다. 이 연구는 마이크로파 처리를 통해 역청탄 기반 원료의 전기 전도성을 향상시키는 새로운 방법을 개발하는 데 기여했습니다. 3.2kW의 마이크로파를 도입함으로써 공정 시간을 최소화하고 제품 수율을 높였습니다.
키 전도성 잉크 시장 통찰 요약:
지역별 주요 특징:
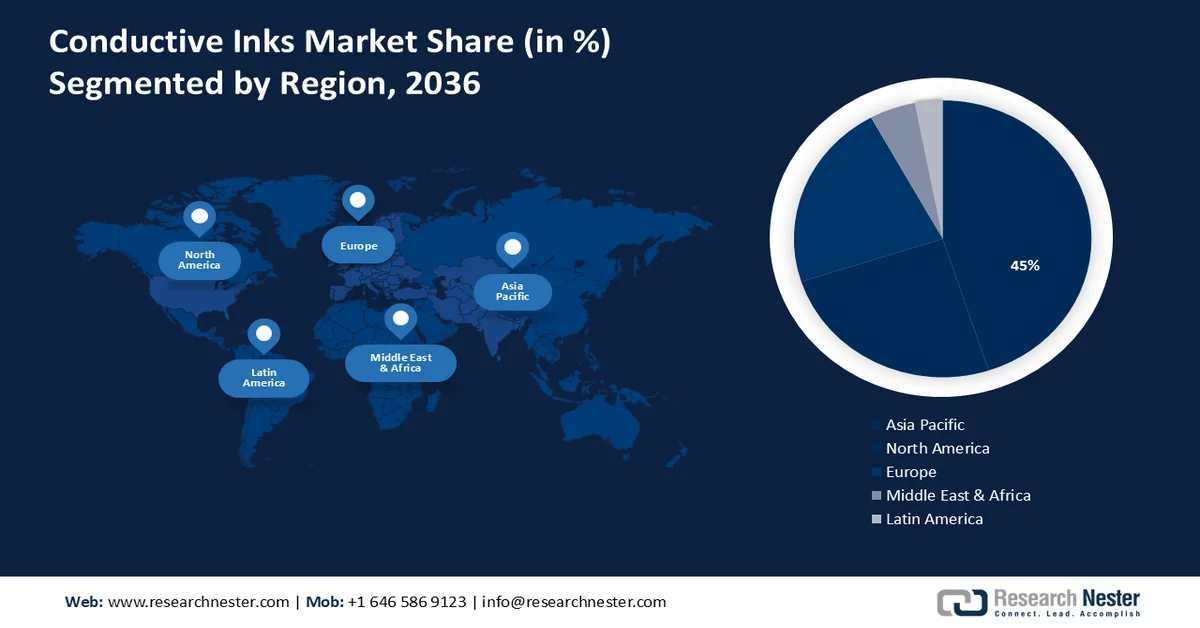
- 아시아 태평양 전도성 잉크 시장은 중국과 대만의 PCB 제조 강세에 힘입어 2036년까지 약 45%의 시장 점유율을 확보할 것으로 예상됩니다.
- 북미 시장은 전자 제품 판매 증가와 연구 개발 투자 확대에 힘입어 예측 기간 동안 큰 폭의 성장을 경험할 것입니다.
세그먼트 분석:
- 전도성 잉크 시장에서 전도성 은 잉크 부문은 다양한 기판에 적용되는 전도성 인쇄 전자 응용 분야에 대한 활용도 증가에 힘입어 2036년까지 40%의 점유율을 확보할 것으로 예상됩니다.
- 전도성 잉크 시장에서 태양광 부문은 태양광 시스템의 기술 발전과 저저항 특성으로 인해 2036년까지 상당한 매출 비중을 차지할 것으로 전망됩니다.
주요 성장 동향:
- 신축성 바이오센서 개발
- 탄소 포집의 부상
주요 과제:
- 기술적 한계 및 제조상의 어려움
주요 기업:Vorbeck Materials Corp., Creative Materials, Inc., DuPont, Applied Nanotech Holdings, Inc., Sun Chemical Corporation, PPG Industries, Inc., Henkel Ag & Co. KgaA, PChem Associates, Inc., Johnson Matthey Colour Technologies, Nagase America LLC.
글로벌 전도성 잉크 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:32억 9천만 달러
- 2027년 시장 규모:34억 5천만 달러
- 예상 시장 규모:2036년까지 53억 6천만 달러
- 성장 예측:연평균 5.0%(2027-2036년)
주요 지역 역학:
- 가장 큰 지역: 아시아 태평양(2036년까지 점유율 45%)
- 가장 빠르게 성장하는 지역: 북미
- 지배 국가: 미국, 중국, 일본, 독일, 한국
- 신흥국: 중국, 인도, 일본, 한국, 브라질
Last updated on : 31 August, 2026
전도성 잉크 시장 성장 동인 및 과제:
성장 동력
- 신축성 바이오센서 개발: 신축성 전자 장치 및 바이오센서는 첨단 진단, 웨어러블 헬스케어, 소프트 로봇 공학, 그리고 지속적인 인간-기계 사용자 인터페이스 분야에서 엄청난 잠재력을 보여주고 있습니다. 스크린 인쇄는 생산성이 높고 성숙한 인쇄 방식입니다. 또한, 본질적으로 신축성이 있는 전도성 나노 소재 잉크의 혁신은 첨단 웨어러블 기기 설계를 가능하게 했습니다. 2022년 7월, 하이드로그래프 클린 파워(HydroGraph Clean Power Inc.)는 무독성 및 광학적 투명성을 제공하는 그래핀 잉크를 출시했습니다. 이 개발은 저렴하고 접이식 웨어러블 전자 장치 생산을 향한 중요한 이정표가 되었습니다. 이 회사는 바이오센서, 터치스크린 디스플레이, RFID 태그 및 전기차 배터리 분야로 사업을 확장하고자 합니다.
- 탄소 포집 기술의 부상 : 탄소 발자국 증가에 대한 우려가 커지면서 시장은 탄소 포집 및 저장(CCS)을 포함한 지속 가능한 산업 공정 도입 쪽으로 방향을 전환하고 있습니다. 미국 의회예산국(CBO)에 따르면 2023년 9월 기준 미국에는 15개의 탄소 포집 및 저장 시설이 있습니다. 이 15개 시설의 총 연간 이산화탄소 포집 및 저장 용량은 2,200만 톤으로, 미국 전체 이산화탄소 배출량의 0.4%에 해당합니다. 대부분의 시설은 천연가스, 에탄올, 비료 생산 시설, 석유 회수 증진 시설, 잉크 회사 등에 위치하고 있습니다.
CCS(탄소 포집 및 저장)에 대한 연방 정부의 재정 지원은 2021년 인프라 투자 및 일자리 법(Infrastructure Investment and Jobs Act)을 통해 2022년부터 2026년까지 82억 달러의 사전 예산이 확보되었고, 2022년 예산 조정법(Reconciliation Act)을 통해 45Q 세액 공제 항목이 대폭 확대되었습니다. 또한, 연방 정부는 에너지부(DOE)와 협력하여 자금 지원 및 보조금을 통해 CCS 기술을 지원함으로써 이산화탄소 포집 및 저장 비용을 낮추고 있습니다. 현재 연간 총 1억 3,400만 톤 규모의 CCS 시설들이 개발 또는 건설 중에 있습니다. 모든 시설이 가동되면 미국의 총 이산화탄소 포집 용량은 연간 1억 5,600만 톤에 달할 것으로 예상되며, 이는 현재보다 7배 증가한 수치입니다.
탄소 무역 측면에서 세계 시장 규모는 2021년과 2022년 사이 71억 6천만 달러에 달했으며, 수출 증가율은 35.8%를 기록했습니다. 카본 블랙 및 기타 탄소 형태의 주요 수출국은 중국(14억 5천만 달러), 러시아(9억 6천1백만 달러), 독일(5억 2천7백만 달러), 폴란드(4억 5천5백만 달러), 한국(4억 2천5백만 달러) 순이었습니다. 지속 가능한 원자재 조달의 도입과 그에 따른 카본 블랙 무역의 급증은 전도성 잉크 시장의 성장을 견인하고 있습니다.
도전 과제
- 기술적 한계 및 제조상의 어려움: 전도성 잉크는 빠르게 주목받고 있지만, 전도성, 접착력 문제, 시간 경과에 따른 성능 저하 등의 문제가 전반적인 도입을 저해할 수 있습니다. 또한, 인쇄 전자 기술은 특수 인쇄 기술을 필요로 하므로 대량 생산이 복잡해지고 총비용이 증가할 수 있습니다.
전도성 잉크 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
5% |
|
기준연도 시장 규모(2026년) |
32억 9천만 달러 |
|
예측 연도 시장 규모(2036년) |
53억 6천만 달러 |
|
지역적 범위 |
|
전도성 잉크 시장 세분화:
제품 부문 분석
전도성 은 잉크 시장은 3D 형상의 인몰드 전자 제품을 포함한 전도성 인쇄 전자 응용 분야에 힘입어 2036년에는 약 40%의 가장 큰 매출 점유율을 차지할 것으로 예상됩니다. 폴리에스터, 마일라, 유리, 폴리카보네이트, 폴리이미드, 캡톤, ITO 코팅 표면 등 다양한 기판에 전도성 은 잉크를 사용하여 더욱 길고 좁은 회로 트레이스를 구현할 수 있습니다. 중국 국무원을 비롯한 정부 차원에서 2024년 1월 전도성 은 공급망 강화 및 전반적인 경제 활성화를 위한 새로운 지침을 발표했습니다.
애플리케이션 부문 분석
전도성 잉크 시장에서 태양광 부문은 2024년부터 2036년까지 상당한 점유율을 확보할 것으로 예상됩니다. 전도성 잉크는 잉크젯 프린팅을 이용하여 얇고 유연한 표면에 유기 태양광 전지 패널을 인쇄하는 데 널리 사용되는 기술입니다. 또한, 태양광 시스템의 지속적인 기술 발전과 전도성 잉크가 제공하는 매우 낮은 저항과 같은 이점 덕분에 시장은 더욱 성장할 것으로 전망됩니다. 이러한 특성은 태양광 분야에 매우 중요합니다.
당사의 글로벌 전도성 잉크 시장에 대한 심층 분석에는 다음과 같은 부문이 포함됩니다.
제품 |
|
애플리케이션 |
|

Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
전도성 잉크 시장 지역별 분석:
아시아 태평양 시장 분석
아시아 태평양 지역의 전도성 잉크 시장은 2036년 말까지 45%의 최대 점유율을 차지할 것으로 예상됩니다. 이러한 지역 시장 성장은 인쇄회로기판 (PCB) 제조 증가에 기인합니다. 중국은 세계 최대 PCB 생산국 중 하나이며, 저렴한 제조 비용 덕분에 PCB 프로토타입 생산의 주요 거점으로 부상했습니다. 중국은 2021년에 약 770억 달러 상당의 PCB를 생산했습니다. 중국에 이어 대만은 25개 이상의 제조업체가 시장 점유율 32% 이상을 차지하며 PCB 사업을 선도하고 있습니다. 예를 들어, 대만의 2022년 PCB 생산량은 6억 2천만 평방피트를 넘어섰습니다.
중국 시장은 전자 제품 수출 증가에 힘입어 성장하고 있습니다. 미국 국제무역위원회(USITC)에 따르면 2020년 중국은 미국 전체 전자 제품 수입액의 33%를 차지했으며, 그 규모는 1,609억 9,900만 달러에 달했습니다. 대만은 6.7%, 말레이시아는 6.4%, 베트남은 6.1%, 일본은 4.0%, 한국은 3.9%, 태국은 3.5%의 수출 점유율을 기록했습니다.
북미 시장 분석
북미 지역은 2036년까지 전도성 잉크 시장 매출에서 높은 성장률을 보일 것으로 예상되며, 소비자 가전 판매 증가와 B2B 전자상거래 활성화에 힘입어 세계 2위 자리를 유지할 전망입니다. 미국 전자상거래 시장은 2026년 말까지 연평균 11.2%, 캐나다는 10.5%의 성장률을 기록할 것으로 전망됩니다. 2020년 미국의 전자제품 수출액은 2,532억 3,800만 달러였으며, 최대 수출 대상국은 중국이었습니다.
미국 전도성 잉크 시장의 성장은 연구 개발 활동과 정부 지원 정책에 힘입은 바가 큽니다. 로렌스 리버모어 국립 연구소는 2024년 8월, 직접 잉크 인쇄(DIW) 전극용 신형 전도성 잉크 개발 연구 프로젝트를 발표했습니다. 이 연구 개발은 3D 프린팅, 템플릿제 또는 용매, 그리고 위상적으로 최적화된 형상에 적합한 잉크를 개발하는 것을 목표로 합니다.
전도성 잉크 시장 참여 업체:
- 보르벡 머티리얼즈 주식회사
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 크리에이티브 머티리얼즈 주식회사
- 듀폰
- 어플라이드 나노테크 홀딩스 주식회사
- 썬케미칼 주식회사
- PPG 인더스트리즈 주식회사
- 헨켈 농업 및 주식회사 KgaA
- PChem Associates, Inc.
- 존슨 매티 컬러 테크놀로지스
- 나가세 아메리카 LLC
시장 환경은 정부 인센티브 활용, 신제품 출시, 협력, 연구 개발 등 여러 전략적 이니셔티브에 의해 형성됩니다. 환경 지속가능성에 대한 관심 증가는 CCS(탄소 포집 및 저장)와 같은 기술 개발을 촉진했습니다. 연방 정부의 재정 지원과 세액 공제는 미국 국내 공급업체가 해외 의존도를 줄이는 데 도움이 되고 있습니다. 글로벌 전도성 잉크 시장에서 활동하는 주요 업체는 다음과 같습니다.
최근 동향
- 2024년 9월, 듀폰은 SID 차량 디스플레이 및 인터페이스에서 은 나노와이어 기술을 선보였습니다. 듀폰은 금형 내 전자 장치(IME), 라이다(LiDAR), 적외선(IR) 차폐 및 전자기 간섭(EMI)과 같은 소재 솔루션으로 혁신적인 제품 포트폴리오를 확장하고 있습니다.
- 2024년 9월, 일렉트로링크스와 스크로나 AG는 첨단 반도체 패키징을 위한 소재 및 공정 개발 협력을 발표했습니다. 두 회사는 스크로나 기반 EHD 프린트 헤드 기술 내에서 일렉트로링크스 소재의 사용을 최적화하고 공정 개발을 목표로 하고 있습니다.
- Report ID: 4577
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036



저작권 © 2026 리서치 네스터. 모든 권리 보유.
