생분해성 고분자 시장 전망:
생분해성 고분자 시장 규모는 2026년 155억 달러를 넘어섰으며, 2027년부터 2036년까지 연평균 약 21.5%의 성장률을 기록하며 2036년 말에는 1,086억 7천만 달러에 이를 것으로 예상됩니다. 2027년 생분해성 고분자 산업 규모는 188억 3천만 달러로 평가되었습니다.
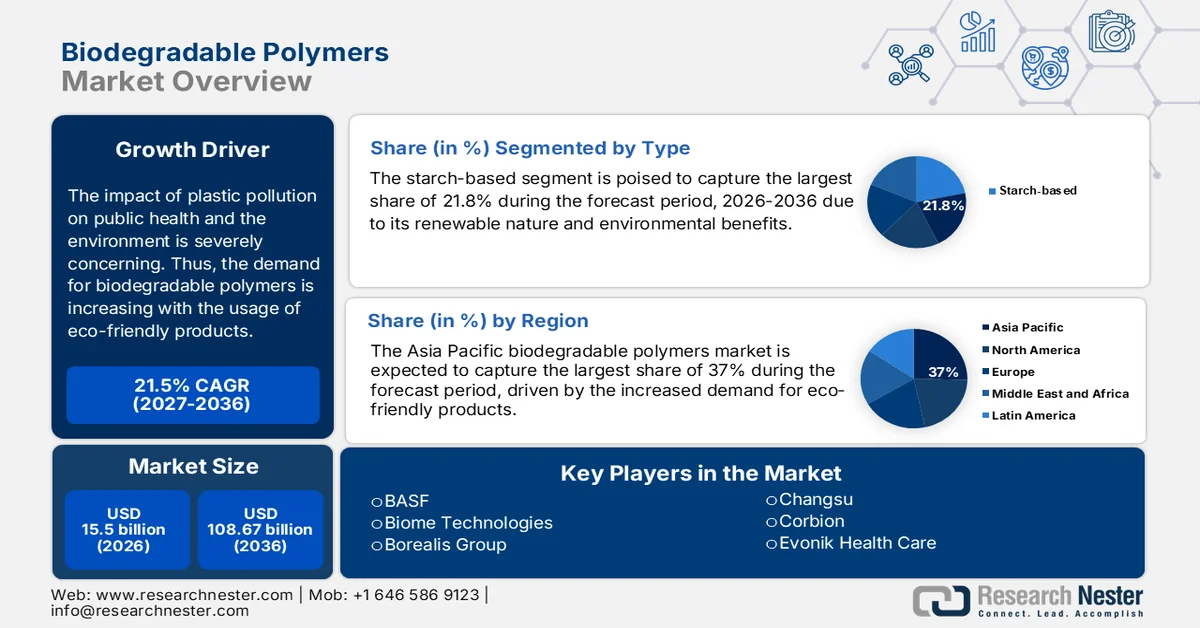
친환경 제품 사용에 대한 소비자 선호도 변화는 상당한 성장을 견인하고 있습니다. 플라스틱 오염이 공중 보건과 환경에 미치는 영향은 심각한 문제입니다. 생분해되지 않는 성분은 분해되는 데 오랜 시간이 걸려 사회 전체의 폐기물량을 증가시킵니다. 2023년 5월에 발표된 유엔 보고서에 따르면 플라스틱은 자연적으로 분해되는 데 1,000년이 걸립니다. 따라서 버려진 폐기물은 해양 생물, 토양, 수질에 영향을 미쳐 미래에 심각한 건강 문제를 야기할 수 있습니다.
플라스틱 고분자는 다양한 분야에서 폭넓게 사용되면서 우리 일상생활의 필수적인 부분이 되었습니다. 이는 생분해성 고분자 시장이 더욱 효과적인 대체재를 개발하도록 자극하고 있습니다. 소비자들의 높은 수용도에 힘입어 기존 소재를 대체할 바이오 기반 부품의 생산이 증가하고 있습니다. 이러한 산업 분야의 발견은 화학 시장 선도 기업들이 더욱 혁신적인 제품에 투자하도록 고무하고 있습니다. 바이오플라스틱은 소비재 및 농업용 필름 과 같은 다양한 분야에서 주목받고 있습니다. 2023년 2월에 발표된 미국 국립도서관협회(NLM) 보고서에 따르면, 전 세계 바이오플라스틱 생산량은 2026년까지 750만 톤에 달할 것으로 예상됩니다. 또한 이 보고서는 2021년 생분해성 플라스틱 생산량이 전체 바이오플라스틱 생산 능력의 64%를 차지했다고 밝혔습니다.
키 생분해성 고분자 시장 통찰 요약:
지역별 주요 특징:
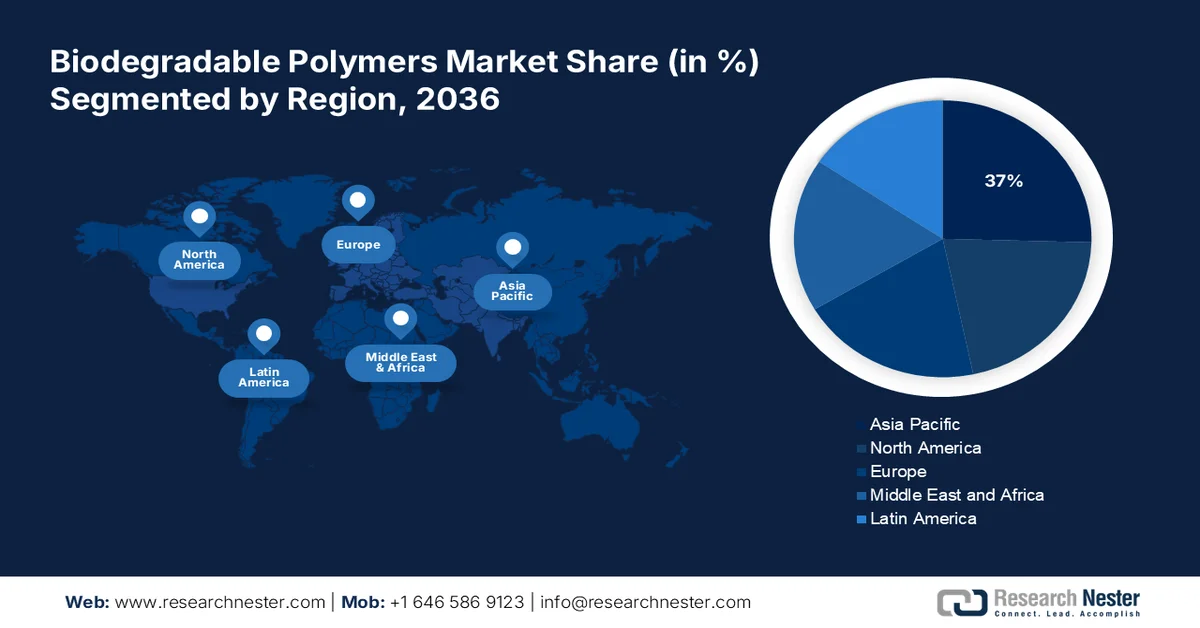
- 아시아 태평양 지역은 플라스틱 오염 감소에 대한 관심 증가로 친환경 제품 수요가 늘어나면서 생분해성 고분자 시장의 37%를 점유하고 있으며, 2027년부터 2036년까지 지속적인 성장이 예상됩니다.
- 북미 지역의 생분해성 고분자 시장은 소비자의 인식 제고와 재생 가능한 대안에 대한 규제 강화에 힘입어 2027년부터 2036년까지 상당한 성장을 보일 것으로 전망됩니다.
세그먼트 분석:
- 전분 기반 세그먼트는 재생 가능하고 친환경적인 특성 및 향상된 혼합 기능에 힘입어 2036년까지 21.8%의 시장 점유율을 차지할 것으로 예상됩니다.
주요 성장 추세:
- ~포장산업에 적용
- 입양을 촉진하기 위한 정부 이니셔티브
주요 과제:
- 높은 시장 가격
- 조건부 성능 저하
- 주요 업체: BASF, Biome Technologies, Borealis Group, Changsu, Corbion, Evonik Health Care, FKuR, Jiangmen Xinshuo New Materials Co., Ltd, NaturTec, Novamont, Polysciences, Kaneka.
글로벌 생분해성 고분자 시장 예측 및 지역 전망:
시장 규모 및 성장 전망:
- 2026년 시장 규모:155억 달러
- 2027년 시장 규모:188억 3천만 달러
- 예상 시장 규모:2036년까지 1,086억 7천만 달러
- 성장률 전망:연평균 21.5%(2027-2036년)
주요 지역 역학:
- 가장 큰 지역: 아시아 태평양(2036년까지 점유율 37%)
- 가장 빠르게 성장하는 지역: 아시아 태평양
- 지배 국가: 중국, 미국, 독일, 일본, 프랑스
- 신흥국: 중국, 인도, 일본, 한국, 브라질
Last updated on : 31 August, 2026
생분해성 고분자 시장 성장 동인 및 과제:
성장 동력
- 포장 산업 분야에서의 적용: 지속 가능한 포장 옵션에 대한 수요가 증가하면서 생분해성 고분자 시장이 확대되었습니다. 소비자 수요에 힘입어 특히 식품을 비롯한 소비재 포장이 친환경적인 방향으로 전환되고 있습니다. 기업들은 지속가능성을 확보하기 위해 생분해성 포장재 사용을 우선시하고 있습니다. 많은 기업들이 환경적으로 책임감 있는 브랜드 이미지를 구축하기 위해 이러한 대안을 활용하고 있으며, 이는 다른 경쟁업체들의 생분해성 솔루션 투자 확대를 촉진하고 있습니다. 예를 들어, 2022년 9월 암코(Amcor)는 블룸(Bloom)과 엔피나이트(Nfinite)에 25만 달러를 투자하여 재활용 및 생분해 가능한 고분자 기술을 도입했습니다.
- 정부의 도입 촉진 정책: 모든 분야에서 플라스틱 사용을 금지하는 엄격한 규제 정책으로 인해 소비자들은 대체재로 전환하게 되었습니다. 이는 생분해성 고분자 시장에 대한 수용도와 수요를 더욱 증가시켰습니다. 전 세계 각국 정부는 인센티브와 의무화를 통해 이러한 비전통적인 고분자 사용을 장려하는 규정을 시행하고 있습니다. 또한 정부는 고분자 품질을 유지하고 소비자 신뢰를 구축하기 위한 표준을 설정하고 있습니다. 예를 들어, 플라스틱 폐기물 관리 규칙은 모든 생분해성 플라스틱에 대한 인증을 의무화하고 있습니다. 이 법에 따라 제품은 공급 전에 인도 표준 IS: 17088을 준수해야 합니다(2023년 3월 인도 정부 보도자료, 델리).
도전 과제
- 높은 시장 가격: 생분해성 고분자 시장은 제품의 높은 원가로 인해 어려움을 겪을 수 있습니다. 이러한 고분자들은 전분, PLA, PHA와 같은 재생 가능한 원료에 의존하는 경우가 많은데, 이는 연료 기반 원료보다 가격이 높을 수 있습니다. 또한, 복잡한 제조 공정으로 인해 고가의 장비가 필요하여 추가 비용이 발생합니다. 이 산업은 아직 발전 단계에 있어 연구 개발에 필요한 투자가 부족한 것도 한계입니다.
- 조건부 분해: 많은 생분해성 고분자는 습도, 온도, 미생물 활동과 같은 특정 폐기 조건을 필요로 합니다. 퇴비화 시설 부족은 효과적인 분해 과정을 저해할 수 있습니다. 따라서 고분자는 환경에 머무는 시간을 단축한다는 본래의 목적을 달성하지 못할 수 있습니다. 이는 규제 체계를 위반하고 소비자 신뢰를 손상시킵니다. 또한, 불규칙한 분해 속도는 제품의 수명 주기 종료 시 처리 방안을 제한할 수 있습니다. 결과적으로 생분해성 고분자의 시장 수용도가 낮아지고 소비자들이 다른 대안으로 전환하게 될 수 있습니다.
생분해성 고분자 시장 규모 및 전망:
| 보고서 속성 | 세부정보 |
|---|---|
|
기준연도 |
2026 |
|
예측 기간 |
2027-2036 |
|
연평균 성장률 |
21.5% |
|
기준연도 시장 규모(2026년) |
155억 달러 |
|
예측 연도 시장 규모(2036년) |
1,086억 7천만 달러 |
|
지역적 범위 |
|
생분해성 고분자 시장 세분화:
종류 (전분계, 폴리락트산, 폴리하이드록시알카노에이트, 폴리에스터, 셀룰로스 유도체)
유형별로는 전분 기반 생분해성 고분자 부문이 2036년 말까지 약 21.8%의 시장 점유율을 차지하며 시장을 주도할 것으로 예상됩니다. 이러한 성장은 재생 가능한 특성과 환경적 이점에 힘입은 것입니다. 이 고분자는 옥수수, 감자, 타피오카와 같은 바이오 원료에서 추출한 전분을 가공하여 만들어집니다. 현재 기업들은 TPS를 포함한 전분 기반 고분자를 PLA와 같은 다른 생분해성 플라스틱 소재와 혼합하여 물성을 향상시키고 있습니다. 민관 협력을 통해 더욱 안정적인 전분 공급원을 찾기 위한 노력이 진행되고 있습니다. 예를 들어, 에코스타치(Ecostarch)는 2024년 7월 NECTAR의 지원을 받아 생분해성 비닐봉투 제조 공장을 설립했습니다. 이 공장은 나가랜드에 있는 자사 농장에서 재배한 카사바 전분으로 만든 생분해성 고분자를 사용할 예정입니다.
적용 분야 ( 농업, 섬유, 소비재, 포장, 의료 )
응용 분야 측면에서 농업 부문은 생분해성 고분자 시장에서 가장 큰 소비자 기반 중 하나를 형성할 것으로 예상됩니다. 지속 가능하고 친환경적인 농업 방식에 대한 인기가 높아짐에 따라 이 부문은 빠르게 성장하고 있습니다. 유기농 제품에 대한 수요 증가로 인해 농업 부문은 바이오 기반 제품을 채택하고 있습니다. 생분해성 고분자는 현재 비료, 살충제, 종자 코팅제, 멀칭 필름 등 다양한 농업 필수품 생산에 사용되고 있습니다. 예를 들어, 2023년 11월 Sulzer는 PCL 제조 기술 라이선스를 획득한 CAPSUL을 출시했습니다. 이 솔루션은 농업을 포함한 다양한 산업 분야에서 PCL 생산을 가속화할 수 있습니다. 이러한 혁신은 대규모 농업 분야에 필요한 기술을 개발하는 데 박차를 가하고 있습니다.
당사의 글로벌 생분해성 고분자 시장에 대한 심층 분석에는 다음과 같은 부문이 포함됩니다.
유형 |
|
애플리케이션 |
|

Vishnu Nair
글로벌 비즈니스 개발 책임자이 보고서를 귀하의 요구에 맞게 맞춤화하세요 — 맞춤형 인사이트와 옵션을 위해 당사의 컨설턴트와 상담하십시오.
생분해성 고분자 시장 지역별 분석:
아시아 태평양 시장 통계
아시아 태평양 지역은 2036년까지 전체 매출의 37%를 차지하며 최대 시장 점유율을 기록할 것으로 예상됩니다. 이 지역은 플라스틱 오염 감소에 집중하면서 친환경 제품에 대한 수요가 증가하고 있습니다. 이는 엄격한 지역 환경 규제에 발맞춰 바이오 기반 폴리머의 광범위한 도입을 촉진하고 있습니다. 유기농 소비재에 대한 수요 증가 또한 기업들이 재생 가능한 폴리머 생산을 가속화하도록 영향을 미치고 있습니다. 글로벌 기업들은 이러한 거대한 시장을 공략하기 위해 재생 가능한 폴리머 생산 능력을 확대하고 있습니다. 예를 들어, BASF는 2023년 4월 중국에 컴파운딩 설비를 구축하여 아시아 태평양 지역 고객들이 Ecovio 제품을 이용할 수 있도록 했습니다. 시험 생산을 통해 혁신적인 바이오 폴리머와 서비스를 도입하여 회사 포트폴리오를 확장할 계획입니다.
인도는 전국적인 플라스틱 오염 증가로 인해 생분해성 고분자 시장이 크게 성장하고 있습니다. 정부와 공중 보건 당국은 퇴비화 가능한 제품 사용을 장려하기 위해 적극적으로 노력하고 있으며, 이는 유기농 제품 생산을 위한 생분해성 고분자 수요 증가로 이어지고 있습니다. 국내외 기업들이 규제 준수 소재 제공에 적극적으로 나서고 있으며, 보다 효율적인 솔루션을 개발하기 위한 연구 개발 또한 장려되고 있습니다. 예를 들어, 2023년 9월 인도 구와하티 과학과학기술연구소(IASST) 연구진은 유연한 생분해성 나노복합 필름인 PVA-CuO를 개발했습니다. 이 광학 활성 고분자는 플렉서블 디스플레이, 플렉서블 유기 LED 등과 같은 신축성 광학 장치에 탁월한 성능을 발휘합니다.
세계 최대 인구 국가 중 하나인 중국은 심각한 플라스틱 오염 문제에 직면해 있습니다. 아시아개발은행(ADB) 보고서에 따르면, 중국은 2019년 한 해 동안 5억 9,040만 톤의 플라스틱 폐기물을 발생시켰으며, 이는 2023년 6월 기준으로 상당한 규모입니다. 이러한 심각한 문제는 국내외 환경 단체들의 주목을 받고 있습니다. 재활용뿐 아니라 모든 분야에서 생분해성 플라스틱 도입을 효과적인 해결책으로 고려하고 있는 것입니다. 중국 정부 또한 관련 정부 사업을 추진하며 이러한 추세에 발맞춰 나가고 있으며, 이는 시장에 더 큰 투자 기회를 제공하고 있습니다.
북미 시장 분석
북미 지역은 2036년 말까지 생분해성 고분자 시장에서 상당한 수익을 창출할 것으로 예측됩니다. 소비자의 환경 인식 제고는 산업계로 하여금 일회용 플라스틱 사용을 줄이도록 유도하고 있습니다. 규제 체계 또한 포장 및 기타 산업 분야에서 재생 가능한 대체재 도입을 장려하고 있습니다. 다양한 응용 분야와 민관 협력은 생분해 성 플라스틱의 상용화를 촉진하고 있습니다. 또한, 이 분야의 연구 개발 증가도 시장 성장을 견인하고 있습니다.
미국은 생분해성 고분자 시장에서 놀라운 도입률을 기록할 것으로 예상됩니다. 지속가능성이 산업계의 최우선 과제가 되면서, 미국은 지속적인 성장을 위한 더 큰 소비자 기반을 확보하고 있습니다. PLA와 PHA 같은 고분자 기술의 발전은 기업들이 이 분야에 더욱 혁신적인 제품을 도입하도록 고무하고 있습니다. 세계적인 기업들은 합리적인 가격의 소재를 제공하기 위해 제품 포트폴리오 확장에 투자하고 있습니다. 예를 들어, 다니머 사이언티픽(Danimer Scientific)은 2021년 8월 생분해성 고분자 생산업체인 노보머(Novomer)를 인수했습니다. 이러한 전략적 움직임은 노보머의 가공 기술과 고품질 소재를 활용하여 생산 비용을 절감하기 위한 것이었습니다.
캐나다는 플라스틱 사용을 대체할 수 있는 재생 가능한 자원에 투자함으로써 생분해성 고분자 시장에서 수익성 높은 성장 가능성을 확보하고 있습니다. 지속 가능한 포장 및 소비재에 대한 수요 증가가 혁신을 촉진하고 있습니다. 캐나다는 기업 간 협력을 장려함으로써 주요 시장 참여국으로 자리매김하고 있습니다. 산업계는 지속 가능성 목표와 소비자 기대에 부응하기 위해 바이오 기반 솔루션을 도입하고 있습니다. 또한, 정부와 민간 부문의 협력은 글로벌 리더들에게 유리한 기회를 제공하고 있습니다.
생분해성 고분자 시장의 주요 참여 기업:
- 바스프
- 회사 개요
- 비즈니스 전략
- 주요 제품 제공 사항
- 재무 성과
- 주요 성과 지표
- 위험 분석
- 최근 동향
- 지역적 입지
- SWOT 분석
- 바이오메 테크놀로지스
- 보레알리스 그룹
- 창수
- 코비온
- 에보닉 헬스케어
- FKuR
- Jiangmen Xinshuo New Materials Co., Ltd.
- 미쓰비시 화학 그룹
- 나투르텍
- 노바몬트
- 폴리사이언스
생분해성 고분자 시장 참여 기업들은 글로벌 경쟁에서 두각을 나타내기 위해 혁신적인 솔루션을 도입하고 있습니다. 새로운 생산 기술과 바이오 기반 원료는 플라스틱 폐기물 감소에 큰 성공을 거두기 위한 핵심 요소입니다. 또한 재활용 소재를 활용하여 고품질의 친환경 제품을 생산하고 있습니다. 예를 들어, 2023년 5월 TotalEnergies Corbion과 Coexpan은 재활용 PLA를 사용한 바이오 기반 컵을 공동으로 출시했습니다. 이 제품은 FFS(Frequency Flow System) 기술을 사용하여 다른 플라스틱 소재에 비해 생산 속도를 높였습니다. 이러한 협력은 다른 시장 선도 기업들이 이 분야의 더 많은 개발을 도입하도록 고무하고 있습니다. 주요 기업으로는 다음과 같은 기업들이 있습니다.
최근 동향
- 2024년 5월, SKC는 베트남에 세계 최대 규모의 PBAT 생산 공장 건설을 시작했습니다. 이 생산 시설은 연간 7만 톤의 생분해성 소재 생산을 목표로 하고 있습니다. 이 생산 공장은 원료 혼합 및 에스테르 중합을 통해 PBAT를 효율적으로 생산할 수 있도록 설계되었습니다.
- 2024년 4월, Lygos는 고성능 생분해성 폴리머인 Soltellus를 출시했습니다. 이 친환경 소재 라인은 스킨케어 및 헤어케어 산업의 지속가능성을 향상시킬 수 있습니다. 이 폴리머는 다기능성을 갖추고 있으며 비용 효율적인 이점을 제공합니다.
- Report ID: 6647
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 주요 시장 트렌드 및 인사이트 미리보기를 탐색하세요
- 샘플 데이터 테이블 및 세그먼트 분류를 검토하세요
- 시각적 데이터 표현의 품질을 경험해 보세요
- 보고서 구조 및 연구 방법론을 평가하세요
- 경쟁 환경 분석을 살짝 엿보세요
- 지역별 전망이 어떻게 제시되는지 이해하세요
- 기업 프로파일링 및 벤치마킹의 깊이를 평가하세요
- 실행 가능한 인사이트가 전략을 어떻게 지원할 수 있는지 미리 살펴보세요
실제 데이터와 분석을 탐색하세요
자주 묻는 질문 (FAQ)
전문가와 상담하기


보고서, 2027-2036



저작권 © 2026 리서치 네스터. 모든 권리 보유.
